
Como sair do cheque especial e evitar os juros do banco
Sair do cheque especial exige primeiro interromper o crescimento do saldo negativo e, depois, escolher uma forma de pagamento que caiba no orçamento. O caminho mais seguro é entender o valor real da dívida, incluindo encargos e o déficit que faz você voltar ao limite.
Este guia apresenta um roteiro prático para negociar com o banco, comparar alternativas de crédito pelo custo total — não apenas pelo valor da parcela — e reorganizar as despesas que alimentam o uso recorrente. Você também verá como transformar essas decisões em um plano de 30 dias e o que fazer quando a renda não é suficiente para cobrir o débito.
Primeiro, pare de aumentar a dívida
O salário caiu, mas a conta corrente continua no vermelho: antes de qualquer decisão, interrompa novas saídas que ampliem o saldo negativo. O limite do cheque especial não é renda disponível; compras, saques e transferências feitos com esse recurso apenas aumentam o valor que precisará ser resolvido depois.
Suspenda temporariamente o uso do cheque especial para despesas não essenciais. Se o banco oferecer essa opção, solicite pelos canais oficiais o bloqueio ou a redução do limite; caso contrário, retire o limite de decisões cotidianas e evite deixar o cartão ou a conta como forma automática de pagamento.
Antes de transferir qualquer entrada ou movimentar dinheiro, consulte o extrato e faça um inventário dos próximos dias:
- salário, benefícios ou outros valores previstos;
- contas com vencimento próximo;
- débitos automáticos já autorizados;
- pagamentos de aluguel, condomínio, alimentação, transporte e saúde;
- assinaturas, compras e despesas que podem ser adiadas ou canceladas.
Separe o que precisa ser preservado nesta semana do que pode esperar. Moradia, alimentação, deslocamento necessário e medicamentos devem ficar no primeiro grupo; lazer, compras não urgentes e serviços acessórios podem ser revistos.
Confira no aplicativo, internet banking ou atendimento oficial do banco o saldo efetivamente utilizado, as movimentações pendentes e as condições da conta. O valor exibido como limite disponível não representa necessariamente o total da dívida: ele pode coexistir com débitos agendados ou lançamentos ainda não processados.
Atenção: não interrompa pagamentos nem cancele débitos automáticos sem verificar os vencimentos. Uma decisão precipitada pode gerar atraso, multa, juros contratuais ou até a interrupção de um serviço essencial.
Descubra quanto o cheque especial está custando
O número exibido na conta nem sempre representa o custo real do cheque especial. Um saldo devedor de R$ 800, por exemplo, pode aparecer separado dos juros, tarifas e tributos lançados pelo banco; por isso, confira o extrato bancário e reúna:
- valor efetivamente utilizado;
- data em que o limite começou a ser usado;
- juros do cheque especial no período;
- tarifas e tributos discriminados, se houver;
- valor necessário para quitar tudo na data da consulta.
Também diferencie o saldo usado do limite total aprovado. Ter R$ 3.000 disponíveis não significa dever R$ 3.000: o cálculo deve considerar apenas o que foi utilizado e os encargos previstos no contrato. As condições variam entre instituições e modalidades, então confirme no aplicativo, no contrato ou no atendimento oficial quais cobranças se aplicam ao seu caso, especialmente ao comparar informações vigentes em 2026.
Em seguida, calcule o déficit mensal. Liste a renda líquida esperada, as datas de recebimento e os vencimentos de aluguel, contas básicas, parcelas e demais compromissos. Esse calendário revela quanto dinheiro falta — e em que dia — para atravessar o mês sem recorrer novamente ao limite.
Registre dois valores distintos:
- quanto seria necessário para quitar o saldo devedor atual;
- quanto precisa permanecer disponível para fechar o mês seguinte sem nova utilização.
Essa separação evita uma falsa sensação de solução. Se a renda mensal não cobre os compromissos, um pagamento pontual pode reduzir o saldo hoje, mas o cheque especial reaparecerá quando o fluxo de caixa pessoal voltar a ficar negativo. O custo total da dívida, portanto, inclui tanto os encargos já lançados quanto o déficit que mantém a recorrência.
Negocie com o banco olhando o custo total
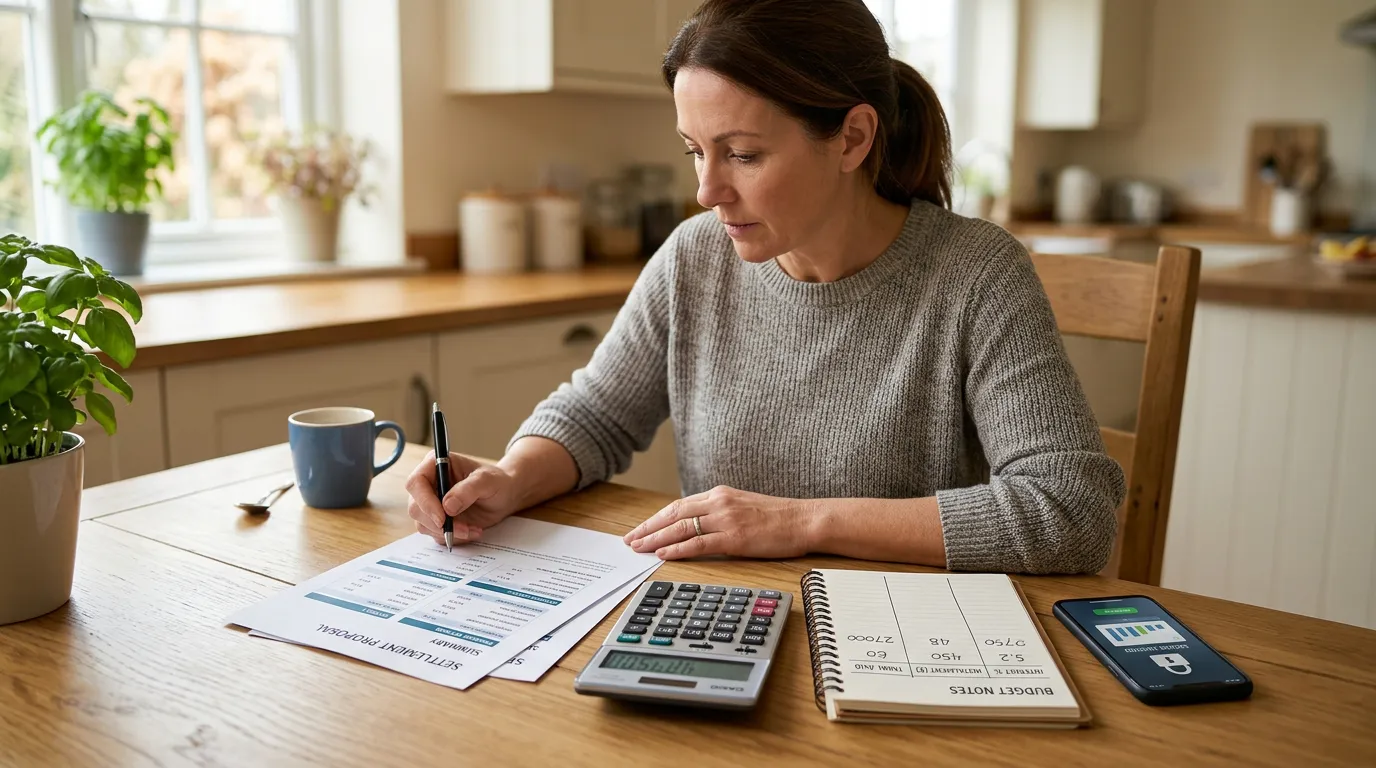
Peça ao banco uma proposta de renegociação de dívida que permita comparar alternativas para o mesmo saldo. Solicite, por escrito:
- valor para quitação imediata;
- opções de parcelamento do saldo devedor;
- taxa de juros e custo efetivo total (CET);
- prazo de pagamento e número de parcelas;
- valor de cada parcela e total desembolsado;
- data da primeira cobrança;
- encargos e consequências em caso de atraso.
Uma parcela menor pode esconder um custo maior. Ao alongar o prazo, você reduz o valor mensal, mas pode aumentar significativamente o total pago. Compare as propostas em uma tabela simples, separando “parcela” de “custo total”. A alternativa aparentemente mais confortável só é sustentável se a prestação couber depois de aluguel, alimentação, transporte, contas básicas e outras despesas essenciais — sem exigir novo uso do cheque especial.
Antes de confirmar, pergunte como o saldo atual será tratado após a contratação: ele será quitado, incorporado ao contrato ou continuará aparecendo na conta? Verifique também se o limite do cheque especial permanecerá disponível. Manter o limite aberto pode facilitar uma nova utilização, especialmente quando a renda ainda não cobre o orçamento mensal.
Peça o contrato, o resumo da operação ou as condições registradas no aplicativo e guarde o protocolo do atendimento. Atenção: aceitar uma renegociação sem ler o custo total pode apenas trocar uma dívida cara por outra que se estende por mais tempo. Se houver divergência entre o que foi oferecido e o documento, não confirme a operação antes de esclarecer o ponto com o canal oficial do banco.
Trocar a dívida pode ajudar, mas não automaticamente
A troca de dívida só faz sentido quando substitui o cheque especial por uma obrigação com custo menor e pagamento compatível com a sua renda. Um empréstimo pessoal, crédito consignado ou parcelamento pode ser uma alternativa, mas nenhuma modalidade é sempre mais barata: a comparação depende da proposta individual.
Antes de contratar, coloque lado a lado:
- valor líquido recebido, já descontadas tarifas ou encargos;
- CET e demais componentes do custo financeiro;
- quantidade e valor das parcelas;
- prazo total;
- total desembolsado até a quitação;
- garantias exigidas e consequências do atraso.
Uma parcela menor pode resultar apenas de um prazo mais longo. Nesse caso, o alívio mensal pode vir acompanhado de um total pago maior. O valor da prestação também precisa caber depois de aluguel, alimentação, transporte, contas essenciais e outros compromissos — não apenas no mês da contratação.
Atenção ao risco financeiro: uma nova dívida pode comprometer renda futura e ampliar o prejuízo se o déficit mensal continuar. Para a troca funcionar, o limite precisa deixar de financiar despesas recorrentes; caso contrário, você poderá acumular a nova parcela com outro saldo negativo.
Prefira uma proposta formal, apresentada pelos canais oficiais do banco, com contrato ou condições documentadas. Evite crédito informal, ofertas sem identificação clara e novos empréstimos usados apenas para pagar a parcela anterior. Quando a renda não cobre as despesas básicas e a nova obrigação, o problema exige renegociação mais ampla, não uma sucessão de créditos.
Feche as brechas do orçamento que levam ao limite
Quitar ou parcelar o saldo não resolve o problema se o orçamento continuar produzindo um déficit. Identifique o gatilho da recorrência: renda insuficiente, salário recebido depois das contas, despesas sazonais, compras parceladas ou ausência de reserva financeira.
Organize o planejamento mensal pela data de entrada e saída do dinheiro, não apenas pelo total gasto no mês. Uma conta que vence antes do salário pode causar o uso do cheque especial mesmo quando a renda mensal seria suficiente. Nesse caso, verifique a possibilidade de alterar vencimentos, concentrar pagamentos depois da entrada de recursos ou separar antecipadamente o valor das despesas essenciais.
Use um limite de gastos variável para cada período até a próxima entrada de dinheiro. Antes de uma despesa relevante, confira o saldo disponível e desconte os débitos já programados. No controle de gastos, mantenha categorias separadas para:
- despesas fixas;
- gastos variáveis;
- parcelas em andamento;
- contas sazonais, como impostos, matrículas e seguros.
Ative o alerta de saldo e revise débitos automáticos, assinaturas e parcelas que continuam comprometendo a renda. Cancelar um serviço recorrente pode liberar pouco por mês, mas reduzir várias cobranças simultâneas ajuda a diminuir a pressão sobre o caixa.
Reduzir ou cancelar o limite de crédito pode funcionar como barreira comportamental, mas não corrige um orçamento deficitário. Atenção: a mudança pode fazer pagamentos serem recusados. Antes de solicitá-la pelo canal oficial do banco, confira débitos recorrentes, mantenha saldo para compromissos próximos e confirme as condições da alteração.
Só comece uma reserva financeira depois de preservar as despesas essenciais e manter o pagamento da dívida. Forme-a gradualmente, com valores compatíveis com o orçamento, para criar proteção contra imprevistos sem voltar ao limite.
Transforme a decisão em um plano de 30 dias
Divida os próximos 30 dias em etapas com uma verificação semanal. A decisão só estará funcionando se o controle de saldo melhorar e o valor devido realmente diminuir.
Dias 1 a 7 — organizar e bloquear a recaída
- reúna extratos, contratos, propostas e comprovantes;
- confirme o saldo atualizado e o valor necessário para atravessar o mês sem nova utilização;
- mantenha suspensas as movimentações que ampliem o débito;
- registre protocolos e salve cópias das condições oferecidas pelo banco.
Dias 8 a 14 — comparar e decidir
Escolha apenas uma condição que caiba depois das despesas essenciais. Registre a data de vencimento, o valor contratado e a forma de pagamento. Não considere resolvida a dívida apenas porque o saldo deixou de aparecer no vermelho: confira se houve quitação ou formalização do plano de pagamento.
Dias 15 a 30 — acompanhar o primeiro ciclo
Uma vez por semana, verifique o saldo da conta, as contas próximas, a parcela contratada e qualquer uso do limite. Os sinais de progresso são objetivos: não voltar ao negativo, pagar a parcela no prazo, não utilizar novamente o cheque especial e reduzir o total devido.
Se a renda não cobrir a parcela, procure o banco antes do vencimento e explique a situação pelos canais de atendimento. Esperar a inadimplência se acumular reduz as opções de negociação. Em caso de divergência sobre valores, contrato ou cobrança, reúna os documentos e busque atendimento formal e orientação em canais oficiais de defesa do consumidor. Não sacrifique despesas essenciais nem recorra a crédito informal para aparentar quitação.
Checklist semanal: saldo controlado; despesas essenciais preservadas; parcela prevista; nenhum novo uso do limite; comprovantes arquivados.
Perguntas Frequentes
É melhor pagar uma entrada alta ou parcelar o cheque especial?
A melhor escolha depende de quanto sobra depois das despesas essenciais e do risco de voltar ao limite. Uma entrada alta pode reduzir o saldo, mas será inadequada se deixar você sem dinheiro para aluguel, alimentação, transporte, medicamentos e contas próximas. Compare o custo total das opções e preserve o valor necessário para fechar o mês sem nova utilização. Se a renda já for insuficiente, um pagamento pontual não resolve o déficit mensal que recria a dívida.
