
Como reduzir os gastos mensais sem comprometer o padrão de vida
Reduzir os gastos mensais não exige cortar tudo o que traz conforto: o caminho mais eficiente é identificar desperdícios, cobranças pouco utilizadas e compras mal planejadas antes de mexer em despesas ligadas à saúde, à segurança e à qualidade de vida.
Para isso, você precisa transformar a sensação de que está gastando demais em um retrato claro do orçamento. Este artigo mostra como mapear entradas e saídas, revisar custos fixos, controlar despesas variáveis e definir critérios para manter, reduzir, substituir ou eliminar cada gasto.
A proposta é criar uma economia sustentável, não uma rotina de privação. Você também verá como dar destino ao dinheiro liberado e revisar o orçamento todos os meses para evitar que as despesas voltem ao patamar anterior.
Preserve o que importa e corte primeiro o desperdício
A melhor forma de reduzir os gastos mensais é começar pelo que consome dinheiro sem entregar utilidade proporcional. Economia sustentável não significa eliminar todo prazer, mas direcionar as prioridades financeiras para aquilo que realmente sustenta seu padrão de vida.
Defina de três a cinco itens que você deseja preservar, como alimentação adequada, cuidados de saúde, segurança, uma atividade de lazer ou tempo de qualidade com a família. Eles funcionam como critérios para evitar cortes automáticos que parecem econômicos, mas geram desconforto, riscos ou gastos maiores depois.
A ordem de decisão pode ser esta:
- Proteja necessidades básicas, como alimentação, moradia, saúde, segurança e manutenção preventiva.
- Mantenha compromissos essenciais, incluindo despesas necessárias para trabalhar, estudar ou cuidar da família.
- Preserve atividades de alto valor pessoal, mesmo que não sejam indispensáveis. O objetivo é reduzir desperdícios, não transformar o orçamento em uma fonte permanente de privação.
- Revise serviços subutilizados e cobranças evitáveis, antes de mexer no que afeta diretamente sua qualidade de vida.
- Avalie cortes sensíveis apenas depois, considerando os efeitos práticos e emocionais da decisão.
Trocar um plano pouco usado por uma opção compatível com o consumo real é redução de custo; abandonar uma atividade que você utiliza e valoriza pode representar perda de qualidade. O mesmo vale para cancelar assinaturas esquecidas, eliminar tarifas bancárias evitáveis ou conter compras por impulso: são cortes sustentáveis porque atacam o desperdício, não o conforto essencial.
Uma economia aparente deixa de ser vantajosa quando compromete a saúde, a segurança financeira ou a prevenção de problemas futuros. Consumo consciente exige comparar o valor poupado com a utilidade sacrificada.
Mapeie o orçamento real antes de escolher os cortes
A sensação de que o dinheiro desaparece costuma mudar quando você confronta o orçamento mensal com os registros reais. Reúna, por pelo menos um ciclo mensal, extratos bancários, faturas do cartão, comprovantes, boletos e contas recorrentes. Registre também a renda líquida efetivamente disponível, sem considerar valores que ainda não entraram na conta.
Classifique cada movimentação em quatro grupos:
- Despesas fixas: aluguel, mensalidades, planos e parcelas recorrentes.
- Despesas variáveis: alimentação, transporte, lazer e compras que oscilam.
- Despesas eventuais: consultas, presentes, consertos e reposições.
- Gastos anuais: seguros, impostos, matrícula, manutenção do carro e outras cobranças periódicas.
Uma despesa anual também precisa aparecer no mapa de gastos. Para estimar seu peso no orçamento mensal, divida o valor previsto para o ano por 12. Assim, um gasto anual estimado em R$ 1.200 corresponde a uma provisão média de R$ 100 por mês, mesmo que a cobrança ocorra de uma só vez.
Uma tabela simples ajuda a enxergar padrões. Inclua categoria, valor, frequência, forma de pagamento e utilidade percebida. Compare a fatura do cartão com o extrato bancário para localizar parcelamentos, assinaturas e débitos automáticos que podem passar despercebidos. Observe tanto as compras de maior valor quanto pequenos pagamentos repetidos.
Depois, compare o que foi planejado com o que realmente saiu. Essa diferença mostra onde o orçamento mensal está subestimado e quais despesas irregulares precisam ser acompanhadas nos próximos meses. O objetivo, nesta etapa, é medir e classificar o consumo com precisão, não decidir ainda o que será cortado.
Revise custos fixos e cobranças recorrentes
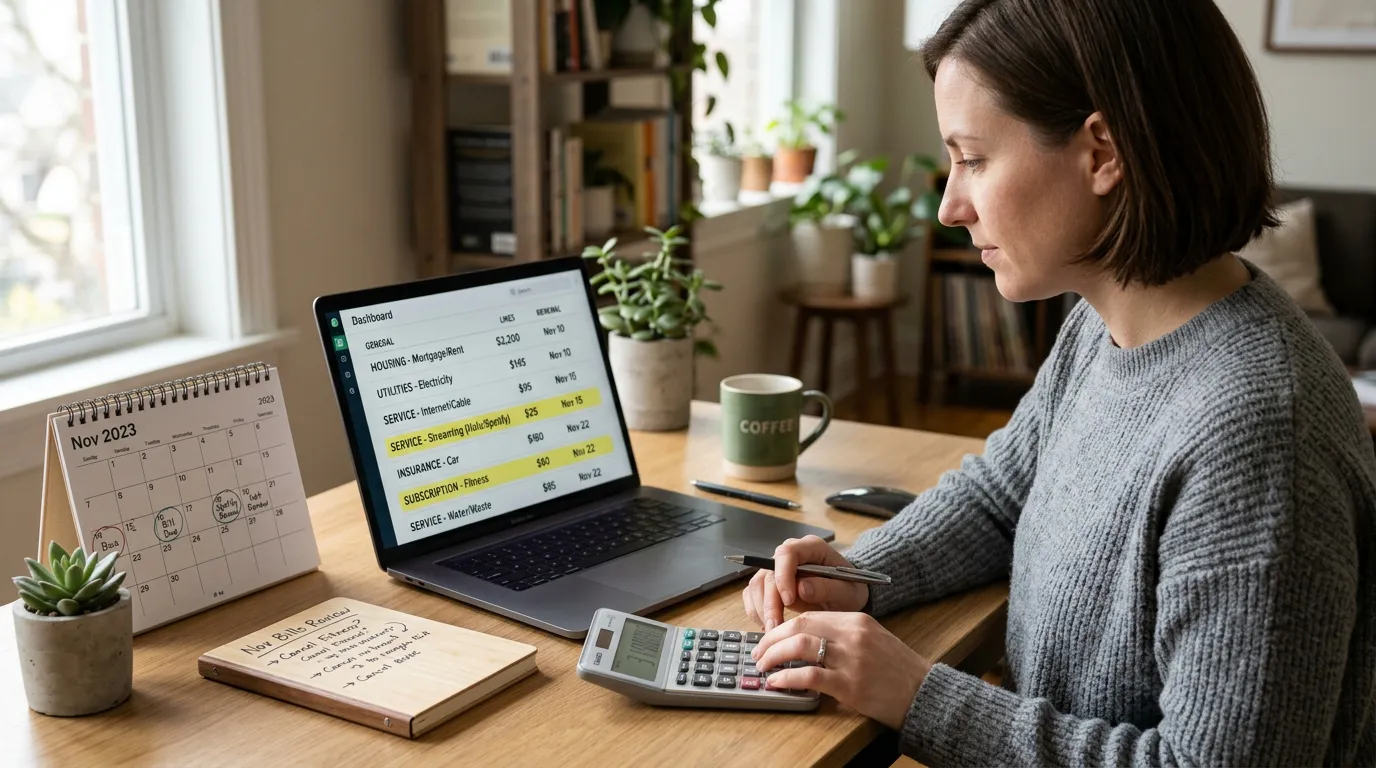
Uma cobrança automática pode continuar por meses sem chamar atenção: uma assinatura pouco usada, uma tarifa bancária, um seguro agregado ou um serviço adicional incluído na fatura. A revisão deve separar contratos essenciais — como internet necessária para o trabalho ou um seguro adequado — de serviços opcionais e subutilizados.
Examine cada fatura em busca de:
- reajustes recentes e tarifas pouco claras;
- seguros, assistências e serviços adicionais;
- cobranças duplicadas ou vinculadas a produtos já cancelados;
- assinaturas que não são usadas com frequência;
- planos superiores ao consumo real.
Compare o uso efetivo com o plano contratado antes de reduzir a qualidade do serviço. No plano de celular, por exemplo, verifique o consumo médio de dados, ligações e benefícios utilizados. A migração para uma modalidade mais compatível pode ser melhor do que cancelar algo necessário, desde que cobertura, atendimento e condições permaneçam adequados.
Também vale negociar com o fornecedor, pedir a retirada de adicionais ou avaliar outra modalidade. Antes de cancelar, trocar ou reduzir um contrato, confira fidelidade, multa, prazo de aviso, cobertura e regras de renovação. Uma decisão precipitada pode transformar uma economia mensal em custo de rescisão ou perda de proteção.
Analise o impacto anual: uma redução de R$ 20 por mês representa R$ 240 em doze meses, desde que não seja compensada por outras tarifas. Registre a data de renovação dos contratos e revise-os antes de aceitar reajustes automáticos. Assim, a renegociação acontece com prazo, não depois que o novo valor já foi incorporado à rotina.
Economize nas despesas variáveis sem reduzir o conforto
As despesas variáveis respondem melhor ao planejamento do que à privação. No supermercado, confira a despensa, a geladeira e o freezer antes de montar a lista. Um cardápio flexível, que permita substituir ingredientes conforme o preço e o estoque, reduz compras duplicadas e desperdício de alimentos. Compare o valor por quilo, litro ou unidade, não apenas o preço da embalagem, e avalie o custo total quando houver frete, parcelamento ou acessórios.
Antes de trocar produtos por versões de menor qualidade, aproveite integralmente o que já foi comprado e ajuste as quantidades. Muitas vezes, a economia doméstica vem de usar melhor os recursos disponíveis, e não de comprometer a alimentação.
Delivery, refeições fora de casa e compras por impulso também podem receber limites prévios. Defina um teto mensal, escolha antecipadamente os dias de pedido e aplique um período de espera para itens não essenciais. A promoção só representa economia quando reduz o custo de algo que você já pretendia comprar; adquirir produtos desnecessários por causa do desconto aumenta a despesa.
No transporte, compare alternativas considerando frequência de uso, tempo, conforto, acessibilidade, combustível, tarifas e manutenção. Combinar trajetos, concentrar compromissos e manter o veículo preventivamente pode reduzir o custo total sem tornar a rotina inviável.
Em casa, observe hábitos que elevam o consumo de energia e água, como equipamentos ligados sem necessidade, vazamentos e ciclos de lavagem mal aproveitados. Corrija desperdícios sem improvisar em instalações elétricas, hidráulicas ou de gás; intervenções técnicas devem ser feitas por profissional habilitado.
Use critérios para decidir o que fica no orçamento
Uma despesa só deve ser julgada pelo preço. Para decidir o que permanece no orçamento, avalie cada item por quatro critérios:
- Necessidade: protege a saúde, a segurança, o trabalho ou uma responsabilidade indispensável?
- Frequência de uso: é utilizada com regularidade ou permanece disponível por hábito?
- Impacto na qualidade de vida: sua retirada causaria desconforto relevante, perda de autonomia ou queda de bem-estar?
- Possibilidade de substituição: existe alternativa mais barata que preserve a função, a durabilidade e a adequação à sua rotina?
Esse filtro ajuda a distinguir um gasto pequeno, mas repetido e sem benefício perceptível, de outro mais alto que evita custos maiores ou sustenta uma prioridade. Uma ferramenta paga usada diariamente no trabalho pode justificar a mensalidade; já um serviço barato, mantido apenas por inércia, talvez não tenha a mesma função.
Nem toda troca deve ser definitiva. Teste uma alternativa por um período previamente definido, registre quanto foi economizado e observe o efeito prático. Ao substituir uma compra frequente, por exemplo, verifique se a opção escolhida mantém qualidade, durabilidade e garantia. Depois, decida com base na experiência — não na culpa de gastar.
As prioridades de consumo variam conforme a rotina: trabalho remoto ou presencial, filhos, cuidados médicos, mobilidade, acessibilidade e responsabilidades com dependentes alteram os trade-offs financeiros. Não use o orçamento de outra pessoa como padrão de sucesso. O que é supérfluo para uma família pode ser essencial para outra.
Um padrão de vida sustentável também inclui espaço para imprevistos. A reserva deve ser compatível com sua renda, responsabilidades e estabilidade, sem depender de um valor universal; eliminá-la para cumprir uma meta de economia pode apenas transferir o problema para o próximo imprevisto.
Transforme a redução de gastos em um hábito mensal
A economia só se sustenta quando o valor poupado deixa de depender da memória ou da força de vontade. Para cada categoria ajustada, estabeleça um limite mensal compatível com o histórico real e com as prioridades já definidas. Metas irreais tendem a gerar desvios, frustração e compensações no ciclo seguinte.
Reserve cerca de 20 minutos no fim de cada mês para fazer uma revisão do orçamento. Compare o planejado com o realizado, identifique a causa dos desvios e escolha apenas um ou dois ajustes possíveis para o próximo período. O objetivo não é controlar cada centavo indefinidamente, mas detectar rapidamente quando um gasto começa a voltar ao padrão anterior.
Dê destino ao dinheiro economizado antes que ele seja absorvido por novas despesas. Você pode direcioná-lo para quitar uma dívida cara, formar uma reserva de emergência, cobrir despesas sazonais ou financiar uma meta pessoal. Por exemplo, o valor liberado pelo cancelamento de uma assinatura pode ser separado para uma despesa anual já prevista.
Alertas de vencimento, lembretes para revisar assinaturas, calendário de despesas anuais e automações bancárias ajudam no acompanhamento mensal. Use esses recursos somente depois de entender seu funcionamento, conferir os valores e confirmar que a automação serve ao objetivo escolhido.
Depois de alguns meses, reavalie as mudanças: uma redução eficiente diminui o custo sem provocar compras compensatórias, frustração ou perda de qualidade. O roteiro é simples: mapear, classificar, revisar recorrências, ajustar variáveis, preservar prioridades e acompanhar. Assim, reduzir os gastos mensais se torna um processo de manutenção, não uma decisão isolada.
Perguntas Frequentes
Como começar a reduzir os gastos mensais sem cortar despesas importantes?
Comece reunindo os registros reais de um ciclo mensal, como extratos, faturas, boletos e comprovantes, antes de decidir qualquer corte. Em seguida, defina de três a cinco prioridades que devem ser preservadas, como saúde, alimentação, segurança, trabalho ou lazer de alto valor pessoal. Com esse critério, revise primeiro desperdícios, cobranças esquecidas e serviços subutilizados. Assim, você reduz custos sem tratar toda despesa como supérflua nem comprometer o padrão de vida.
Que despesas merecem atenção primeiro no orçamento?
As primeiras despesas a analisar são as que combinam baixo uso, cobrança recorrente e pouca utilidade percebida. Procure assinaturas esquecidas, tarifas bancárias evitáveis, seguros agregados, serviços adicionais, planos acima do consumo e débitos automáticos. Depois, examine pequenos pagamentos repetidos e compras por impulso. Essa ordem ajuda a encontrar economias com menor impacto, deixando despesas ligadas à moradia, saúde, alimentação, segurança e trabalho protegidas na avaliação inicial.
É melhor cortar gastos fixos ou variáveis para economizar?
Nenhum dos dois grupos é sempre melhor: a escolha depende do impacto, da utilidade e da possibilidade de substituição. Gastos fixos podem gerar economia recorrente quando há um plano subutilizado ou uma tarifa negociável, mas podem envolver fidelidade, multa ou perda de cobertura. Gastos variáveis permitem ajustes graduais em alimentação, lazer, transporte e compras. Compare o valor poupado com a qualidade sacrificada e prefira mudanças que possam ser mantidas sem compensações depois.
Como reduzir gastos sem eliminar o lazer e outras atividades importantes?
Preserve atividades que têm alto valor pessoal e reduza o desperdício ao redor delas. Você pode definir um limite mensal para delivery, refeições fora ou compras não essenciais, escolher previamente os dias de uso e esperar antes de concluir aquisições por impulso. O critério não é cortar todo prazer, mas verificar se o gasto entrega benefício real. Uma alternativa mais barata só é vantajosa quando mantém qualidade, durabilidade e adequação à sua rotina.
