
Como juntar dinheiro ganhando pouco e construir uma reserva financeira
Guardar dinheiro com renda baixa começa por descobrir quanto realmente sobra depois das despesas essenciais, não por aplicar uma porcentagem pronta ao salário. O objetivo é criar uma quantia sustentável, mesmo pequena, sem comprometer moradia, alimentação, transporte ou o pagamento de dívidas prioritárias.
Este guia mostra como organizar o orçamento a partir do fluxo real do seu dinheiro, reduzir gastos de forma seletiva e separar a economia antes que ela seja consumida. Você também verá como ajustar o plano em meses difíceis, lidar com renda variável e escolher um local seguro e acessível para formar sua reserva financeira.
Ao entender como juntar dinheiro ganhando pouco sem depender de cortes inviáveis, você transforma uma intenção vaga em uma rotina prática de acompanhamento, transferências e revisões periódicas.
Veja quanto do seu dinheiro pode ser guardado hoje
O valor que você pode guardar hoje é a sobra que permanece depois de registrar o fluxo real do dinheiro, e não uma porcentagem fixa da renda. Comece pela renda líquida efetivamente recebida: salários, trabalhos extras, comissões ou outros valores que de fato entram na conta.
Durante alguns ciclos de pagamento, anote todas as saídas do orçamento mensal, incluindo:
- despesas fixas, como aluguel, mensalidades e contas recorrentes;
- despesas variáveis, como alimentação, transporte e compras;
- parcelas ainda em aberto;
- taxas, tarifas e assinaturas;
- gastos pequenos que se repetem;
- despesas anuais ou sazonais, como impostos, matrícula e manutenção.
Depois, classifique cada saída como essencial, compromisso já assumido ou gasto ajustável. Essa divisão evita tratar automaticamente toda despesa como supérflua: uma compra parcelada, por exemplo, pode não ser essencial, mas já representa um compromisso no fluxo de caixa pessoal.
Observe também quando o dinheiro entra e quando as contas vencem. Quem recebe em várias datas precisa acompanhar o saldo ao longo do mês; olhar apenas a sobra no último dia pode esconder períodos em que falta dinheiro ou levar a uma falsa impressão de capacidade de poupança.
Com registros de alguns ciclos, calcule a sobra média real. Um valor inicial pequeno, mas que não force o uso do cartão ou do cheque especial, é mais consistente do que uma meta agressiva. Se quiser medir o resultado, use:
Taxa de poupança = valor guardado / renda líquida × 100
Esse percentual serve para acompanhar sua evolução, não para impor uma regra. Reavalie a meta quando a renda aumentar, uma parcela terminar ou uma despesa recorrente diminuir.
Abra espaço no orçamento sem cortar o que sustenta sua rotina
Cortar várias pequenas compras pode parecer esforço, mas uma despesa recorrente costuma liberar mais dinheiro com menos desgaste. Examine primeiro assinaturas pouco usadas, tarifas bancárias, planos de celular ou internet, serviços duplicados, delivery frequente e parcelas que podem ser renegociadas. Uma única redução mensal pode criar espaço contínuo no orçamento; vender um item ou deixar de fazer uma compra produz apenas uma economia pontual.
Organize os gastos por impacto e frequência. Para cada despesa ajustável, considere três alternativas:
- cancelar o que não entrega benefício proporcional ao custo;
- substituir por uma opção mais barata, sem eliminar completamente o serviço;
- renegociar tarifas, planos, juros ou condições de pagamento.
O corte de gastos não deve atingir alimentação adequada, tratamento de saúde, moradia, transporte necessário para trabalhar ou medidas de segurança. Uma economia que provoca atraso, piora a saúde ou dificulta a geração de renda pode criar um custo maior depois.
Defina limites por categoria, como um teto para refeições fora de casa ou compras não essenciais. Para evitar compras por impulso, estabeleça uma espera antes de confirmar a aquisição: durante esse intervalo, verifique se ela é necessária, se cabe no limite da categoria e se existe alternativa. Não é preciso transformar toda a rotina de uma vez. Escolha uma ou duas mudanças de alto impacto, acompanhe o efeito no mês seguinte e só depois decida se vale fazer novo ajuste. Assim, a redução de despesas se torna compatível com o consumo consciente e com suas prioridades financeiras.
Faça o dinheiro sair da conta antes de ser gasto
Depender da sobra no fim do mês costuma falhar porque o saldo disponível parece dinheiro livre. Para tornar o plano operacional, separe o valor destinado à reserva assim que a renda entrar — mas somente depois de conferir o calendário de pagamentos. A transferência não pode deixar faltar dinheiro para aluguel, contas, parcelas ou despesas que vencem antes do próximo recebimento.
Um calendário simples ajuda a definir três datas:
- quando a renda entra;
- quando as contas são debitadas;
- quando a transferência para a reserva pode ocorrer sem provocar descoberto, juros ou uso do limite.
Programe uma transferência automática para uma conta separada. O objetivo não é dificultar o acesso ao dinheiro, mas evitar que a quantia reservada se misture ao saldo usado para compras e pagamentos cotidianos. Dê nomes diferentes às categorias, como “reserva de emergência”, “IPTU”, “matrícula”, “manutenção do celular” ou “viagem”. Assim, uma despesa previsível não precisa consumir o dinheiro destinado a situações urgentes.
Também estabeleça uma regra para rendas extras, presentes ou valores inesperados. Você pode guardar uma parte e direcionar outra para uma necessidade imediata ou uma meta financeira; não é necessário comprometer todo recurso adicional.
Monitore a automação por alguns ciclos. Se a transferência causar aperto recorrente, obrigar você a usar o cartão ou antecipar o salário, reduza o valor. “Pagar-se primeiro” só funciona quando o pagamento das próprias prioridades cabe no orçamento; uma automação que cria dívida não é sustentável.
Mantenha o plano vivo em meses difíceis
Renda variável exige um orçamento mínimo, calculado com base no valor mais previsível que costuma entrar, e não no melhor mês. Quando a receita superar esse piso, defina antes como dividir o excedente: uma parte pode reforçar a reserva, outra cobrir despesas futuras e o restante atender prioridades já previstas. Essa regra reduz o risco de tratar um mês excepcional como padrão de consumo.
Também diferencie um imprevisto financeiro de um gasto apenas adiado. Um conserto urgente que afeta o trabalho pode justificar o uso do colchão financeiro; uma conta anual, uma viagem ou um imposto previsível deve entrar no planejamento com antecedência. Usar a reserva para despesas recorrentes transforma uma proteção emergencial em extensão do orçamento cotidiano.
Dívidas exigem uma análise paralela. Uma pequena reserva ajuda a evitar novos empréstimos diante de uma emergência, mas manter dinheiro parado enquanto uma dívida acumula juros elevados pode ser caro. Compare saldo, taxa, prazo, custo total e condições de renegociação. Preserve os pagamentos mínimos e os compromissos essenciais em dia para não criar multas, juros adicionais ou novas obrigações.
Defina um protocolo antes de sacar:
- identifique o evento e confirme que ele é realmente urgente;
- retire apenas o valor necessário;
- registre o saque e inclua sua recomposição no orçamento seguinte.
Em um mês excepcionalmente apertado, interromper os aportes temporariamente não significa abandonar o plano. Retome quando o caixa permitir, sem tentar compensar tudo de uma vez. Não contrate crédito, antecipe recebíveis nem invista em ativos arriscados apenas para aparentar progresso na reserva: compare o custo total e consulte condições oficiais antes de assumir qualquer obrigação.
Escolha um lugar seguro e acessível para a reserva
A reserva de emergência não deve ser escolhida apenas pela maior rentabilidade anunciada. Como o dinheiro pode ser necessário a qualquer momento, os critérios principais são baixo risco, previsibilidade, liquidez e facilidade de resgate. Uma opção com liquidez diária pode ser mais adequada do que outra que promete rendimento maior, mas impõe carência ou demora para liberar os recursos.
Antes de aplicar, verifique:
- prazo e condições para o resgate;
- possibilidade de perda do valor investido;
- taxas de administração, manutenção ou retirada;
- incidência de impostos;
- regras de cobertura ou proteção aplicáveis;
- solidez e identificação da instituição financeira responsável.
Mantenha esse dinheiro separado da conta usada para pagamentos cotidianos. A separação reduz a chance de confundir a reserva com saldo disponível, mas o acesso não deve ser tão complicado a ponto de impedir um saque necessário. Uma conta ou aplicação simples, com regras claras e resgate compatível com uma urgência, tende a facilitar esse controle.
Atenção: não coloque a reserva em ativos voláteis, produtos com prazo de resgate incompatível ou alternativas cuja cobertura, custos e funcionamento você não compreenda. Rendimento passado não elimina o risco de perda, e nenhuma proteção deve ser presumida. Confira as condições no contrato e nas fontes oficiais da instituição antes de decidir, especialmente quando houver promessa de rendimento, carência ou proteção institucional. Se ainda houver dúvida, prefira uma alternativa mais simples e confirme as regras vigentes em 2026.
Dinheiro para emergências também não deve ser misturado a investimentos de longo prazo. Um objetivo distante pode aceitar oscilações e menor liquidez; a reserva precisa priorizar disponibilidade e preservação do valor.
Converta o plano em uma rotina de quatro semanas
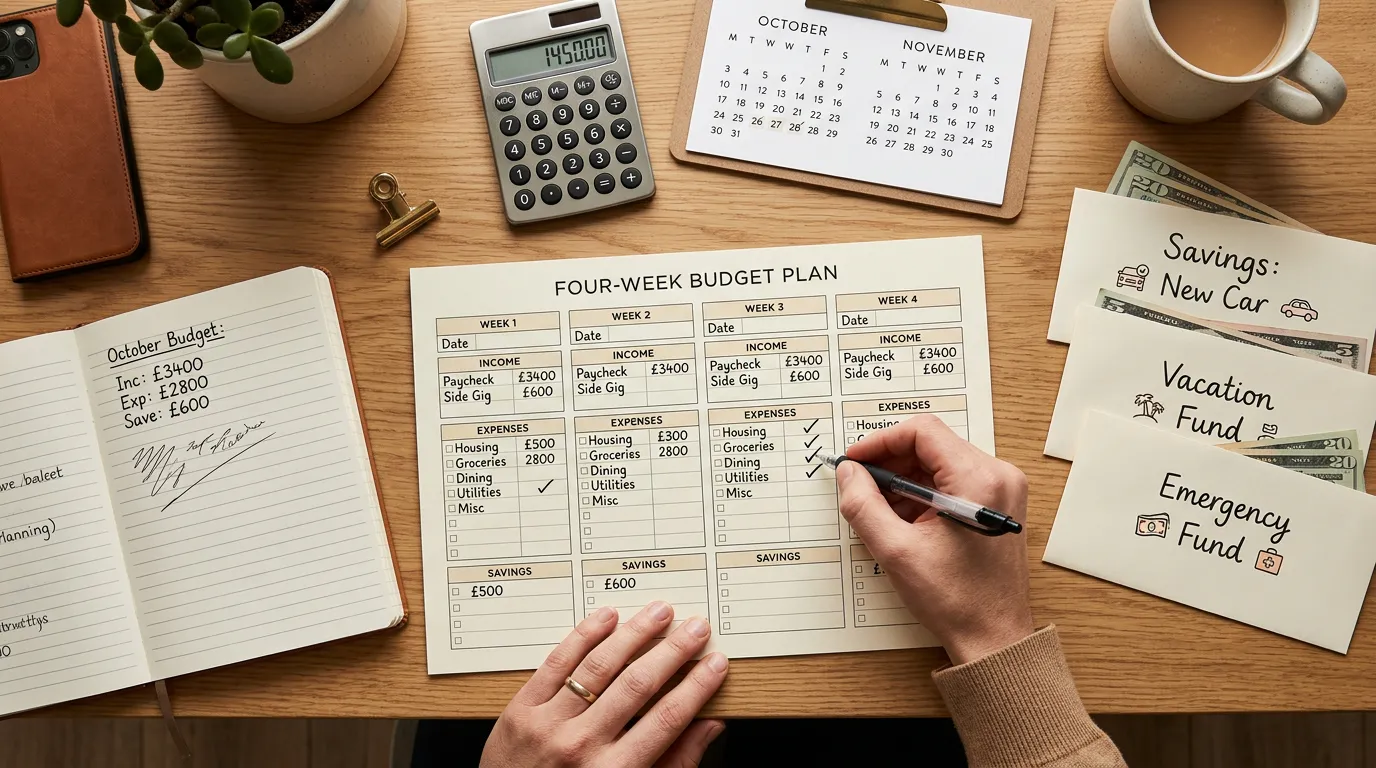
Para transformar a intenção de juntar dinheiro ganhando pouco em prática, use este checklist financeiro:
- Semana 1 — registrar: reúna renda líquida, contas, parcelas, gastos variáveis e despesas periódicas em uma única planilha ou anotação no celular. Inclua vencimentos e valores, mesmo quando não forem pagos todos os meses.
- Semana 2 — decidir: escolha uma mudança de maior impacto já identificada no orçamento e defina o valor inicial da reserva. A quantia precisa caber depois das necessidades básicas e dos compromissos prioritários.
- Semana 3 — operacionalizar: configure a transferência na data adequada, revise o calendário de vencimentos e separe a reserva por finalidade, distinguindo emergência de despesas previsíveis. Assim, um gasto anual não será confundido com uma urgência.
- Semana 4 — revisar: compare o planejado com o realizado, identifique desvios e ajuste a meta. Um mês ruim pode reduzir temporariamente o valor guardado; não precisa ser tratado como fracasso definitivo.
No acompanhamento mensal, registre pelo menos quatro indicadores: valor guardado, total acumulado, eventuais saques para emergências e despesas que mais pressionaram o orçamento. Recalcule a meta quando houver mudança de renda, quitação de dívida, alteração de moradia ou novo compromisso relevante.
Você também pode expressar a meta como cobertura de despesas essenciais. O número adequado depende da estabilidade da renda e da realidade da família, não de uma regra universal. O objetivo dessas quatro semanas não é formar uma reserva completa, mas criar um processo repetível e corrigível — base do progresso financeiro sustentável.
Perguntas Frequentes
Como juntar dinheiro quando a renda quase toda já está comprometida?
Comece identificando a sobra real depois de moradia, alimentação, transporte, parcelas e outras obrigações prioritárias. Registre as entradas e saídas por alguns ciclos de pagamento e procure uma ou duas despesas recorrentes ajustáveis, como assinatura pouco usada, tarifa, plano ou delivery frequente. Defina um valor pequeno que não exija usar cartão ou cheque especial. Se não houver sobra no momento, priorize reorganizar o fluxo e reduzir custos antes de estabelecer uma transferência automática.
Quanto guardar por mês quando se ganha pouco?
Guarde o valor que permanece depois das despesas essenciais e dos compromissos prioritários, sem aplicar uma porcentagem fixa ao salário. A sobra média de alguns ciclos ajuda a definir uma meta sustentável. Um valor pequeno e constante é melhor do que um aporte agressivo que provoque atrasos ou novas dívidas. Recalcule a quantia quando uma parcela terminar, a renda mudar ou uma despesa recorrente diminuir; a taxa de poupança serve para acompanhar a evolução, não para impor uma regra.
Como separar dinheiro para despesas anuais sem gastar a reserva de emergência?
Crie categorias distintas para emergências e despesas previsíveis, como imposto, matrícula, manutenção ou viagem. Estime esses compromissos com antecedência e faça aportes próprios para cada finalidade, mantendo os valores separados da reserva. Um conserto urgente que afeta o trabalho pode justificar um saque emergencial; uma conta anual conhecida deve ser planejada. Dar nomes diferentes às categorias ajuda a não confundir dinheiro destinado a um gasto previsto com proteção para situações inesperadas.
