
Conta digital ou banco tradicional: qual oferece mais vantagens financeiras
A melhor escolha entre conta digital ou banco tradicional depende do custo total e dos serviços que você realmente usa. Uma conta digital costuma reduzir despesas para quem faz operações pelo celular e precisa de serviços básicos, enquanto o banco tradicional pode compensar quando há necessidade de atendimento presencial, movimentação em dinheiro, crédito ou produtos financeiros mais complexos.
A comparação deve considerar mais do que a tarifa de manutenção: inclua saques, transferências, cartões, juros, tarifas avulsas, facilidade de atendimento e eventuais custos indiretos. Este artigo mostra como avaliar esses fatores, identificar qual opção se ajusta ao seu perfil e decidir se vale a pena concentrar tudo em uma instituição ou combinar as duas.
A resposta curta: não existe uma vencedora para todos
Conta digital ou banco tradicional? Depende de onde está o maior custo no seu uso mensal. A conta digital tende a favorecer quem recebe, paga e transfere pelo aplicativo, usa pouco dinheiro em espécie e precisa principalmente de serviços básicos. Já o banco tradicional pode compensar quando a rotina exige agência, atendimento presencial, depósitos, saques em dinheiro ou acesso a serviços financeiros mais amplos.
Imagine alguém que recebe o salário e paga todas as despesas por Pix: para esse perfil, uma conta digital pode oferecer maior conveniência e tarifas bancárias mais adequadas. Em contraste, quem deposita dinheiro em espécie e resolve questões diretamente com um gerente pode obter melhor resultado em uma conta corrente tradicional, mesmo que exista uma mensalidade.
A comparação não deve parar no preço nominal da conta. Uma tarifa de manutenção menor pode perder vantagem diante de juros elevados no crédito ou de cobranças em operações frequentes; da mesma forma, pagar por uma estrutura presencial pode fazer sentido quando ela resolve necessidades que o aplicativo não atende. Nas próximas etapas, a análise considera mensalidade, operações recorrentes, custo do crédito e atendimento em situações concretas, para identificar qual alternativa entrega a melhor relação entre preço e utilidade.
O que pesa a favor da conta digital
Para quem resolve quase tudo pelo celular, a conta digital pode reduzir o custo e o tempo das tarefas bancárias. A contratação de serviços básicos, a movimentação da conta e a consulta de saldo costumam ocorrer no aplicativo, sem deslocamento até uma unidade física. Isso favorece, por exemplo, quem usa Pix, cartão e pagamentos eletrônicos, mas raramente precisa sacar dinheiro.
A possível economia começa na tarifa de manutenção, mas não termina nela. Um banco digital ou uma fintech pode oferecer condições mais enxutas para transferências, pagamentos e uso do cartão, conforme o pacote contratado. Antes de decidir, consulte a tabela de tarifas da instituição: a ausência de mensalidade não significa que todas as operações sejam gratuitas.
O aplicativo bancário também concentra funções úteis para o controle financeiro, como histórico de transações, notificações, pagamentos agendados e consulta de limites. A abertura da conta e o atendimento remoto podem eliminar deslocamentos e reduzir o tempo gasto com tarefas rotineiras, especialmente quando a solicitação pode ser feita diretamente pelo celular.
Há, porém, custos que aparecem conforme o padrão de uso. Saques, segunda via de cartão, serviços específicos, operações internacionais e outras funcionalidades podem ter cobrança prevista no contrato. Quem escolhe uma conta anunciada como sem tarifa, mas saca com frequência, pode acabar pagando mais do que esperava.
A dependência tecnológica também limita essa alternativa: falhas no celular, falta de internet ou uma rede restrita de atendimento e saque podem dificultar uma operação urgente. O benefício financeiro, portanto, é maior quando os serviços digitais disponíveis correspondem às necessidades reais do cliente.
Em que o banco tradicional ainda pode compensar
A estrutura de um banco físico pode gerar valor quando o cliente depende de operações que não quer — ou não consegue — resolver apenas pelo celular. Depósitos frequentes em dinheiro, saques de valores elevados, conferência de documentos e tratamento de problemas complexos podem ser mais simples com uma agência bancária, um caixa eletrônico ou atendimento presencial.
Esse perfil aparece, por exemplo, entre autônomos e pequenos comerciantes que recebem parte das vendas em espécie e precisam depositar esse dinheiro regularmente. Também pode incluir quem prefere conversar com um gerente antes de contratar crédito, renegociar um contrato ou organizar uma operação financeira de maior impacto.
A concentração de produtos é outro possível benefício operacional. O mesmo banco pode oferecer conta, cartões, empréstimos, financiamento, investimentos e outros serviços em um único relacionamento. Isso facilita o acompanhamento e reduz a necessidade de lidar com várias instituições, mas não prova que o pacote seja mais barato. Um financiamento deve ser comparado pelas condições concretas da operação, incluindo juros, prazo, tarifas e custo efetivo, e não pela expectativa de que o relacionamento assegure aprovação ou taxas menores.
O banco tradicional perde parte dessa vantagem quando você quase não usa a estrutura física. Nesse caso, tarifas de pacote, manutenção da conta, saques, transferências e serviços realizados na agência podem superar a conveniência oferecida. Antes de contratar, verifique quais operações estão incluídas, quais têm cobrança separada e se o atendimento presencial é realmente necessário para a sua rotina.
Como comparar o custo total da sua conta
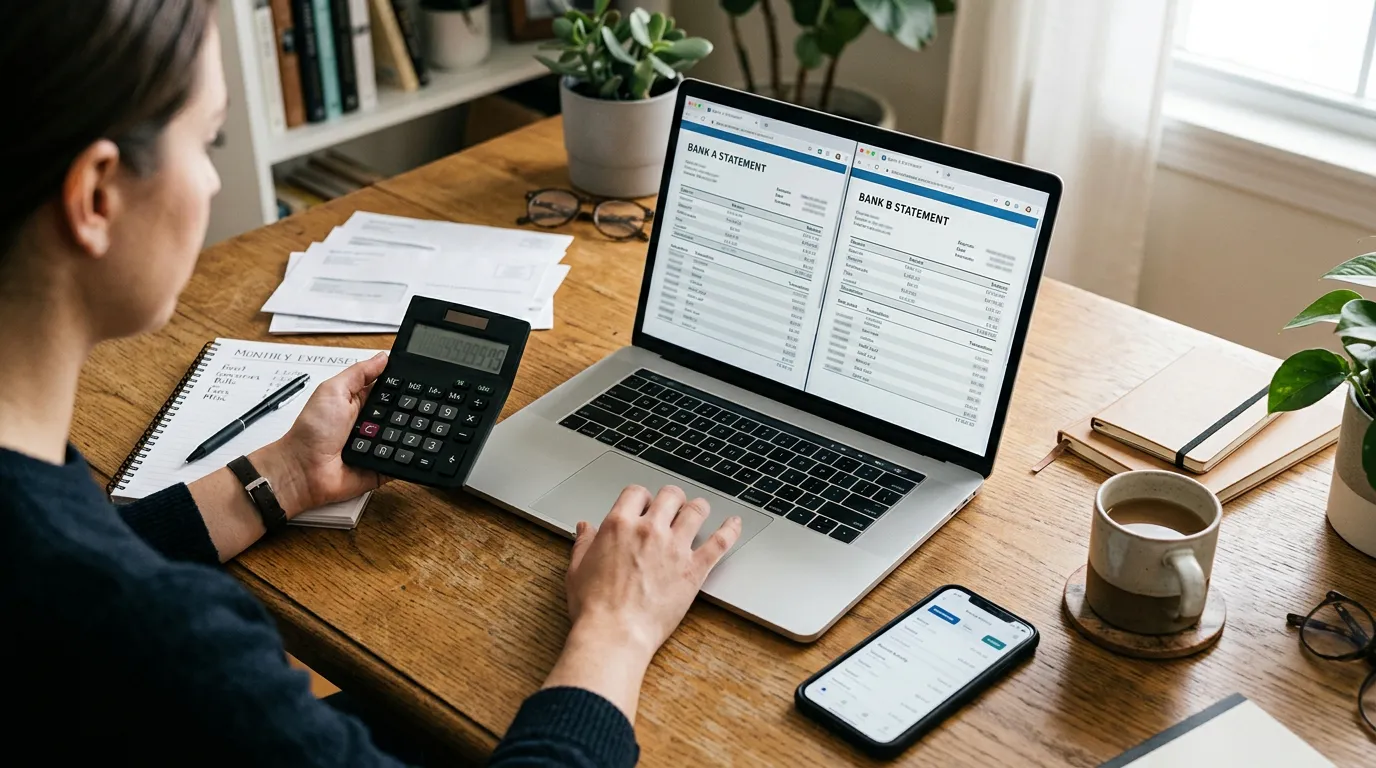
Uma tarifa mensal baixa pode esconder um custo efetivo maior quando você paga por várias operações avulsas. Para comparar conta digital ou banco tradicional com precisão, registre durante um mês tudo o que realmente movimenta sua conta.
Monte uma planilha com uma coluna para cada instituição e inclua:
- manutenção ou pacote de serviços;
- saques, transferências, depósitos e pagamentos;
- emissão, anuidade ou tarifas do cartão;
- serviços adicionais contratados;
- juros e encargos do cheque especial;
- juros de empréstimos e parcelamentos;
- custos de câmbio e taxas de investimentos, quando aplicáveis.
Depois, separe os gastos recorrentes dos ocasionais e faça a anualização. Uma cobrança pequena, repetida todos os meses, pode representar uma despesa relevante no acumulado do ano. A fórmula básica é:
Custo anual estimado = tarifas recorrentes + tarifas de uso + juros e encargos + custos de serviços adicionais
Na comparação, desconte apenas benefícios que você de fato utiliza. Cashback, pontos, descontos ou isenções não devem reduzir o cálculo se você não consegue aproveitá-los nas suas operações habituais.
Também compare uma conta com mensalidade zero, mas saques pagos, com outra que cobra um pacote e inclui os serviços usados por você. Antes de decidir, consulte a tabela de tarifas, o contrato, as taxas de juros e as condições vigentes de cada instituição. Esses documentos mostram o preço aplicável ao seu perfil e evitam uma escolha baseada apenas na publicidade.
Tarifa não é o único critério financeiro
Uma conta com poucas tarifas pode sair cara quando um bloqueio demora a ser resolvido ou uma transação suspeita não é contestada com rapidez. Por isso, ao comparar conta digital ou banco tradicional, avalie também o atendimento ao cliente: verifique os canais disponíveis, os horários, o tempo de resposta informado e o procedimento para recuperar o acesso ou contestar uma movimentação.
A segurança bancária deve ser analisada pelas funções efetivamente oferecidas, não pela aparência do aplicativo. Compare, por exemplo, a existência de autenticação, alertas de movimentação, controle de limites, bloqueio temporário do cartão e mecanismos para denunciar fraude. Esses recursos não eliminam todos os riscos, mas podem reduzir a exposição e acelerar a reação diante de um problema.
Também observe a disponibilidade do aplicativo, da rede de caixas e do suporte em situações urgentes. Quem viaja com frequência ou trabalha em horários atípicos pode depender de atendimento remoto confiável; já quem precisa de ajuda presencial deve confirmar se existe uma alternativa acessível perto de sua rotina. Para pessoas com limitações no uso de ferramentas digitais, instruções claras, canais humanos e acessibilidade podem ter impacto financeiro direto.
A proteção financeira aplicável depende do tipo de produto e da instituição contratada. Antes de abrir a conta, consulte as regras oficiais sobre cobertura, limites, contestação de transações e responsabilidade em caso de fraude. Uma falha de acesso, um golpe ou uma resposta tardia pode gerar prejuízo indireto mesmo quando a conta anuncia tarifa zero.
Quando manter uma conta digital e uma tradicional faz sentido
Manter duas contas pode ser racional quando cada instituição resolve uma necessidade diferente. Uma conta digital pode concentrar pagamentos cotidianos e transferências, enquanto a conta tradicional atende depósitos em espécie, operações na agência, crédito ou algum serviço específico que não está disponível na primeira.
Essa estratégia híbrida só faz sentido quando a segunda conta entrega uma utilidade concreta. Antes de mantê-la, some as tarifas de manutenção, cartões, pacotes e serviços adicionais das duas instituições. Em seguida, verifique se o ganho operacional — como ter acesso a uma agência ou a uma modalidade de crédito — justifica o custo permanente.
Defina uma função clara para cada conta bancária. Por exemplo:
- conta digital: pagamentos, transferências e despesas do dia a dia;
- conta tradicional: recebimento de valores em espécie, operações presenciais ou crédito;
- conta separada: reserva financeira, desde que não gere tarifas desnecessárias.
Evite duplicar produtos. Dois cartões pouco usados, seguros contratados automaticamente, pacotes de serviços e limites que você não precisa podem transformar a conveniência em despesa. Uma segunda conta também não deve ser aberta apenas por causa de uma promoção temporária, sem avaliar o que acontecerá depois do benefício.
A divisão exige organização financeira. Acompanhe os saldos, limites, notificações, vencimentos e movimentações nas duas instituições. Centralizar esse controle em uma planilha ou aplicativo de gestão ajuda a evitar pagamentos em duplicidade, saldo insuficiente e cobranças esquecidas. Se uma das contas não tiver função definida, encerrá-la pode ser mais eficiente do que manter uma estrutura bancária fragmentada.
Checklist para escolher sem cair na promessa de tarifa zero
Antes de abrir ou migrar uma conta, transforme a comparação entre conta digital ou banco tradicional em uma lista de verificação baseada no seu uso real:
- Mapeie sua rotina: você movimenta dinheiro em espécie, precisa de agência, depende de atendimento humano ou resolve tudo pelo celular? Se não usa agência nem caixa físico, investigue se está pagando por uma estrutura que não utiliza. Se usa esses serviços, calcule quanto essa conveniência representa no ano.
- Leia a tabela de tarifas: confira limites gratuitos, cobranças por operação, tarifas de saque, transferências, cartões e serviços adicionais. Verifique também as condições contratuais para manter uma eventual isenção; “tarifa zero” pode depender de regras específicas.
- Compare o crédito que pretende contratar: analise juros e encargos do cheque especial, parcelamentos, empréstimos e outros produtos relevantes para o seu planejamento financeiro. Uma conta barata pode deixar de ter bom custo-benefício se o crédito necessário for mais oneroso.
- Teste antes de concentrar tudo: navegue pelo aplicativo, simule tarefas comuns e procure os canais de atendimento. Verifique se as informações são claras e se você consegue resolver dúvidas sem transferir imediatamente toda a movimentação.
- Confira a segurança: entenda os mecanismos de proteção aplicáveis ao produto, os alertas disponíveis e o procedimento para contestar transações. Guarde os canais oficiais para bloqueio e suporte em situações urgentes.
- Reavalie depois de alguns meses: compare as tarifas, os juros e os serviços efetivamente usados com a estimativa inicial. A escolha não precisa ser permanente.
Como escolher uma conta depende desse conjunto de evidências: a conta digital tende a favorecer simplicidade e baixo custo operacional, enquanto o banco tradicional pode compensar pela estrutura e pelo atendimento. A melhor decisão financeira é a que corresponde ao seu padrão de uso.
Perguntas Frequentes
Quando vale a pena usar um banco tradicional para movimentar dinheiro em espécie?
O banco tradicional pode valer a pena quando você recebe, deposita ou saca dinheiro em espécie com frequência. Autônomos e pequenos comerciantes, por exemplo, podem precisar de agência, caixa eletrônico ou suporte presencial para a rotina financeira. Nesse caso, compare o custo do pacote e das operações com o que seria pago em uma conta digital. A estrutura física só compensa se resolver uma necessidade recorrente.
Como comparar o custo do crédito entre uma conta digital e um banco tradicional?
Compare juros, encargos, prazo, tarifas e custo efetivo da operação, em vez de presumir que ter relacionamento com um banco garantirá condições melhores. Analise separadamente cheque especial, empréstimos, parcelamentos e financiamentos que você realmente pretende usar. Uma conta com manutenção barata pode deixar de ser vantajosa se o crédito necessário for mais caro. O pacote bancário não substitui a comparação das condições concretas.
