
Vale a Pena o Seguro do Celular da Operadora ou é Melhor uma Seguradora?
A melhor escolha entre o seguro de celular da operadora e o contratado diretamente com uma seguradora depende menos do canal de venda e mais da apólice: coberturas, exclusões, franquia, mensalidade e regras para indenização.
A operadora pode oferecer conveniência na contratação e no pagamento, mas nem sempre é a empresa responsável pelo risco segurado. Por isso, a comparação precisa identificar quem emite a apólice, quais eventos estão protegidos e em que condições o aparelho será reparado, substituído ou indenizado.
Neste artigo, você verá como calcular o custo total, interpretar limites que costumam passar despercebidos e avaliar o atendimento em caso de sinistro. Ao final, poderá decidir com mais segurança se a oferta da operadora atende ao seu perfil ou se uma seguradora apresenta melhor relação entre proteção e preço.
A decisão depende da apólice, não do canal de venda
Nenhuma das duas opções é sempre superior. O seguro de celular da operadora pode ser mais conveniente para quem prioriza contratação rápida e cobrança integrada, enquanto uma seguradora contratada diretamente pode apresentar condições mais adequadas ao perfil de proteção desejado. A escolha depende do conteúdo da apólice, não do nome exibido no anúncio.
Quatro critérios devem orientar a comparação:
- Cobertura efetiva: verifique quais eventos estão realmente protegidos e se atendem aos riscos mais relevantes para você.
- Exclusões: identifique as situações que impedem a indenização, pois uma cobertura anunciada de forma ampla pode ter alcance restrito no contrato.
- Custo total: considere mensalidades, eventual franquia e o valor que ficará sob sua responsabilidade em caso de sinistro. Uma parcela menor pode deixar de ser vantajosa se a franquia for elevada.
- Processo de sinistro: avalie as exigências para comunicar o problema, enviar documentos e receber o reparo, a reposição ou a indenização prevista.
O nome da operadora não garante uma cobertura superior, assim como uma seguradora independente não será automaticamente mais barata ou completa. Em ambos os casos, compare documentos contratuais equivalentes: condições gerais, certificado ou bilhete do seguro e informações sobre a franquia.
Como regra provisória, o seguro pela operadora tende a ganhar em praticidade quando as condições são adequadas; a contratação direta merece preferência quando oferece proteção mais alinhada ao aparelho, ao uso e à capacidade financeira do segurado. A decisão deve resultar dessa comparação, e não apenas da mensalidade ou da publicidade.
Quem vende o seguro e quem responde pela proteção
A oferta pode aparecer no aplicativo, na fatura ou em uma loja da operadora, mas isso não significa que ela seja a empresa responsável pelo risco. Em um seguro de celular vinculado à operadora, a marca conhecida pode atuar como canal de distribuição, enquanto outra empresa assume a cobertura prevista na apólice.
Antes de contratar, procure nos documentos:
- Seguradora: empresa que consta como responsável pelo seguro e pelas condições da proteção.
- Administradora ou estipulante: entidade que pode organizar a contratação coletiva, a cobrança ou a relação com os clientes.
- Assistência: empresa ou rede encarregada de serviços previstos no contrato, quando houver.
- Canal de atendimento: telefone, aplicativo, site ou outro meio indicado para dúvidas, alterações e solicitações.
O nome exibido na tela de contratação não substitui a leitura do certificado do seguro, do resumo de coberturas e das condições gerais. Esses documentos podem revelar que a oferta da operadora tem regras diferentes das de uma apólice contratada diretamente, mesmo quando ambas usam linguagem comercial semelhante.
A contratação pela operadora costuma concentrar etapas: a cobrança pode vir na mesma fatura, a adesão pode depender da linha ou do aparelho e o atendimento pode ficar reunido em um único ambiente. Em contrapartida, pesquisar fora dela amplia a possibilidade de comparar seguradoras, canais e condições sem ficar limitado ao ecossistema da operadora.
Confira também o que acontece se você cancelar o plano, fizer portabilidade, trocar de aparelho ou comprar outro celular por um canal diferente. A continuidade do seguro pode exigir atualização cadastral, novo certificado ou até uma nova contratação. Sem essa verificação, uma conveniência inicial pode se transformar em uma proteção que não acompanha sua mudança.
A cobertura que parece ampla pode ter limites decisivos
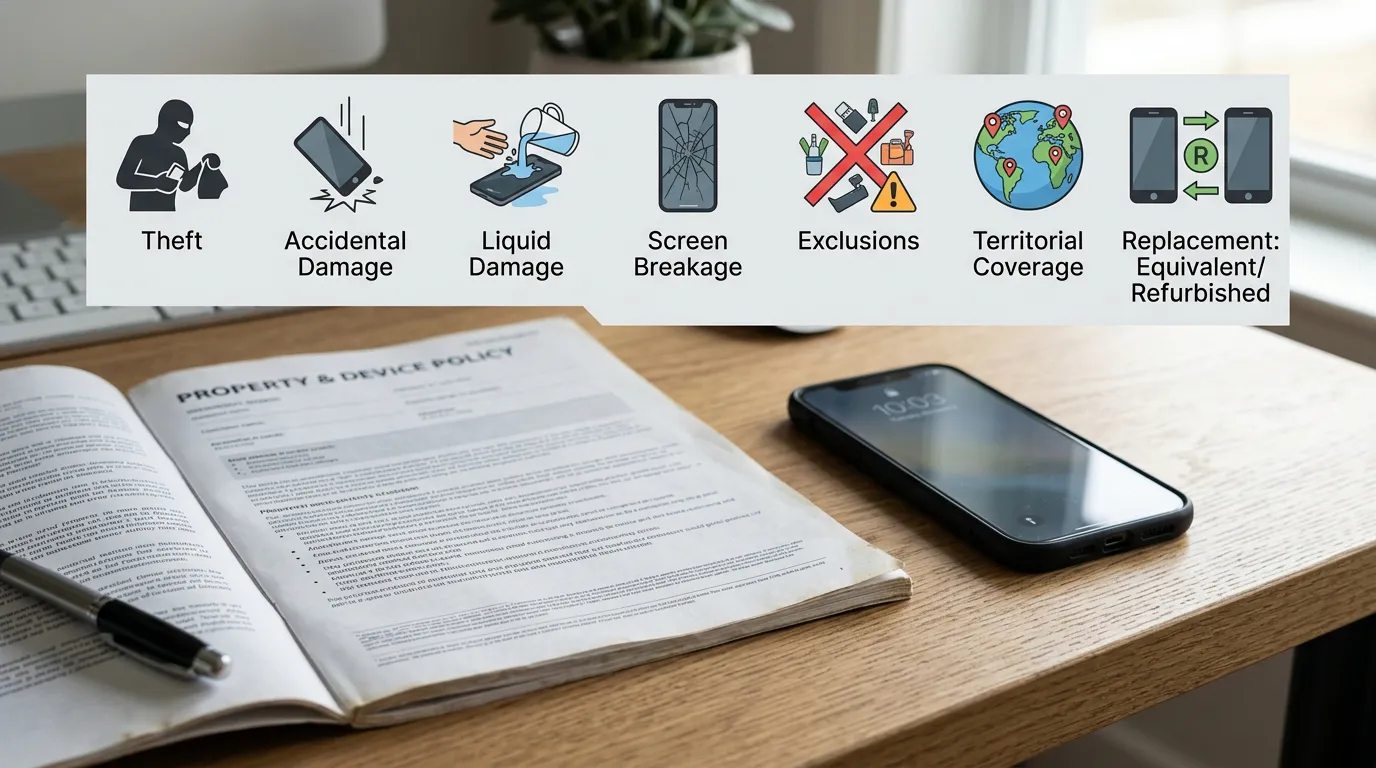
A expressão “cobertura ampla” não informa, sozinha, em quais situações o seguro de celular será útil. Compare cada evento separadamente:
| Evento | O que conferir no contrato |
|---|---|
| Roubo | Definição do crime, exigência de evidências e prazo para comunicar o caso |
| Furto qualificado | Quais sinais de rompimento ou circunstâncias precisam ser comprovados |
| Furto simples | Verifique se está incluído; muitas apólices o tratam de forma diferente |
| Dano acidental | Se inclui quedas, impactos e outros acidentes, ou apenas eventos específicos |
| Dano por líquido | Se há proteção para contato com água e quais líquidos ou situações são excluídos |
| Quebra de tela | Se prevê reparo da tela ou substituição do aparelho |
| Perda do celular | Confirme se o desaparecimento sem identificação do evento é coberto |
| Desaparecimento | Não presuma que seja equivalente a roubo ou furto |
Os termos “roubo”, “furto simples” e “furto qualificado” podem ter definições e exigências próprias nas condições gerais. Leia a redação aplicável ao evento, em vez de interpretar a cobertura pelo nome comercial.
Também procure exclusões para descuido, aparelho deixado em local inadequado, uso contrário às condições previstas, acessórios, danos preexistentes, utilização por terceiros e inadimplência. Confira ainda a cobertura territorial, a carência, a quantidade máxima de sinistros e as exigências para celulares comprados fora da operadora.
A indenização pode ocorrer por reparo, aparelho equivalente, aparelho recondicionado ou pagamento em dinheiro. Compare o limite de indenização, a eventual depreciação e a franquia: receber um aparelho recondicionado ou apenas o conserto da tela produz resultados muito diferentes, mesmo quando o evento aparece como “coberto”.
Como calcular o custo real antes de contratar
O custo do seguro de celular não se resume ao prêmio mensal exibido na contratação. Para comparar ofertas, estime o desembolso ao longo do período em que pretende permanecer com o aparelho:
Custo potencial = mensalidades pagas + franquia + despesas que o contrato não cobre.
A franquia entra nessa conta apenas se ocorrer um sinistro, mas deve ser considerada porque pode alterar completamente o custo-benefício. Também inclua gastos previsíveis relacionados à reposição, quando não estiverem contemplados na apólice.
Compare esse resultado com o valor de reposição de um aparelho equivalente hoje — não necessariamente com o preço pago na compra. A depreciação pode reduzir o valor do celular, enquanto modelos equivalentes podem estar mais caros, indisponíveis ou exigir uma configuração inferior. Verifique ainda se a indenização considera o valor de mercado, um limite fixo ou outro critério contratual.
Uma planilha simples ajuda a evitar conclusões baseadas apenas na mensalidade:
| Item | Oferta A | Oferta B |
|---|---|---|
| Prêmio mensal | R$ ___ | R$ ___ |
| Meses de uso previstos | ___ | ___ |
| Total das mensalidades | R$ ___ | R$ ___ |
| Franquia do seguro | R$ ___ | R$ ___ |
| Valor de reposição equivalente | R$ ___ | R$ ___ |
| Limites e eventos relevantes | ___ | ___ |
O seguro tende a ser mais relevante quando o aparelho é caro, difícil de substituir ou representa uma perda significativa para o orçamento. Quem já tem reserva financeira pode preferir assumir o risco; quem não consegue custear uma reposição imediata pode valorizar a previsibilidade, desde que a cobertura atenda ao problema que mais preocupa. Um prêmio menor pode esconder franquia elevada, limite baixo ou restrições que reduzem a proteção justamente nesse cenário.
O atendimento depois do problema pode mudar a escolha
Uma apólice pode parecer adequada no papel e ainda ser difícil de utilizar quando ocorre um sinistro. Antes de contratar, verifique onde fazer o aviso de sinistro, quais são os prazos para comunicar o evento e quais documentos podem ser solicitados, como nota fiscal, boletim de ocorrência, comprovante de pagamento e informações do aparelho, incluindo o IMEI.
A análise não depende apenas do relato do consumidor. O resultado tende a considerar a coerência entre o evento ocorrido, a cobertura contratada e as provas apresentadas; por isso, não existe aprovação automática. Divergências sobre a forma do roubo ou furto, ausência de documentos ou informações incompatíveis podem exigir esclarecimentos conforme as regras da apólice.
Compare também a operação oferecida por cada produto:
- canais disponíveis para o aviso de sinistro e acompanhamento do protocolo;
- prazo informado para análise e comunicação da decisão;
- existência de assistência técnica autorizada e rede disponível na sua região;
- possibilidade de reparo, envio do aparelho ou reposição;
- tipo de aparelho que será entregue em substituição, conforme o contrato.
Após roubo ou furto, use somente canais oficiais para solicitar o bloqueio da linha, do aparelho e das contas relacionadas. Siga também as orientações das instituições financeiras para proteger cartões e meios de pagamento. Guarde boletim de ocorrência, protocolos, mensagens e comprovantes de atendimento.
O Celular Seguro, serviço público do Ministério da Justiça e Segurança Pública, tem finalidade própria de bloqueio e comunicação relacionada ao aparelho. Ele não substitui uma apólice nem garante indenização. Nunca forneça senha, código de autenticação ou acesso bancário a supostos atendentes; confirme o contato pelo aplicativo, site, loja ou telefone oficial da instituição.
Checklist para escolher entre operadora e seguradora
Antes de contratar, transforme as duas propostas em uma comparação objetiva. O checklist do seguro deve responder:
- Quem é a seguradora indicada no certificado?
- Quais eventos estão cobertos e quais exclusões podem impedir a indenização?
- Qual é o valor da franquia e em que situações ela é cobrada?
- Existe limite de indenização ou de utilização da assistência?
- A reposição será feita por reparo, aparelho equivalente, modelo recondicionado ou pagamento?
- Quanto você pagará durante todo o período previsto, somando mensalidades, franquia potencial e despesas não cobertas?
- Como o sinistro é aberto, quais documentos serão exigidos e por quais canais você acompanhará o protocolo?
A oferta da operadora pode fazer sentido quando a contratação é simples, a cobrança integrada facilita o controle e as condições protegem exatamente contra o risco que mais preocupa você. Essa conveniência, porém, não compensa exclusões relevantes ou uma franquia incompatível com seu orçamento.
Pesquise uma seguradora ou outra proposta quando o aparelho foi comprado fora da operadora, quando você precisa de uma cobertura específica ou quando deseja comparar melhor franquias, limites e qualidade do atendimento. Para saber como escolher seguro de celular, compare produtos com o mesmo escopo: uma opção barata e restrita não equivale a outra mais cara e abrangente.
Uma matriz preenchida com dados reais ajuda na decisão de compra. Em 2026, a regra prática continua direta: contrate apenas se a cobertura principal for relevante, a franquia couber no orçamento e o custo total for aceitável diante do valor e da exposição do aparelho.
Perguntas Frequentes
Dano por água e quebra de tela costumam fazer parte do seguro de celular?
Podem fazer parte, mas não são coberturas automáticas. Confira se o contrato menciona expressamente dano acidental, contato com líquidos e quebra de tela, além de informar se haverá reparo ou substituição do aparelho. Algumas apólices limitam os tipos de líquido, excluem determinadas situações ou cobrem somente eventos específicos. Também verifique a franquia e se o conserto será realizado por uma assistência técnica autorizada.
O que acontece com o seguro se eu trocar de aparelho ou mudar de operadora?
A proteção pode não acompanhar automaticamente a mudança. Troca de aparelho, portabilidade, cancelamento do plano ou compra de outro celular podem exigir atualização cadastral, novo certificado ou nova contratação. Antes de fazer a alteração, consulte as regras do produto e confirme se o novo aparelho atende aos critérios de aceitação. Sem essa verificação, você pode continuar pagando por uma cobertura que não corresponde ao celular em uso.
Como saber se a franquia torna o seguro de celular caro demais?
Some o valor das mensalidades previstas ao período de uso e, no cenário de sinistro, acrescente a franquia e as despesas não cobertas. Depois, compare o total com o valor de reposição de um aparelho equivalente, não apenas com o preço pago originalmente. Uma mensalidade baixa pode deixar de ser vantajosa quando a franquia é alta, o limite de indenização é baixo ou o evento mais provável está excluído.
