
Plano de Saúde para Pets: O Cálculo que Ninguém Faz Antes de Comprar
O custo de um seguro de saúde para pets não é definido apenas pela mensalidade: coparticipações, carências, limites, exclusões e despesas fora da rede podem alterar bastante o valor pago ao longo do ano. Para saber se a contratação compensa, você precisa comparar esse custo total com o preço do atendimento avulso e com a possibilidade de formar uma reserva financeira própria.
Este artigo mostra como calcular o ponto de equilíbrio em 12 meses e adaptar a análise à idade, ao histórico de saúde e à rotina do animal. Você também verá como interpretar a cobertura real, avaliar a previsibilidade das despesas e organizar um checklist antes de assinar o contrato.
Olhe além da mensalidade: o custo real em 12 meses
A mensalidade anunciada é apenas o custo fixo de um seguro de saúde para pets. Para estimar o valor total, some também tudo o que pode ser cobrado quando o animal utilizar o serviço — e tudo o que continuará sendo pago fora da cobertura.
Use esta fórmula simples:
Custo anual estimado = mensalidades do período + despesas de uso não incluídas + coparticipações e franquias
Na planilha de custos, separe as despesas em dois grupos:
- Custos fixos: mensalidades de 12 meses e eventuais reajustes previstos no contrato.
- Custos condicionados ao uso: coparticipações, franquias, consultas fora da rede, exames não cobertos, medicamentos, deslocamento até unidades credenciadas e procedimentos pagos à parte.
Essa divisão evita que o preço mensal esconda o valor total. Um plano com mensalidade menor pode exigir coparticipações elevadas ou deixar exames e medicamentos por conta do tutor. Nesse caso, os gastos com o pet podem superar os de uma opção mais cara, mas com menos cobranças durante o atendimento.
Preencha a planilha com os números da proposta recebida, sem usar estimativas genéricas:
| Item | Valor anual estimado |
|---|---|
| Mensalidades | R$ ___ |
| Coparticipações e franquias | R$ ___ |
| Despesas fora da cobertura | R$ ___ |
| Deslocamento e atendimentos externos | R$ ___ |
| Valor total | R$ ___ |
Inclua uma coluna para indicar se cada despesa é fixa ou depende da utilização. Assim, você enxerga não apenas o preço anunciado, mas o custo anual provável do contrato.
Faça a conta do ponto de equilíbrio antes de contratar
O ponto de equilíbrio mostra quantos atendimentos, em termos aproximados, seriam necessários para que o custo do plano se aproxime do que você pagaria diretamente. A fórmula inicial é:
Ponto de equilíbrio aproximado = custo anual do plano ÷ custo médio do atendimento pago sem o plano
Preencha o cálculo com os valores da proposta e os preços praticados na sua região. Se o custo anual estimado for de R$ 1.200 e o atendimento avulso considerado custar R$ 150, o resultado seria de oito atendimentos equivalentes. Esse número não representa uma previsão de uso, mas um parâmetro para avaliar o custo-benefício.
A conta precisa ser ajustada quando houver participação financeira do tutor. Desconte, no cenário do plano, coparticipações e franquias; no cenário avulso, inclua consultas, exames e procedimentos que você realmente pagaria. Também registre limites de reembolso, serviços excluídos e atendimentos que continuariam fora da rede. Duas opções com a mesma mensalidade podem atingir o equilíbrio em momentos diferentes por causa dessas regras.
Teste pelo menos três cenários:
- Baixo uso: consultas e procedimentos preventivos previsíveis;
- Uso intermediário: acompanhamento recorrente ou exames adicionais;
- Alto uso: emergência, cirurgia ou outro evento de grande despesa.
No primeiro cenário, compare o plano com o pagamento avulso e com o valor que seria destinado a uma reserva financeira. No último, avalie sobretudo a capacidade de reduzir um risco financeiro imediato: a proteção pode ser relevante mesmo sem gerar economia média ao longo do ano. Trate os três resultados como simulações, não como garantia de utilização ou de cobertura.
Adapte o cálculo ao perfil e à rotina do seu animal
A mesma cobertura pode ter utilidade muito diferente conforme o perfil do animal. Para comparar propostas com mais precisão, considere espécie, idade do pet, porte, histórico de saúde, nível de atividade e doenças preexistentes — sem presumir que uma predisposição resulte necessariamente em um diagnóstico ou custo específico.
Comece pelas despesas dos últimos 12 meses. Separe o que foi preventivo, como consultas de rotina e vacinas quando previstas, do que esteve ligado a tratamento, exames, cirurgias ou internações. Essa divisão mostra se o seguro de saúde para pets atende principalmente a uma rotina previsível ou se oferece proteção relevante para acompanhamentos mais frequentes e eventos de maior impacto financeiro.
Um cão jovem e ativo pode concentrar o uso em cuidados preventivos e atendimentos ocasionais. Já um animal mais velho, ou que já faça acompanhamento veterinário regular, pode depender mais de consultas recorrentes e exames. Essa diferença não permite afirmar qual perfil terá determinado custo, mas muda os itens que devem ser conferidos no contrato, como exclusões, carências e limites.
A localização também entra na análise. Se a rede credenciada fica distante, estime o tempo, o transporte e a possibilidade de recorrer a um atendimento externo. Uma cobertura ampla perde utilidade quando não contempla as necessidades mais prováveis do seu cão ou gato, ou quando o acesso é impraticável.
Projete ainda a evolução do acompanhamento com o envelhecimento do pet. O plano adequado hoje pode exigir revisão depois, especialmente se a rotina de consultas, exames ou tratamentos mudar.
Leia a cobertura como uma planilha de riscos
Uma cirurgia pode aparecer na publicidade como procedimento coberto e, ainda assim, depender de carência, autorização prévia, limite por evento ou disponibilidade na rede credenciada. Por isso, avalie a cobertura contratual linha por linha, e não apenas pelo nome do produto — “plano”, “seguro” ou “assistência” não substitui a leitura das condições gerais.
Monte um quadro com, pelo menos, estas colunas:
| Item | O que conferir |
|---|---|
| Serviços | Consultas, exames, procedimentos, cirurgias, internação, emergência e especialidades incluídas |
| Carência | Prazo específico para cada tipo de atendimento |
| Participação | Coparticipação, franquia e valor pago pelo tutor em cada uso |
| Limites | Valor por procedimento, limite anual ou quantidade máxima de utilizações |
| Acesso | Rede credenciada, necessidade de autorização prévia e disponibilidade regional |
| Reembolso veterinário | Percentual ou valor máximo, documentos exigidos e prazo para solicitação |
| Exclusões | Doenças preexistentes, prevenção, medicamentos, materiais, transporte e atendimento fora da área |
A carência merece atenção especial: contratar uma cobertura não significa poder utilizá-la imediatamente. Verifique se o prazo muda entre consultas, exames, emergências e cirurgias.
Também confirme as regras que afetam a continuidade do contrato: reajuste, cancelamento, renovação e eventual alteração da rede credenciada. Se houver reembolso, peça o procedimento completo por escrito; uma promessa genérica não informa quais notas, laudos ou autorizações serão necessários. Guarde a proposta, as condições gerais e os canais de atendimento usados na contratação para comparar o que foi anunciado com o que efetivamente estará disponível.
Compare proteção, previsibilidade e reserva financeira
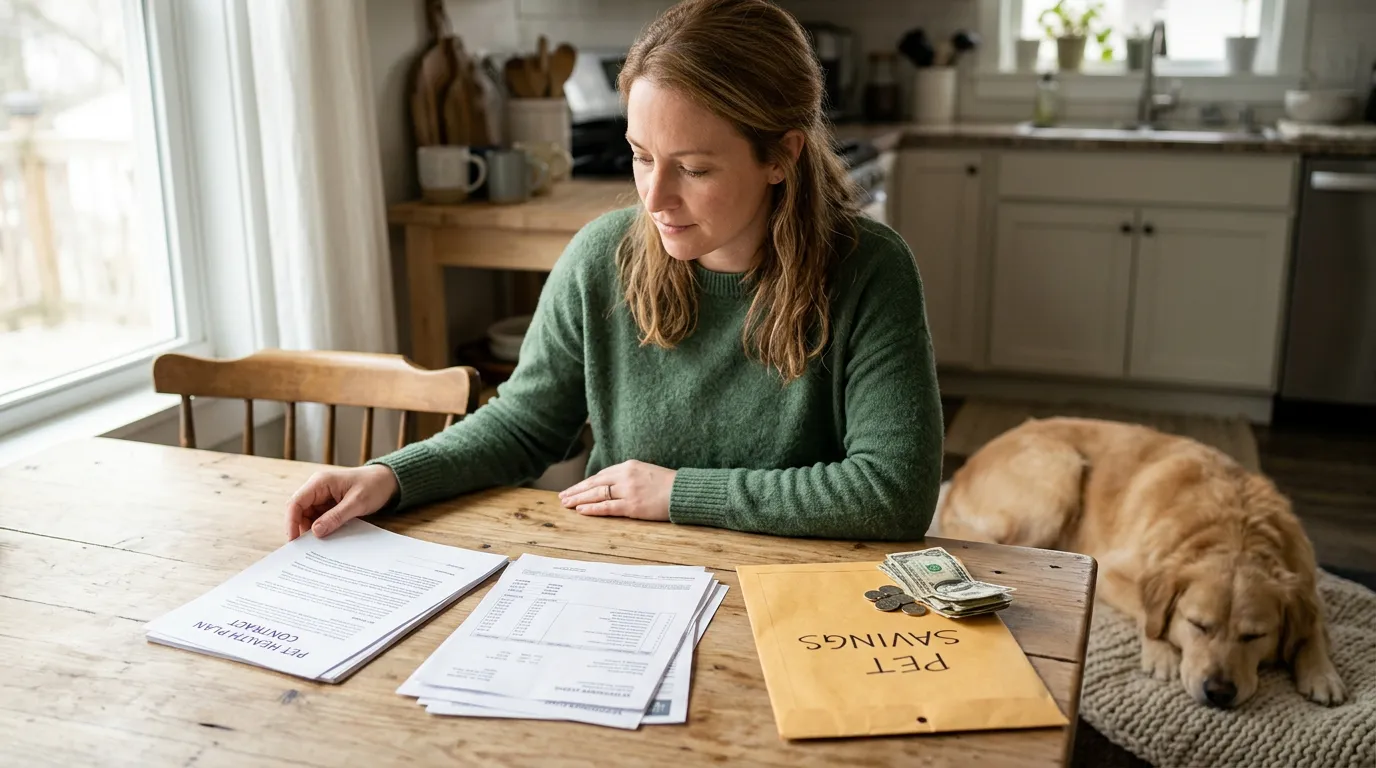
A melhor comparação não é apenas entre mensalidade e consulta particular. Ela envolve três estratégias diferentes: contratar um plano ou seguro de saúde para pets, pagar cada atendimento de forma avulsa ou formar uma reserva para despesas veterinárias.
| Estratégia | Principal vantagem | Principal limitação |
|---|---|---|
| Plano ou seguro | Mais previsibilidade financeira e acesso conforme as regras contratadas | Depende de rede, autorização, carências, limites e serviços disponíveis |
| Pagamento particular | Liberdade para escolher profissionais e estabelecimentos | Maior risco de desembolso imediato em emergências |
| Reserva própria | Flexibilidade para usar o dinheiro onde for necessário | Exige disciplina, liquidez e tempo para acumular recursos |
O pagamento avulso pode funcionar para um pet com baixo uso previsível, especialmente quando o tutor consegue absorver consultas e exames sem comprometer o orçamento. Essa opção perde segurança quando uma despesa elevada surge sem planejamento e não há dinheiro disponível naquele momento.
A reserva financeira oferece liberdade de escolha, mas não é equivalente ao seguro: ela não garante acesso a uma rede, descontos ou transferência de parte do risco para a operadora. Além disso, uma reserva recém-iniciada pode ser insuficiente diante de uma emergência.
Também é possível combinar as estratégias. Um seguro de saúde para pets pode organizar despesas recorrentes, enquanto uma reserva menor cobre coparticipações, transporte, serviços excluídos e o período de carência. Essa composição reduz a dependência de uma única solução, sem eliminar a necessidade de verificar se a cobertura realmente atende à rotina do animal.
Reavalie a escolha quando houver mudança de cidade, alteração da rede credenciada, envelhecimento ou mudança no estado de saúde do pet. Pagar menos por mês não significa economizar se a alternativa aumentar o risco de uma despesa imediata que você não consegue pagar.
Use este checklist antes de assinar
Uma proposta de seguro de saúde para pets só está pronta para comparação quando os números e as regras estão registrados no mesmo quadro. Use este checklist de contratação antes de assinar:
- Reúna os gastos veterinários recentes do animal e separe-os em rotina, tratamentos e emergências. Inclua consultas, exames, medicamentos e deslocamentos pagos à parte.
- Solicite a proposta completa, as condições gerais e demais documentos contratuais. O anúncio comercial não substitui as regras de utilização.
- Calcule o custo anual de cada alternativa: plano ou seguro, pagamento avulso e reserva própria. Simule três níveis de uso — baixo, médio e alto — com os valores praticados na sua região.
- Marque, para cada proposta, carências, exclusões, limites por procedimento ou período, coparticipações, franquias, critérios de autorização e regras de reembolso.
- Confirme a localização e a disponibilidade da rede credenciada. Uma cobertura relevante pode perder utilidade se exigir deslocamentos inviáveis ou não atender na sua cidade.
- Liste as despesas que continuarão fora do contrato e verifique se você consegue pagá-las durante a carência, em atendimentos não autorizados ou quando não houver prestador disponível.
- Registre a decisão financeira: qual risco a contratação reduz, quais custos ficam previsíveis e quais situações permanecem descobertas. A opção adequada é a que combina proteção útil com uma parcela que cabe no orçamento — não necessariamente a de menor mensalidade.
- Guarde a planilha e revise a escolha quando mudarem o perfil do pet, a cidade, a rede credenciada ou as condições do contrato. Primeiro estime os riscos e as despesas; depois compare os produtos.
Perguntas Frequentes
O seguro de saúde para pets cobre medicamentos e transporte?
Nem sempre: medicamentos, transporte e atendimentos externos podem continuar sob responsabilidade do tutor. Na comparação, registre esses itens como despesas fora da cobertura e verifique as condições gerais, porque o nome do plano não revela o alcance real da proteção. Mesmo quando consultas, exames ou cirurgias estão incluídos, podem existir limites, autorização prévia, rede credenciada restrita ou cobrança adicional. Esses gastos devem entrar no custo anual estimado para evitar uma avaliação baseada apenas na mensalidade.
Como calcular o custo de um plano para pet durante a carência?
Durante a carência, você deve considerar que a mensalidade pode ser cobrada sem que determinados atendimentos estejam disponíveis. Some as mensalidades do período aos gastos que provavelmente serão pagos de forma avulsa, incluindo consultas, exames, medicamentos, transporte e procedimentos não autorizados. Confira o prazo específico para cada serviço, pois consultas, emergências e cirurgias podem ter regras diferentes. A reserva financeira pode ajudar a cobrir esse intervalo, mas não substitui a verificação das exclusões e limitações do contrato.
A coparticipação pode tornar um seguro pet barato mais caro?
Sim, a coparticipação pode fazer uma opção de mensalidade menor superar o custo de outra com mensalidade mais alta. Para comparar, estime quantas consultas, exames ou procedimentos podem ocorrer nos cenários de baixo, médio e alto uso e aplique o valor cobrado em cada utilização. Faça o mesmo com franquias e limites por procedimento. O resultado deve ser comparado ao atendimento avulso, incluindo as despesas que continuariam fora da cobertura.
O que acontece se a rede credenciada não atender na minha cidade?
Se a rede não atender na sua cidade, você pode ter de arcar com deslocamento, procurar atendimento externo ou pagar integralmente um serviço não disponível, conforme as regras do contrato. Por isso, não basta contar quantos procedimentos estão listados: confirme endereços, especialidades, disponibilidade regional e necessidade de autorização. Uma cobertura ampla pode ser pouco útil quando o acesso é impraticável. Inclua tempo e transporte na planilha e verifique como funciona o reembolso fora da rede, se essa possibilidade existir.
Como doenças preexistentes afetam a escolha de um seguro para pets?
Doenças preexistentes podem alterar a utilidade da contratação porque devem ser conferidas entre as exclusões, carências e limitações do contrato. Se o animal já faz acompanhamento, separe os gastos recorrentes de consultas e exames dos eventos ocasionais e confirme por escrito quais desses serviços estarão disponíveis. Não presuma que o plano cobrirá um tratamento em andamento apenas porque anuncia determinada especialidade. A análise deve considerar o histórico dos últimos 12 meses e o que permanecerá pago pelo tutor.
Posso combinar seguro pet com uma reserva financeira?
Sim, combinar as duas estratégias pode ser útil: o seguro organiza despesas recorrentes ou reduz parte do risco, enquanto a reserva cobre coparticipações, transporte, medicamentos, serviços excluídos e gastos durante a carência. Essa combinação não elimina limites, exclusões ou problemas de acesso à rede. Defina previamente quais despesas serão pagas por cada recurso e confira se a parcela do plano, mais o valor destinado à reserva, cabe no orçamento sem comprometer outras necessidades.
Com que frequência devo revisar o seguro de saúde do meu pet?
Revise a escolha quando o animal envelhecer, mudar o padrão de acompanhamento, alterar o estado de saúde, mudar de cidade ou quando a rede credenciada e as condições do contrato forem modificadas. Refaça a planilha com os gastos recentes e recalcule os cenários de baixo, médio e alto uso. Confira também reajustes, renovação, cancelamento, limites e carências. Uma cobertura adequada em uma fase da vida pode deixar de atender às necessidades do cão ou gato depois.
