
Como negociar dívidas bancárias e reduzir o valor dos pagamentos
Uma negociação de dívida bancária só é vantajosa quando a parcela cabe no orçamento sem comprometer despesas essenciais e o custo total do acordo faz sentido. O maior desconto anunciado nem sempre representa a melhor condição: prazos longos, juros e novas obrigações podem aumentar o valor pago ao final.
Este artigo mostra como negociar dívidas bancárias com base na sua capacidade real de pagamento. Você verá como organizar os débitos, preparar uma proposta objetiva, comparar alternativas, identificar condições inviáveis e formalizar o acordo com segurança.
Também encontrará orientações para acompanhar os pagamentos e agir rapidamente se a primeira proposta não funcionar ou se surgir risco de novo atraso.
Comece pelo valor que realmente cabe no seu orçamento
Antes de aceitar qualquer oferta, transforme sua capacidade de pagamento em dois limites distintos: o valor máximo da entrada e o valor máximo da parcela mensal. Essa separação evita usar toda a reserva disponível no início e depois não conseguir manter os pagamentos.
Calcule a renda líquida mais previsível e subtraia moradia, alimentação, transporte, saúde, contas essenciais e outras obrigações prioritárias. O resultado não deve ser usado integralmente na negociação: preserve uma margem para despesas imprevistas e variações de renda. Quem recebe comissões, trabalhos autônomos ou outros valores instáveis deve tomar como referência um cenário conservador, não o melhor mês.
A parcela sustentável é aquela que você consegue pagar com regularidade sem sacrificar necessidades básicas nem depender de uma renda incerta. Um acordo que reduz o risco de nova inadimplência costuma ser mais adequado do que uma proposta aparentemente vantajosa, mas incompatível com o orçamento mensal.
Também evite avaliar a oferta apenas pela parcela inicial. Para torná-la menor, o banco pode distribuir os pagamentos por um prazo mais longo, e isso pode elevar o custo total. O desconto, o prazo e a aprovação dependem da análise do credor e das condições apresentadas; não há redução percentual garantida.
Se a entrada consumir a reserva destinada a aluguel, alimentação ou emergências, ela está acima do seu limite, mesmo que o desconto pareça expressivo. Da mesma forma, não aceite uma parcela que só fecha as contas quando tudo corre perfeitamente: a negociação precisa funcionar também diante de uma despesa inesperada.
Faça um mapa completo das dívidas antes de negociar
Reúna todas as informações em uma única tabela antes de conversar com o banco. Isso reduz o risco de negociar um saldo devedor incompleto, confundir contratos ou aceitar uma cobrança sem compreender sua composição.
| Credor | Produto financeiro | Nº do contrato | Saldo informado | Parcela | Parcelas restantes ou vencidas | Vencimento | Situação |
|---|---|---|---|---|---|---|---|
| Banco ou instituição | Cartão, cheque especial, empréstimo, financiamento | Número registrado no documento | Valor exibido | Valor atual | Quantidade | Data | Em dia, atrasada ou renegociada |
Separe as dívidas por modalidade. Cartão de crédito, cheque especial, empréstimo pessoal e financiamento podem ter contratos, encargos e formas de cobrança diferentes. Registre também juros, multas, tarifas e outros valores que apareçam no extrato bancário, no contrato ou na proposta. Não presuma que toda cobrança esteja correta: primeiro compare os documentos e, se houver divergência, solicite esclarecimentos formais.
Confirme quem é o credor e qual canal oficial deve ser utilizado. Quando uma empresa terceirizada fizer a cobrança, verifique sua relação com a instituição antes de fornecer dados ou pagar qualquer boleto. Use o aplicativo, o site oficial ou os contatos presentes no contrato; guarde cada protocolo de atendimento.
Organize ainda os contratos, extratos, comprovantes de renda, comprovantes de despesas e registros de conversas anteriores. Some as parcelas atuais e observe se várias dívidas vencem na mesma data. Esse diagnóstico mostra o total mensal comprometido e fornece uma base documental para pedir ao banco uma proposta coerente com o débito real.
Apresente uma proposta objetiva e negociável ao banco
Uma conversa de renegociação tende a ser mais produtiva quando você apresenta números concretos, em vez de apenas pedir “um desconto”. Informe quanto consegue pagar por mês, qual entrada seria possível, em que data poderia fazer o primeiro pagamento e qual é o prazo máximo que aceita para quitar o acordo.
Peça alternativas que possam ser comparadas, como:
- redução do valor da parcela;
- desconto para pagamento à vista;
- entrada menor;
- mudança no prazo de pagamento;
- combinação entre entrada e parcelas.
Para cada opção, solicite o valor da entrada, o número de parcelas, o vencimento inicial, as condições em caso de atraso e o custo total informado pelo banco. A análise detalhada dessas condições deve ser feita antes da escolha, sem decidir apenas pela menor parcela.
Se a primeira oferta ultrapassar sua capacidade financeira, faça uma contraproposta realista. Você pode, por exemplo, indicar uma entrada menor e aceitar um prazo diferente, desde que a parcela permaneça dentro do limite já definido. O banco não é obrigado a aceitar a contraproposta, mas uma solicitação específica facilita a busca por alternativas.
Comprovantes de renda e despesas podem ajudar a demonstrar sua capacidade financeira. Envie esses documentos somente pelo aplicativo, site, telefone, agência ou outro canal oficial indicado pelo próprio banco. Confira o endereço do site e desconfie de links recebidos por mensagens.
Anote a data, o canal utilizado, o protocolo, o nome ou identificação do atendente e todos os termos apresentados. Esse registro ajuda a verificar o que foi efetivamente oferecido antes da formalização do acordo bancário.
Compare o custo total, não apenas o desconto anunciado
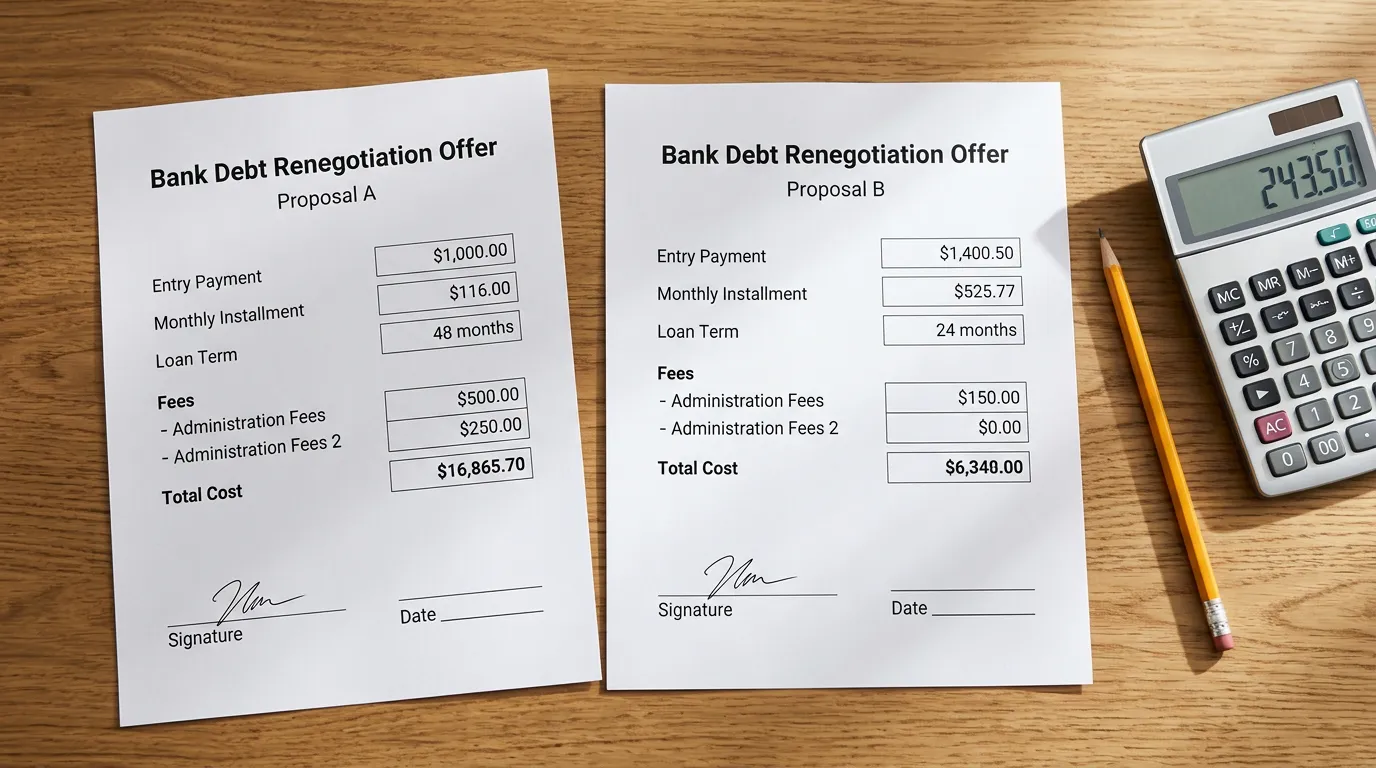
Uma proposta com desconto maior pode exigir uma entrada que compromete sua reserva ou incluir parcelas longas e encargos elevados. Para comparar alternativas, use uma conta simples:
Custo total = entrada + soma das parcelas + encargos previstos no acordo.
Organize cada oferta em uma tabela com:
- valor da entrada;
- quantidade e valor das parcelas;
- soma das parcelas;
- juros, tarifas e multas aplicáveis;
- prazo final;
- condições para manter o desconto, como pagamento em dia;
- valor total a desembolsar.
A redução da parcela e a redução do saldo total são benefícios diferentes. Um prazo maior pode diminuir o valor mensal, mas aumentar o desembolso final. Já um desconto expressivo no saldo pode vir acompanhado de uma entrada que você não consegue pagar. A melhor alternativa é aquela que combina custo final aceitável com condições que possam ser cumpridas até o encerramento.
Considere, por exemplo, duas propostas hipotéticas: a primeira tem desconto nominal maior, mas exige entrada elevada e poucas parcelas; a segunda oferece desconto menor, entrada acessível e prazo mais extenso. A comparação deve mostrar quanto você pagará em cada cenário, e não apenas qual percentual aparece no anúncio.
Quando houver novo empréstimo ou refinanciamento, verifique o Custo Efetivo Total (CET), a taxa, o prazo e eventuais garantias previstas no contrato. Não contrate crédito novo automaticamente para quitar uma dívida antiga. Antes, compare a renegociação formal da própria dívida e confirme se a nova prestação permanece sustentável.
Peça a proposta completa por escrito, com esses valores e condições, antes de pagar qualquer entrada.
Formalize o acordo e acompanhe cada pagamento
A negociação só se torna segura quando a proposta deixa de ser uma promessa no atendimento e passa a constar em um documento contratual ou registro oficial. Antes do primeiro pagamento, confira se o acordo informa:
- saldo negociado e eventual desconto aplicado;
- valor da entrada e das parcelas;
- quantidade de parcelas e datas de vencimento;
- juros, tarifas, multas e outros encargos;
- condições para manter o desconto;
- consequências de atraso ou pagamento parcial.
Salve o contrato, a proposta, os protocolos, os comprovantes e as mensagens do atendimento em um único local. Uma pasta digital pode reunir o documento do acordo e um registro cronológico dos contatos; outra pode armazenar os comprovantes de cada pagamento. Essa organização facilita a demonstração do que foi combinado se o sistema do banco apresentar alguma divergência.
Antes de pagar um boleto ou fazer um Pix, confirme o beneficiário, o banco, o valor e os dados do destinatário dentro do canal oficial da instituição. Não envie dinheiro para contas indicadas apenas por mensagens avulsas ou por supostos intermediários. Nunca compartilhe senha, código de autenticação ou acesso completo à sua conta, mesmo que a pessoa prometa obter desconto ou acelerar a quitação.
Depois de cada pagamento, guarde o comprovante e verifique se o lançamento foi reconhecido. Se o valor não aparecer ou as condições divergirem do acordo, registre a ocorrência e preserve capturas de tela, protocolos e documentos. Após a última parcela ou o pagamento previsto, solicite um documento que comprove a quitação ou o encerramento da obrigação, conforme o caso.
Se a primeira proposta não funcionar, mude uma variável por vez
Uma oferta rejeitada ou um saldo divergente não encerra a negociação. Antes de aceitar qualquer condição, peça ao atendimento bancário o detalhamento do valor cobrado: principal, encargos, pagamentos já reconhecidos, descontos aplicados e critérios usados para chegar ao saldo. Se os números não coincidirem com seus extratos ou contratos, registre a contestação e solicite uma resposta formal.
Depois, altere apenas um elemento da contraproposta por vez. Você pode manter a parcela mensal possível e negociar:
- uma entrada menor;
- outra data de vencimento;
- um prazo diferente;
- a primeira parcela para uma data compatível com seu recebimento.
Essa abordagem mostra qual ajuste torna o acordo viável, sem misturar várias mudanças e perder o controle das condições. Peça que cada alternativa seja enviada pelos canais oficiais do banco e guarde protocolo, data, identificação do atendimento e documento recebido.
Se o atendimento inicial não esclarecer a divergência, utilize a sequência formal disponibilizada pela instituição, como SAC e ouvidoria, conforme o procedimento informado pelo próprio banco. Persistindo o problema, você pode consultar um órgão de defesa do consumidor ou outro canal público adequado, verificando os procedimentos vigentes em 2026. Esses canais podem orientar ou registrar a reclamação, mas não garantem desconto, suspensão da cobrança ou aprovação do acordo.
Desconfie de intermediários que prometem redução garantida. Não entregue senha, token, código de confirmação ou acesso à conta, nem pague terceiros antes de identificar o credor, o contrato e os termos oficiais da renegociação. Uma suposta solução rápida pode ser fraude financeira, especialmente quando exige transferência para uma pessoa ou empresa sem vínculo claramente comprovado com o banco.
Proteja o orçamento depois de fechar a renegociação
Um acordo só permanece vantajoso quando a parcela continua integrada ao orçamento familiar até o último vencimento. Crie um calendário de pagamentos com a data de entrada da renda, o valor da parcela, o vencimento e lembretes antecipados. Inclua esse compromisso no orçamento antes de distribuir o restante do dinheiro entre gastos variáveis e objetivos de consumo.
Quando for compatível com sua rotina financeira, separe o valor da parcela assim que a renda entrar. Manter esse dinheiro em uma conta ou reserva destinada ao pagamento reduz o risco de gastá-lo ao longo do mês. Também acompanhe os vencimentos em um aplicativo, planilha ou agenda, especialmente se houver mais de um contrato.
Evite usar crédito rotativo, cheque especial ou novas compras parceladas para cobrir a parcela renegociada. Essa prática pode criar uma segunda dívida antes que a primeira seja encerrada. Revise gastos variáveis todos os meses — como lazer, assinaturas e compras não essenciais — para identificar rapidamente qualquer deterioração da capacidade de pagamento.
Se a parcela deixar de caber antes do vencimento, procure o credor por um canal oficial assim que perceber o problema. Explique a mudança na renda ou nas despesas e peça orientação sobre as alternativas disponíveis; não espere um novo atraso, mas também não presuma que haverá uma segunda renegociação.
O sucesso de como negociar dívidas bancárias não se mede apenas pelo maior desconto obtido. Ele aparece na regularidade dos pagamentos, na redução do custo financeiro e na capacidade de manter o orçamento equilibrado até a quitação.
Perguntas Frequentes
Como saber se a entrada de uma renegociação está alta demais?
A entrada está alta demais quando compromete o dinheiro reservado para aluguel, alimentação, contas essenciais ou emergências. Antes de negociar, defina um valor máximo que possa pagar sem deixar o orçamento sem margem. Não use toda a sua reserva apenas para obter um desconto maior, porque as parcelas seguintes ainda precisarão ser pagas. Se a entrada ultrapassar esse limite, peça uma alternativa com valor inicial menor, mesmo que o prazo ou o custo total sejam diferentes.
Quais documentos devo levar ou enviar para negociar uma dívida bancária?
Separe contratos, extratos, comprovantes de renda, comprovantes de despesas, boletos, registros de pagamentos e protocolos de atendimentos anteriores. Também anote o número de cada contrato, o saldo informado, as parcelas vencidas e os encargos apresentados. Esses documentos ajudam a demonstrar quanto você consegue pagar e permitem conferir se o saldo cobrado está correto. Envie tudo somente pelo aplicativo, site, agência ou outro canal oficial indicado pelo banco.
Como organizar os pagamentos depois de renegociar várias dívidas?
Monte um calendário único com cada contrato, valor, vencimento, data de entrada da renda e lembretes antecipados. Quando for possível, separe o dinheiro da parcela assim que receber, mantendo-o em uma conta ou reserva destinada ao pagamento. Registre cada quitação e confira o reconhecimento pelo banco. Também observe se várias parcelas vencem na mesma data, pois essa concentração pode pressionar o caixa e exigir planejamento adicional para evitar novo atraso.
