
Como aumentar o score de crédito e melhorar as chances de aprovação
Como aumentar o score de crédito depende principalmente de manter pagamentos em dia, corrigir informações incorretas e usar o crédito de forma previsível — mas nenhuma dessas medidas garante uma pontuação maior ou aprovação imediata.
Este guia mostra quais atitudes devem vir primeiro, como lidar com dívidas atrasadas, revisar seus dados e evitar solicitações sucessivas de crédito. Também explica por que o score pode variar entre modelos e instituições, quanto tempo uma melhora pode levar e quais fatores, além da pontuação, influenciam a análise de um pedido.
Você encontrará um roteiro prático para melhorar seu perfil sem assumir dívidas desnecessárias, escolher um produto compatível com sua capacidade de pagamento e preparar uma solicitação com chances mais realistas de aprovação.
Priorize estas ações para começar a melhorar o score
Comece pela consulta do seu score e do histórico de crédito no canal oficial do birô responsável pela informação. A análise inicial deve procurar quatro pontos: contas vencidas, negociações pendentes, dados cadastrais incorretos e compromissos que você deixou de acompanhar.
Depois, organize as pendências por prioridade e regularize os atrasos dentro da sua capacidade financeira. Evite assumir um acordo que comprometa despesas essenciais ou crie novos vencimentos difíceis de cumprir. A regularidade futura tende a ser mais útil para o histórico de crédito do que uma tentativa pontual de obter muitos pontos rapidamente.
Um roteiro inicial pode incluir:
- Conferir o relatório e o score: identifique o que está registrado e anote eventuais divergências.
- Mapear compromissos: reúna contas, parcelas, vencimentos e débitos em aberto em uma única lista.
- Planejar os pagamentos: ajuste datas de vencimento, use lembretes e mantenha uma reserva compatível com sua renda.
- Corrigir os dados: atualize telefone, endereço, renda e outras informações solicitadas, mas somente quando houver uma alteração real.
- Adiar pedidos desnecessários: não solicite vários cartões, empréstimos ou financiamentos enquanto ainda organiza o perfil.
Essas medidas ajudam a construir um padrão mais previsível, mas não garantem aumento imediato do score. Além disso, melhorar o score de crédito não equivale a obter aprovação automática: cada instituição pode fazer sua própria análise de crédito, considerando o produto solicitado e a capacidade de pagamento informada.verter
Regularize atrasos e construa um histórico de pagamentos
Pagar uma dívida uma única vez não substitui a continuidade do comportamento. Para fortalecer o histórico de pagamentos, o mais relevante é manter as próximas obrigações dentro do prazo, sem criar novos atrasos depois de regularizar uma pendência.
Há três situações que precisam ser diferenciadas:
- Quitar a dívida: o valor é pago conforme a cobrança apresentada, mas a atualização do registro pode depender do credor e do birô de crédito.
- Fazer uma renegociação: a dívida atrasada é substituída por um acordo com novas condições. O compromisso passa a ser cumprir todas as parcelas e verificar o que foi combinado sobre a atualização das informações.
- Manter a dívida vencida: a pendência continua em aberto e pode seguir influenciando a análise do perfil, conforme os registros disponíveis e os critérios utilizados.
Antes de aceitar uma renegociação de dívida, confirme com o credor o valor total, a quantidade e as datas das parcelas, eventuais encargos e a forma como o acordo será registrado. Guarde o comprovante e acompanhe a atualização pelos canais oficiais. Não presuma que o score mudará imediatamente: o processamento pode ocorrer em momentos diferentes para o credor e para o birô.
Para evitar novos esquecimentos, use recursos simples de organização, como débito automático, alertas no celular ou um calendário de vencimentos. Eles não garantem aumento do score, mas reduzem o risco de falhas operacionais.
Atenção: não assuma uma parcela que comprometa despesas essenciais apenas para tentar melhorar o score. Se a quitação integral não couber no orçamento, procure um acordo com o credor que seja compatível com sua capacidade de pagamento.
Mantenha seus dados e o Cadastro Positivo consistentes
Dados cadastrais desatualizados ou divergentes podem dificultar a identificação correta do consumidor e prejudicar a análise do perfil. Um endereço antigo, telefone incorreto, nome divergente ou renda declarada que não corresponde à realidade pode exigir verificações adicionais e gerar inconsistências no registro financeiro.
Revise periodicamente, pelos canais oficiais do birô de crédito, banco ou credor responsável:
- nome completo e CPF;
- endereço e telefone;
- e-mail;
- renda declarada, quando solicitada;
- vínculos e informações financeiras que você reconhece;
- registros de dívidas já quitadas ou renegociadas.
O Cadastro Positivo reúne informações sobre o histórico de pagamentos e pode contribuir para uma avaliação mais completa do consumidor. Isso não significa que a inclusão, a permanência ou a consulta ao cadastro produza aumento automático do score. As regras e opções relacionadas à inclusão, exclusão, consulta e correção devem ser verificadas diretamente com as instituições responsáveis.
Ao encontrar um erro, siga um caminho documentado. Primeiro, guarde contratos, comprovantes de pagamento, protocolos e mensagens relacionadas ao caso. Depois, procure o credor que forneceu a informação e solicite a correção. Se o problema não for resolvido, use o canal oficial do birô de crédito para contestar o registro e acompanhe o protocolo até a atualização.
Não pague empresas que prometem remover registros legítimos, “limpar” o CPF ou aumentar o score por métodos secretos. Essas ofertas podem envolver fraude ou simplesmente não entregar o resultado prometido. A correção de informações deve ocorrer por procedimentos oficiais, sem fornecer senhas, códigos de segurança ou dados desnecessários a terceiros.
Use o crédito com previsibilidade, sem pedir vários produtos
O uso do limite do cartão também compõe a leitura do seu perfil. Utilizar todo o limite disponível de forma recorrente pode indicar uma dependência maior do crédito, sobretudo quando o valor não corresponde à sua capacidade de pagamento. Não existe um percentual universal de utilização que determine aumento ou queda do score em todos os modelos; o foco deve ser manter uma relação sustentável entre gastos, renda e vencimentos.
Pagar a fatura integralmente reduz o risco de transformar compras correntes em uma dívida mais cara. Quando o pagamento total não for possível, avalie o custo efetivo do parcelamento e confirme se as parcelas cabem no orçamento junto com aluguel, contas básicas e outros compromissos. Usar um cartão para cobrir a fatura de outro apenas desloca o problema e pode acelerar o endividamento.
Também evite fazer várias solicitações de crédito em sequência. Pedidos de cartões, empréstimos ou financiamentos podem gerar consultas de crédito e, conforme o modelo de avaliação e a instituição, sinalizar uma necessidade imediata de recursos. Antes de enviar uma proposta, verifique:
- qual é a finalidade concreta do produto;
- juros, tarifas, seguros e custo total;
- valor e duração das parcelas;
- impacto no orçamento mesmo diante de uma despesa inesperada.
Contratar qualquer cartão ou empréstimo não é uma estratégia segura para aumentar o score. Alerta financeiro: não abra produtos, movimente valores ou tome empréstimos apenas para fabricar histórico. O caminho mais consistente é construir registros por meio de compromissos reais, escolhidos com critério e pagos dentro do prazo.
Entenda o prazo, as variações e os limites do score
A pontuação de crédito não funciona como um marcador que sobe imediatamente após uma única ação. O prazo para aumentar o score depende da atualização das informações, da continuidade do comportamento financeiro e do modelo usado na avaliação. Por isso, não existe um número universal de dias ou pontos que se aplique a todos os consumidores.
Uma informação específica pode ser atualizada antes de o histórico completo refletir uma mudança consistente. Por exemplo, uma dívida paga pode deixar de aparecer como pendência depois que o credor comunica a quitação, mas isso não significa que a pontuação subirá na mesma proporção nem que haverá aprovação automática. A evolução do histórico exige acompanhamento ao longo do tempo, e não apenas uma alteração isolada no relatório de crédito.
Também é possível encontrar pontuações diferentes para a mesma pessoa. O resultado pode variar conforme:
- o birô consultado;
- o modelo de score utilizado;
- o produto solicitado, como cartão, empréstimo ou financiamento;
- as informações disponíveis para a instituição;
- a política de crédito e os critérios internos de cada empresa.
Mesmo um score alto não garante aprovação de crédito. A instituição pode avaliar renda, vínculo profissional, dívidas existentes, valor solicitado, prazo da operação e capacidade de pagamento. Assim, uma recusa não prova necessariamente que a pontuação esteja incorreta.
Acompanhe a pontuação e o relatório pelos canais oficiais, mas interprete essas consultas como instrumentos de controle, não como promessa de resultado. Desconfie de quem garante determinado score ou aprovação em poucas horas: não há método legítimo capaz de assegurar esse resultado em prazo fixo. A expectativa realista é observar a consistência das informações e do comportamento financeiro, sem assumir novas dívidas para tentar acelerar o processo.
Prepare a solicitação para aumentar as chances de aprovação
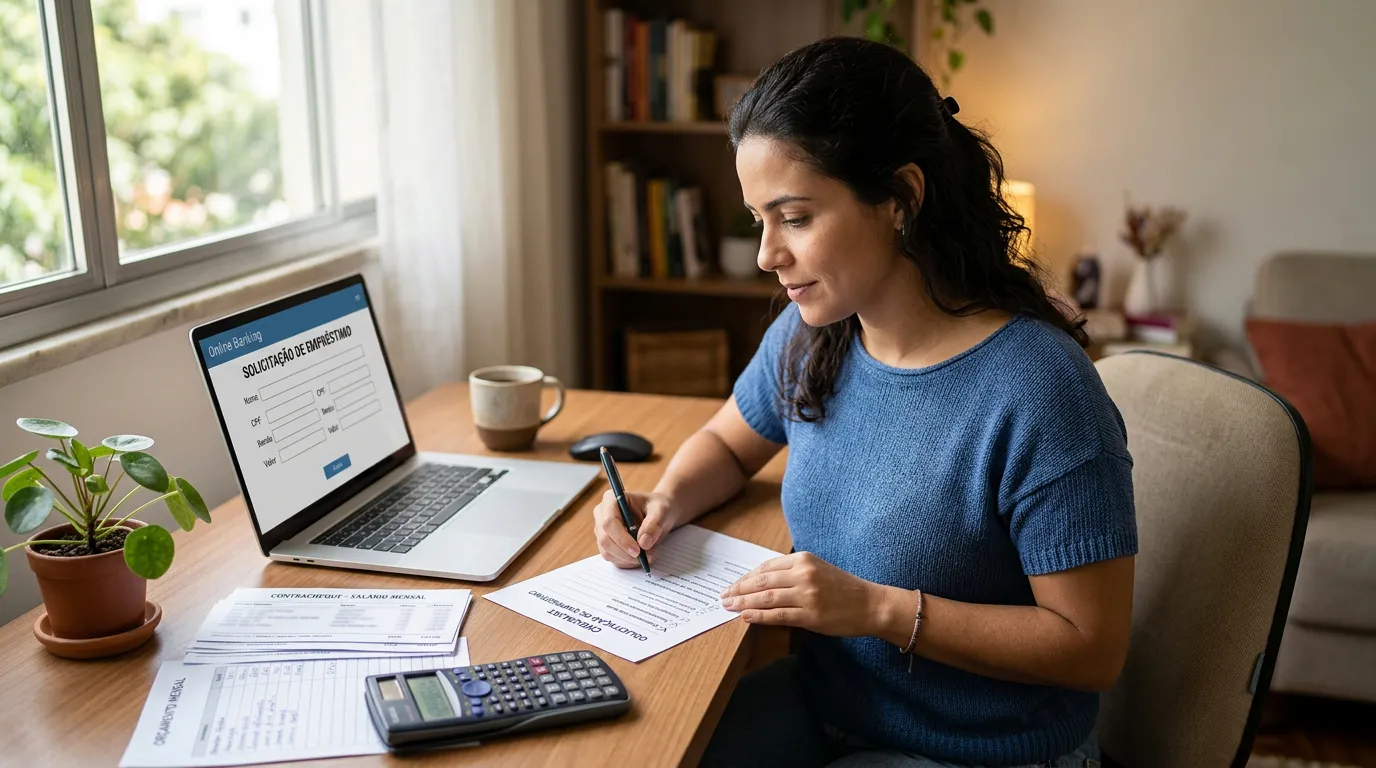
Um pedido de crédito bem planejado considera mais do que o score: a instituição também pode avaliar renda, compromissos financeiros, finalidade do produto e capacidade de pagamento. Antes de enviar a proposta, confirme se a parcela e o valor total cabem no orçamento sem comprometer despesas essenciais, reserva para imprevistos e obrigações já assumidas.
Organize os documentos e informe dados verdadeiros, como renda, endereço e compromissos financeiros, conforme solicitado na análise de crédito. Informações inconsistentes podem exigir verificações adicionais. Escolha um produto compatível com a finalidade: um financiamento, cartão ou empréstimo deve atender a uma necessidade definida, e não ser contratado apenas para tentar melhorar o perfil.
Quando houver mais de uma opção, compare:
- taxa de juros e Custo Efetivo Total (CET);
- prazo e valor das parcelas;
- tarifas, seguros e outros encargos;
- valor final pago ao término do contrato.
A menor taxa anunciada não representa necessariamente o menor custo. Além disso, aprovação, limite, taxa e condições podem variar mesmo quando duas pessoas têm o mesmo score, pois cada instituição aplica seus próprios critérios e informações disponíveis.
Antes de solicitar, confira este checklist:
- dados cadastrais atualizados;
- pendências tratadas dentro da sua capacidade;
- parcela compatível com o orçamento;
- finalidade do crédito definida;
- custos e condições comparados;
- apenas uma solicitação planejada por vez, quando possível.
Alerta: não aumente a dívida nem pague intermediários que prometam aprovação. Use os canais oficiais da instituição e leia o contrato de crédito inteiro antes de aceitar, verificando as condições efetivamente oferecidas.
Perguntas Frequentes
Pagar uma dívida atrasada faz o score subir na hora?
Não, pagar uma dívida atrasada não garante aumento imediato do score. Primeiro, o credor precisa comunicar a quitação ou a renegociação, e o birô precisa processar essa atualização. Mesmo quando a pendência deixa de aparecer, a pontuação pode não subir na mesma proporção, porque os modelos também consideram a continuidade do comportamento financeiro. Depois de regularizar o débito, mantenha as próximas contas em dia e confirme pelos canais oficiais se o registro foi atualizado.
Por que meu score varia entre diferentes aplicativos ou instituições?
O score pode variar porque cada birô ou instituição pode usar um modelo diferente, com informações disponíveis e critérios próprios. O produto analisado também influencia: cartão, empréstimo e financiamento podem receber avaliações distintas. Por isso, uma diferença entre pontuações não significa necessariamente erro no cadastro. Compare sempre a origem da informação, consulte o relatório completo pelos canais oficiais e verifique se há dados incorretos ou pendências que você não reconhece.
