
IOF no Seguro de Vida: Como Esse Imposto Invisível Impacta Seu Bolso
O IOF no seguro de vida costuma aparecer na composição do prêmio pago pelo segurado, e não como um desconto sobre a indenização recebida pelos beneficiários. Para entender quanto a proteção realmente custa, é preciso separar o prêmio líquido, o imposto e o valor total cobrado pela seguradora.
A proposta e a apólice devem mostrar onde essa cobrança foi considerada e quais condições se aplicam ao produto contratado. Como regras e alíquotas podem mudar, especialmente em 2026, não é seguro comparar propostas usando percentuais antigos ou informações genéricas sobre outros tipos de seguro.
Neste artigo, você verá como identificar o IOF, estimar seu efeito nos pagamentos mensais ou anuais, conferir a documentação e avaliar o custo total antes de contratar ou renovar a cobertura.
Onde o IOF aparece na contratação
O IOF é um tributo associado a determinadas operações financeiras, incluindo operações de seguro conforme o enquadramento do produto e a regra vigente. Em um seguro de vida tradicional, ele costuma ser considerado na composição do prêmio do seguro, que é o valor pago por você para manter a cobertura ativa.
Na proposta ou na apólice, a cobrança pode aparecer separada ou já incorporada ao valor total. Uma composição fictícia poderia ser apresentada assim:
- Prêmio líquido: preço da cobertura antes do imposto e de outros itens;
- IOF: tributo calculado conforme a operação e as regras aplicáveis;
- Outros encargos: valores eventualmente previstos no contrato, que não devem ser confundidos com o IOF;
- Prêmio total: quantia efetivamente cobrada do segurado.
O capital segurado, por outro lado, é o valor contratado para determinada cobertura. Ele não representa o preço do seguro: é a referência usada para calcular a indenização devida quando ocorre um evento coberto e são cumpridas as condições da apólice. Assim, pagar um prêmio total de determinado valor não significa que esse montante será abatido do capital segurado.
Em regra, o IOF que compõe o pagamento do seguro não funciona como um desconto automático na indenização recebida pelos beneficiários. Ainda assim, a forma de cobrança pode variar conforme o produto, a estrutura contratual e a norma vigente. Por isso, confira se a apólice trata o imposto como item destacado, embutido no prêmio ou sujeito a alguma condição específica do contrato.
Como a cobrança aumenta o valor do prêmio
O cálculo pode ser separado em três etapas: identificar a base de cálculo, aplicar a alíquota vigente e somar o resultado ao prêmio líquido, quando essa for a forma adotada na proposta.
IOF = base de cálculo × alíquota aplicável
A base pode estar relacionada ao prêmio da operação, mas não deve ser presumida sem conferir o documento e a regra válida para aquele produto. Se a proposta informar prêmio líquido de R$ X e alíquota de Y%, o IOF estimado será R$ X × Y%. O prêmio bruto, nesse caso, corresponderá ao prêmio líquido mais o imposto, além de eventuais outros valores previstos no contrato.
A apresentação varia entre seguradoras. Uma proposta pode mostrar “R$ X + IOF”, deixando o tributo destacado. Outra pode informar somente “R$ Z por mês”, já com a cobrança incorporada. No segundo formato, peça a composição do valor antes de comparar o custo efetivo com outra simulação de seguro.
Também observe a periodicidade. Em uma cobrança mensal, multiplique o valor total da parcela pelo número de pagamentos previstos no período analisado. Em uma cobrança anual, confira o desembolso do ano inteiro; se houver pagamento antecipado, verifique se o valor corresponde a uma única cobrança ou se cobre várias competências.
Compare sempre o total pago, e não apenas a menor parcela anunciada. Para evitar distorções, use a alíquota indicada na própria proposta e confirme sua aplicação com a seguradora. Aplicar uma taxa encontrada em publicação antiga pode produzir uma estimativa incorreta e mascarar a diferença entre prêmio líquido, IOF e valor total.
O tratamento pode mudar conforme o produto contratado
O rótulo “seguro de vida” pode reunir contratos com estruturas bastante diferentes. Um seguro individual temporário, por exemplo, tende a concentrar o pagamento na proteção contra determinados riscos. Já um seguro coletivo é contratado por uma empresa ou outro estipulante, que negocia condições para um grupo e pode apresentar a cobrança ao participante em certificado ou demonstrativo próprio.
Também é preciso distinguir o seguro de risco de produtos que incluem cobertura por sobrevivência, formação de reserva ou algum componente de acumulação. Nesses casos, o valor pago pode reunir parcelas com finalidades distintas, como:
- custo da cobertura securitária;
- contribuições destinadas à formação de reserva;
- taxas de administração ou outros encargos previstos;
- componentes ligados à previdência privada, quando houver.
Por isso, um chamado “seguro de vida com previdência embutida” não deve ser comparado ao seguro de vida tradicional apenas pelo percentual de IOF ou pelo valor da parcela. A proposta precisa indicar qual parte corresponde ao seguro, quais valores pertencem à estrutura previdenciária e que tipo de contrato está sendo oferecido. Expressões comerciais como “plano misto” também exigem essa separação documental.
As coberturas adicionais seguem a mesma lógica: uma apólice pode combinar morte, invalidez, doenças graves ou outros eventos, com condições e custos próprios. Antes de comparar propostas, confirme a natureza do produto, o papel do estipulante e a discriminação dos valores. Uma regra observada em um seguro coletivo ou em um produto com acumulação não deve ser aplicada automaticamente a outro contrato.
Como identificar o IOF na proposta e na apólice
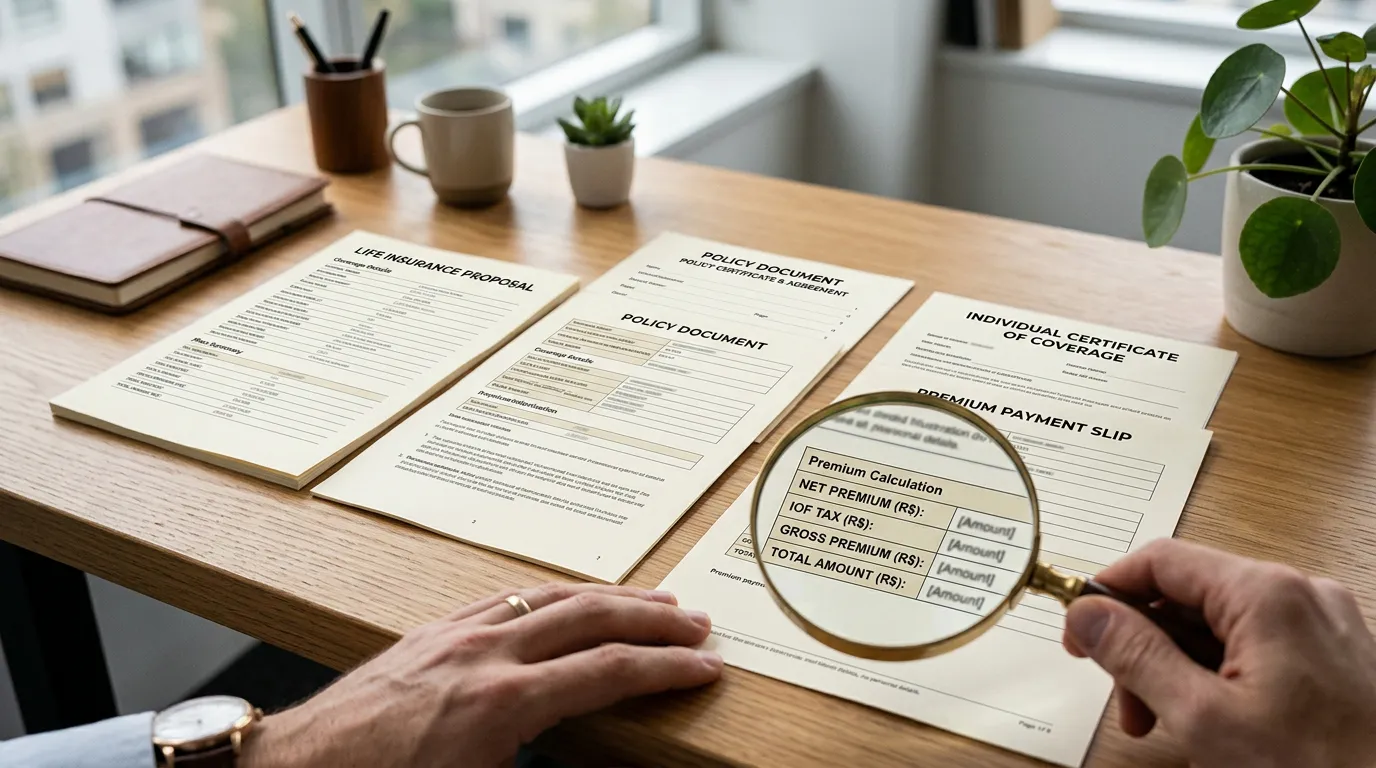
A conferência começa pelos documentos que formam a contratação, não apenas pelo boleto. Procure a informação na proposta de seguro, no demonstrativo de prêmio, nas condições particulares, na apólice e, quando houver contratação coletiva, no certificado individual. O boleto ou demonstrativo de cobrança também pode ajudar, embora não seja obrigatório que apresente uma linha exclusiva para o imposto.
Busque expressões como:
- “IOF” ou “impostos”;
- “prêmio líquido”;
- “prêmio bruto”;
- “valor total”;
- “tributos incidentes” ou termos equivalentes.
Antes de assinar ou renovar, confirme se o valor exibido já inclui o IOF ou se o imposto será acrescentado posteriormente. Verifique também se a cobrança está indicada por parcela, por período de cobertura ou como total da operação. Essa distinção evita comparar uma cotação com valor mensal total a outra que mostra apenas o prêmio antes dos tributos.
Peça ao corretor de seguros ou à seguradora respostas objetivas:
- Qual é a base usada para a cobrança?
- Qual alíquota foi aplicada e em que regra ela se apoia?
- Quais componentes do prêmio estão sujeitos ao IOF?
- O valor apresentado já inclui o imposto?
- A cobrança poderá mudar na renovação? Em quais condições?
Solicite, se necessário, a memória de cálculo e guarde a proposta utilizada na contratação. Ela será útil para identificar alterações futuras no prêmio, nas coberturas ou na forma de discriminação do seguro de vida com IOF. Também não presuma que cancelamento, restituição ou devolução de valores ocorrerá automaticamente: esses efeitos dependem do contrato, da forma de pagamento e da regra aplicável.
Alíquota e regras: o que precisa ser confirmado em 2026
Uma alíquota encontrada em uma notícia antiga não basta para definir o custo do seu seguro de vida com IOF. Em 2026, a análise deve considerar a legislação vigente, a base de cálculo, o alcance da cobrança e eventuais regras de transição aplicáveis ao produto e ao período da contratação.
A data é decisiva. Confira, pelo menos:
- quando a proposta foi emitida;
- em que data o contrato começou a vigorar;
- se houve renovação ou alteração da apólice;
- se o ato normativo prevê um período de transição;
- qual regra estava vigente no momento da cobrança.
Uma publicação pode anunciar aumento, redução, suspensão ou extinção do imposto sem esclarecer se a medida já produz efeitos, quais produtos alcança ou se depende de regulamentação. Por isso, a manchete deve ser tratada como ponto de partida, não como prova de que determinada cobrança se aplica à sua apólice.
A verificação deve recorrer à legislação federal consolidada, ao Diário Oficial da União e, quando pertinente, a orientações da Receita Federal e da SUSEP. Também compare essas informações com a documentação atualizada fornecida pela seguradora. Uma regra destinada a outro tipo de seguro, operação financeira ou componente previdenciário não deve ser automaticamente transportada para o seguro de vida.
Essa cautela é especialmente necessária em contratos híbridos, com cobertura securitária, reserva, sobrevivência ou estrutura previdenciária. Se o valor for elevado ou o efeito tributário for relevante, confirme a interpretação com um corretor habilitado e, quando necessário, com um profissional especializado em tributação ou direito securitário.
Como avaliar o impacto no seu orçamento antes de contratar
A melhor comparação não começa pelo menor IOF, mas pelo custo total da proteção e pelo que cada proposta realmente entrega. Coloque lado a lado ofertas com capital segurado semelhante e confira coberturas, exclusões, carência, reajustes e condições de renovação. Uma proposta aparentemente mais barata pode limitar eventos cobertos ou impor condições menos favoráveis.
Separe o efeito do imposto dos demais fatores que alteram o prêmio. Idade, perfil de risco, capital contratado, coberturas adicionais, forma de pagamento e reajustes previstos podem produzir diferenças maiores do que o próprio seguro de vida com IOF. Por isso, compare o valor final mensal e anual, indicando se o montante já inclui o imposto.
Também projete o desembolso para o período em que você pretende manter o contrato. No orçamento familiar, uma parcela mensal que parece pequena pode representar um compromisso anual relevante; em pagamentos anuais, verifique se haverá impacto concentrado no caixa. Repita a análise quando ocorrer renovação, mudança de cobertura ou alteração da periodicidade de pagamento.
Não escolha automaticamente a oferta com menor IOF. Se ela tiver capital segurado inferior, mais exclusões ou reajustes menos previsíveis, o custo-benefício pode ser pior.
Antes de assinar, use este checklist:
- confirme a alíquota vigente para o produto;
- identifique a base de cálculo;
- verifique se o valor informado já inclui o IOF;
- compare o prêmio total mensal e anual;
- confira coberturas, exclusões, carência e renovação;
- guarde a proposta, a apólice e a memória de cálculo, se fornecida.
Perguntas Frequentes
Como comparar dois seguros de vida quando um informa o prêmio líquido e o outro só mostra o valor total?
Converta as duas propostas para a mesma base: valor total mensal e desembolso anual, deixando claro o que já inclui o IOF. Na primeira, some o imposto e eventuais encargos ao prêmio líquido; na segunda, peça a composição do valor antes de concluir que ela é mais barata. Depois, compare capital segurado, coberturas, exclusões, carência, reajustes e renovação, pois o menor tributo não garante o melhor custo-benefício.
Seguro de vida coletivo e seguro individual recebem o mesmo tratamento de IOF?
Não se deve presumir que recebam exatamente o mesmo tratamento. No seguro coletivo, a empresa ou outro estipulante negocia o contrato, e a cobrança pode aparecer no certificado individual ou em um demonstrativo destinado ao participante. No seguro individual, a composição costuma ser apresentada diretamente na proposta e na apólice. Em ambos os casos, confirme a natureza do produto, a base de cálculo, a alíquota e quais valores estão incluídos no total.
Qual alíquota de IOF devo usar para estimar um seguro de vida em 2026?
Use somente a alíquota indicada na proposta e confirmada para o produto, a data e a operação analisados; não aplique automaticamente um percentual encontrado em uma publicação antiga. Em 2026, verifique a legislação federal vigente, atos do Diário Oficial da União e orientações pertinentes da Receita Federal ou da SUSEP, além da documentação atualizada da seguradora. Mudanças, transições ou regras destinadas a outros produtos podem alterar a interpretação.
