
O Diagnóstico que Ninguém Espera: Como seu Seguro de Vida Realmente Funciona
O seguro de vida com doenças graves pode pagar uma indenização após um diagnóstico coberto, mas o pagamento não é automático: depende de o caso atender exatamente à definição, aos critérios e às exclusões previstos na apólice.
A diferença entre o seguro de vida tradicional, a cobertura adicional para doenças graves e os produtos específicos está no evento que aciona a proteção. Enquanto a cobertura por morte se relaciona ao falecimento do segurado, a cobertura por doença grave pode permitir o recebimento em vida — desde que o diagnóstico e os documentos comprovem as condições contratadas.
Ao longo do artigo, você verá como a seguradora analisa o pedido, quais limites costumam aparecer no contrato, o que influencia o preço e o capital segurado e como revisar a apólice antes de contratar ou solicitar a indenização. Também encontrará critérios práticos para avaliar se essa proteção corresponde às suas necessidades financeiras.
O que realmente dispara o pagamento da cobertura
O diagnóstico, sozinho, não aciona o pagamento. No seguro de vida com doenças graves, o gatilho é o reconhecimento de um evento coberto conforme a definição, os critérios médicos e as demais condições da apólice.
A cobertura de doenças graves pode ser contratada como garantia adicional de um seguro de vida ou em um produto específico, conforme a oferta da seguradora. Em ambos os casos, o contrato determina quando surge o direito à indenização — e o nome popular da doença não substitui essa análise.
A principal diferença está no momento e no destinatário do pagamento:
- o benefício por morte normalmente é destinado aos beneficiários após o falecimento do segurado;
- a indenização em vida pode ser paga ao próprio segurado quando um diagnóstico coberto é confirmado nos termos contratados.
Para isso, a apólice pode exigir que a doença esteja em determinado estágio, alcance certo grau de gravidade, seja confirmada por exames específicos ou envolva um procedimento previsto no contrato. Uma pessoa pode receber o mesmo diagnóstico em linguagem cotidiana, mas não atender ao gatilho contratual se faltarem esses requisitos.
O valor também não é definido apenas pelo custo do tratamento. A indenização costuma estar relacionada ao capital segurado e à forma de pagamento estabelecida na apólice, que pode prever uma quantia determinada ou outra estrutura contratada. Assim, a existência de uma condição médica não garante pagamento em todos os casos: é necessário verificar se há sinistro coberto e se o evento reconhecido corresponde exatamente à proteção adquirida.
Do diagnóstico à análise: como o pedido é processado
Depois da confirmação médica, o recebimento da indenização depende de transformar o diagnóstico em um pedido formal e documentado. O processo costuma seguir estas etapas:
- Localize a apólice e as condições do produto. Verifique se a cobertura estava vigente na data do diagnóstico, qual canal é indicado para o aviso de sinistro e quais documentos a seguradora exige. A versão contratual aplicável pode estar na apólice, no certificado individual ou em anexos.
- Comunique o evento pelos canais previstos. Faça o aviso de sinistro pelo meio indicado no contrato — por exemplo, portal, aplicativo, central de atendimento ou corretor. Observe eventuais prazos contratuais e guarde o protocolo, a data do contato e a confirmação do envio. Um aviso informal, sem registro, pode dificultar o acompanhamento posterior.
- Reúna a documentação. A lista varia conforme a apólice e o caso, mas pode incluir formulário de aviso, documentos de identificação, relatório médico, laudo, exames, histórico clínico e dados bancários. Envie cópias legíveis e mantenha uma pasta com os arquivos, comprovantes e mensagens trocadas.
- Acompanhe a regulação do sinistro. A seguradora analisa a documentação para verificar não apenas a existência do diagnóstico, mas também se o quadro comprovado corresponde à definição contratual. Por isso, pode solicitar esclarecimentos, laudos adicionais ou exames complementares.
- Registre a decisão. Ao receber a resposta, confira se ela indica a aprovação, a pendência documental ou a recusa e quais fundamentos foram apresentados. Se houver solicitação adicional, anote o que foi pedido e a data do envio.
Um checklist simples — aviso, protocolo, documentos apresentados, solicitações complementares e respostas — reduz perdas de informação durante a análise do pedido.
Doenças, critérios e exclusões: onde a cobertura encontra limites
A expressão “doenças graves” não tem um significado único para todos os seguros. O alcance da proteção está na definição contratual de cada evento, geralmente apresentada nas condições gerais, e não apenas na lista de nomes usada na publicidade.
Duas apólices podem mencionar a mesma doença e, ainda assim, exigir critérios diferentes para caracterizar o sinistro. Uma pode vincular o pagamento a determinado estágio, extensão ou resultado de exame; outra pode estabelecer exclusões específicas ou não cobrir aquela manifestação clínica. Por isso, a leitura deve seguir esta ordem: definição da doença, critérios médicos, documentos exigidos, exclusões e limitações de cobertura.
Também é necessário distinguir situações que parecem equivalentes, mas podem receber tratamentos contratuais distintos:
- Diagnóstico confirmado: pode acionar a cobertura somente quando atende integralmente à definição da apólice.
- Sintomas ou suspeita clínica: em geral, não equivalem ao diagnóstico previsto no contrato.
- Doença preexistente: pode estar sujeita a regras próprias, declaração obrigatória, restrições ou exclusão, conforme o produto.
- Procedimento médico: realizar uma cirurgia ou outro tratamento não significa, automaticamente, ter direito à indenização.
- Incapacidade: pode pertencer a uma cobertura diferente, com requisitos próprios, sem se confundir com doença grave.
Confira ainda eventual carência, critério de sobrevivência, quantidade de eventos cobertos e o que ocorre com a proteção após um pagamento. Essas condições variam entre seguradoras, planos e versões do produto; não existe uma lista universal aplicável a todo seguro de vida com doenças graves.
Na declaração de saúde, omissões ou informações incorretas podem afetar a análise da contratação ou do sinistro. Isso não presume má-fé: reforça apenas a necessidade de responder com precisão e guardar os documentos médicos relevantes.
O que influencia o preço e o valor da proteção
O preço de um seguro de vida com doenças graves resulta da combinação entre o risco analisado pela seguradora e o desenho da proteção escolhida. Idade, informações declaradas na proposta, histórico de saúde, capital segurado, coberturas adicionais, prazo e forma de pagamento podem influenciar a subscrição de risco e a aceitação do contrato. A inclusão dessa cobertura pode alterar o prêmio do seguro, impor condições específicas ou até afetar a aprovação da proposta, conforme os critérios da seguradora.
Três valores precisam ser separados na cotação:
- Prêmio: quantia paga pelo contratante para manter o seguro, conforme a periodicidade prevista.
- Capital segurado: referência financeira da cobertura contratada.
- Indenização: valor eventualmente pago quando as condições do contrato são atendidas; pode corresponder ao capital previsto, a uma parcela dele ou seguir outra regra expressa na apólice.
Por isso, duas propostas com o mesmo nome comercial podem oferecer proteções diferentes. Uma cotação mais barata pode ter capital segurado menor, menos coberturas adicionais, prazo reduzido, limites mais amplos ou regras distintas depois do pagamento de uma indenização. O preço isolado não permite concluir qual alternativa protege melhor a sua situação.
Na comparação, verifique a vigência, a forma de atualização do capital e do prêmio, os reajustes, as condições de renovação e as hipóteses de cancelamento. Confira também se o prêmio pode mudar ao longo do tempo e o que acontece com a cobertura após um sinistro. Uma análise útil coloca lado a lado o prêmio total, o capital segurado, as coberturas incluídas e as condições contratuais — não apenas o valor mensal exibido na cotação.
Como conferir a apólice antes de assinar ou acionar
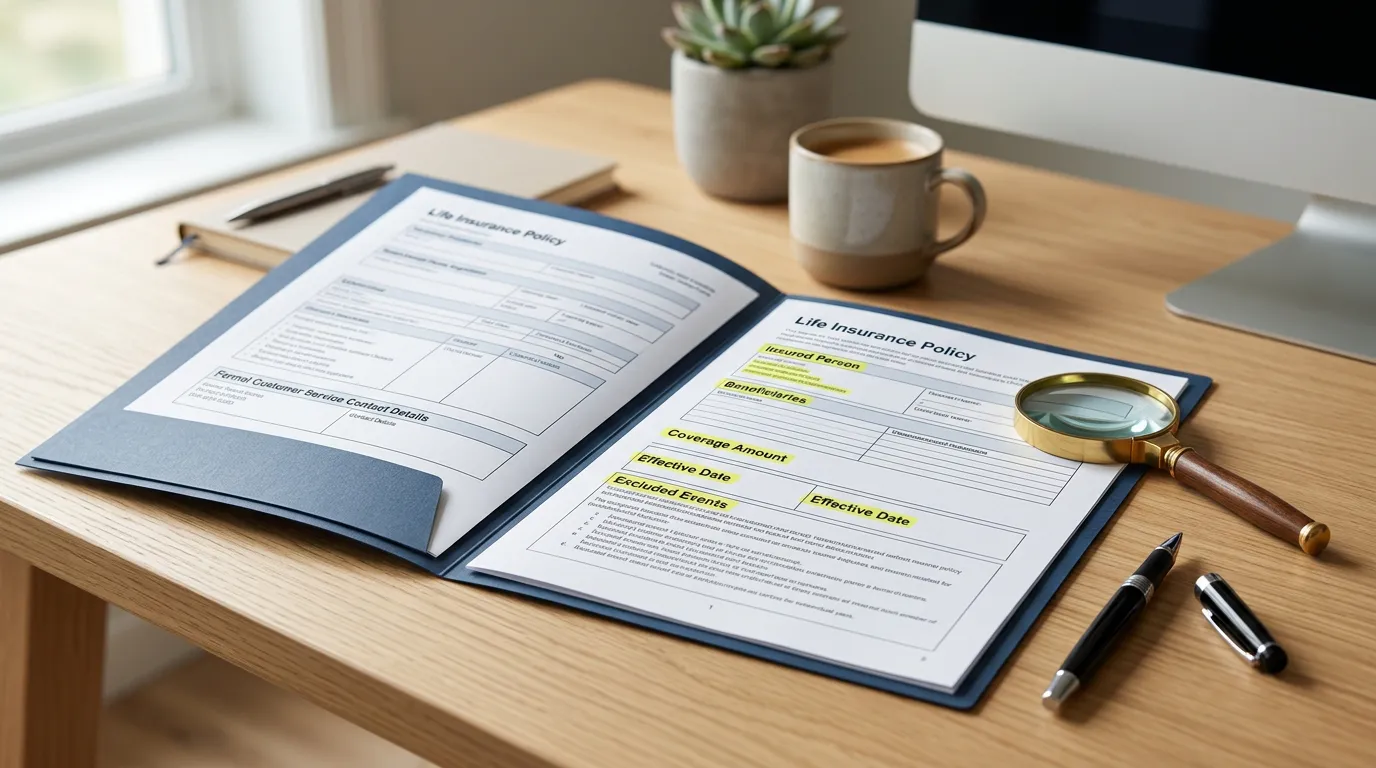
Na contratação de um seguro de vida com doenças graves, a conferência não deve se limitar ao resumo comercial. Leia em conjunto a proposta de seguro, as condições gerais, as condições especiais, o certificado individual e os demais documentos entregues pela seguradora. Cada peça pode cumprir uma função diferente na definição da cobertura.
Use esta sequência para revisar a documentação:
- Identificação das partes: confirme quem é o segurado, quem contratou o seguro e quem recebe cada benefício. O beneficiário da cobertura por morte pode não ser o destinatário de uma indenização paga em vida ao próprio segurado.
- Eventos cobertos: localize a descrição de cada doença ou condição, o critério de diagnóstico, eventual carência e exigências médicas.
- Valores e duração: confira o capital segurado aplicável a cada cobertura, a data de início e o prazo da vigência da cobertura.
- Limitações: marque exclusões contratuais, situações não indenizáveis, critérios de sobrevivência e regras aplicáveis depois de um pagamento.
- Estrutura do produto: verifique se a proteção é individual, coletiva ou vinculada a outro contrato, como uma relação profissional ou operação financeira, quando essa informação estiver disponível.
Compare a promessa da publicidade com a redação contratual. A expressão “proteção para doenças graves” pode aparecer no material de venda, enquanto as condições especiais limitam o pagamento a determinados eventos e critérios. Termos ambíguos devem ser esclarecidos por escrito, antes da assinatura ou do aviso de sinistro.
Se houver divergência entre documentos, não avance com a contratação nem descarte a apólice. Guarde versões, mensagens e protocolos, solicite a correção ou explicação pelos canais formais previstos no contrato e mantenha o registro de cada resposta.
Como avaliar se essa proteção faz sentido para você
A decisão começa pela consequência financeira do diagnóstico, não pelo nome da doença na proposta. Liste despesas que poderiam surgir ou aumentar, como tratamento, adaptação da rotina, contratação de ajuda, deslocamentos e redução ou interrupção da renda. O impacto varia conforme a profissão, a estrutura familiar e o acesso a outros recursos; não há um capital segurado adequado para todos.
Relacione essa necessidade à função que sua renda exerce. Uma pessoa autônoma, por exemplo, pode precisar priorizar proteção de renda durante um afastamento. Já quem tem dependentes talvez precise comparar essa necessidade com o benefício destinado à família em caso de morte. A reserva financeira, os investimentos, o plano de saúde, benefícios trabalhistas e outras coberturas contratadas também entram no planejamento financeiro.
Faça duas perguntas separadamente:
- Quanto seria necessário para enfrentar um diagnóstico grave enquanto você está vivo?
- Que proteção os dependentes teriam se você falecesse?
A resposta pode indicar a necessidade de um benefício em vida, de um seguro de vida tradicional ou de uma combinação de proteções. Ela também pode mostrar que a apólice existente precisa ser ajustada, especialmente após mudanças na renda, nas dívidas, nos dependentes ou na reserva financeira.
O capital segurado deve ser analisado junto com prêmio, vigência, reajustes, exclusões e capacidade de manter os pagamentos. Uma cobertura maior, mas insustentável no orçamento, não representa um seguro adequado.
Antes de assinar ou revisar a apólice, confirme na documentação oficial o gatilho da indenização, seus limites e o procedimento de acionamento. Não escolha apenas pela expressão “seguro de vida com doenças graves”: verifique se a proteção realmente corresponde à sua necessidade de cobertura.
Perguntas Frequentes
A indenização por doença grave reduz ou encerra o seguro de vida?
Isso depende das regras contratadas para cada produto. Após o pagamento, a apólice pode manter, reduzir ou encerrar determinada cobertura, especialmente quando existe limite de eventos ou uma regra específica para a garantia adicional. A análise deve incluir o que acontece depois da indenização e se ainda haverá proteção por morte ou por outras condições. Consulte as condições gerais e especiais, porque o nome comercial do seguro não informa essa consequência.
Doença preexistente impede a contratação ou o recebimento do seguro?
Não necessariamente, porque a consequência depende da declaração de saúde, da análise da seguradora e das regras específicas do produto. A condição pode gerar restrição, exclusão ou outra exigência contratual, conforme o caso. O ponto central é informar o histórico médico com precisão na proposta e guardar os documentos apresentados. Uma omissão ou informação incorreta pode influenciar a análise da contratação ou do sinistro, sem que isso signifique, por si só, presunção de má-fé.
Qual é a diferença entre cobertura por doença grave e cobertura por invalidez?
A cobertura por doença grave se relaciona a um diagnóstico ou evento que atenda aos critérios médicos definidos na apólice, enquanto a invalidez tem requisitos próprios ligados à incapacidade. Ter uma doença, passar por cirurgia ou ficar temporariamente afastado não significa automaticamente cumprir os critérios de invalidez. Como essas garantias podem ter definições, documentos e gatilhos diferentes, você deve identificar na apólice qual cobertura foi contratada e quais condições acionam cada benefício.
O que fazer se a seguradora pedir novos laudos ou exames no sinistro?
Você deve verificar exatamente quais documentos foram solicitados, enviar cópias legíveis pelo canal indicado e guardar o protocolo, a data e as mensagens trocadas. A solicitação adicional pode ocorrer porque a seguradora precisa confirmar se o quadro atende à definição contratual, e não apenas porque existe um diagnóstico. Se o pedido for pouco claro, solicite a especificação por escrito e mantenha uma lista atualizada do que já foi entregue e do que ainda está pendente.
Como contestar uma negativa de indenização por doença grave?
Comece pedindo a negativa formal, com os fundamentos contratuais e a indicação dos documentos analisados. Compare a justificativa com a definição do evento, os critérios médicos, as exclusões e os documentos da apólice; depois, apresente esclarecimentos ou documentos complementares pelos canais formais previstos no contrato. Guarde protocolos e respostas. Se a divergência continuar, organize todo o histórico do sinistro para buscar orientação especializada sobre as medidas cabíveis.
O que acontece se o diagnóstico ocorrer antes do fim da carência?
O pagamento pode não ser devido se a apólice estabelecer carência e o diagnóstico ocorrer dentro desse período, mas a consequência exata depende do contrato. Verifique a data de início da cobertura, a duração da carência, as exceções e o critério usado para definir o evento. Também confira se existe prazo de sobrevivência ou outra exigência temporal. A data do diagnóstico deve ser comprovada por documentação médica compatível com as regras contratadas.
