
O Preço do Seguro Viagem para Idosos: Porque a Matemática Muda Após os 60
O preço do seguro viagem para idoso não é definido apenas pela idade: destino, duração da viagem, coberturas contratadas e condições de saúde também alteram a cotação. Após os 60 anos, algumas seguradoras aplicam critérios de risco diferentes, mas não existe uma regra única nem um valor padrão válido para todos os viajantes.
Para comparar propostas em R$, você precisa verificar se elas oferecem limites de cobertura, exclusões e condições semelhantes. Este artigo explica como a idade influencia o cálculo, quais características da viagem pesam no preço e como condições preexistentes podem afetar a proteção.
A análise também mostra um método prático para avaliar o que cada plano entrega, identificar diferenças que não aparecem no valor final e conferir os pontos essenciais antes da contratação e do embarque.
O preço não depende apenas de ter mais de 60 anos
Não existe um preço universal para o seguro viagem para idoso. O valor depende da combinação entre o perfil do viajante, o itinerário e as condições da apólice. A idade pode elevar o risco considerado pela seguradora, mas é analisada junto de outros dados, como:
- destino nacional ou internacional;
- duração da viagem;
- cobertura médica contratada;
- atividades previstas no roteiro;
- condições de saúde declaradas;
- limites de indenização, exclusões e serviços incluídos.
Por isso, duas pessoas com mais de 60 anos podem receber cotações diferentes, assim como o mesmo viajante pode encontrar preços distintos para viagens diferentes. Uma viagem curta dentro do Brasil, por exemplo, não apresenta necessariamente a mesma exposição de uma estadia prolongada em um destino internacional onde o atendimento médico pode exigir uma cobertura mais ampla.
O preço da apólice também não mede sozinho a qualidade da proteção. Uma cotação menor pode ter limite reduzido para despesas médicas e hospitalares, restringir determinados atendimentos ou excluir situações relevantes para o roteiro. Até duas propostas com o mesmo valor podem entregar níveis diferentes de assistência.
A comparação correta começa pela equivalência: confira se as coberturas, os limites e as exclusões são compatíveis antes de avaliar o preço do seguro viagem. O valor final só deve ser considerado depois de uma cotação baseada nos dados reais do viajante, nas datas, no destino e nas características concretas do itinerário.
Como a idade muda o cálculo do risco
A idade influencia a cotação porque a seguradora estima duas variáveis do risco segurado: a probabilidade de o viajante precisar de assistência e o custo potencial de um evento médico. Essa análise é estatística e contratual; não representa um diagnóstico nem permite prever o que acontecerá com uma pessoa específica.
Para aplicar essa lógica, o produto costuma organizar os clientes por faixas etárias. Um idoso com mais de 60 anos, outro com mais de 70 e outro com mais de 80 podem receber cotações diferentes para uma viagem equivalente, porque cada faixa pode estar sujeita a critérios de aceitação, limites e preços próprios.
Não existe, porém, uma regra única para todas as seguradoras. Completar 60 anos não significa automaticamente perder o direito à contratação nem pagar o mesmo adicional em qualquer plano. As condições dependem da política da seguradora e do produto escolhido, que podem estabelecer:
- idade máxima para entrar no seguro;
- idade máxima para permanecer coberto durante a viagem;
- faixas etárias com preços ou regras distintas;
- exigências específicas para determinados perfis de contratação.
A diferença entre entrada e permanência merece atenção. Uma pessoa pode estar dentro do limite para contratar a apólice, mas precisar verificar se a cobertura continua válida durante todo o período da viagem, especialmente quando o embarque ocorre próximo ao limite etário previsto.
Por isso, o seguro viagem para idoso não deve ser avaliado apenas como uma apólice mais cara. Em certos casos, a necessidade principal é encontrar um plano cujas condições sejam compatíveis com a idade do viajante e com a assistência necessária, sem presumir que o produto de maior preço seja automaticamente o mais adequado.
Destino, duração e cobertura também pesam na cotação
O destino altera a cotação porque o custo potencial do atendimento varia entre regiões. Uma viagem nacional pode ter necessidades diferentes de uma viagem internacional, especialmente quando o plano inclui assistência médica internacional, atendimento fora da rede habitual ou despesas em locais onde o tratamento tende a ser mais caro. Em roteiros com vários países, confira se todo o território está incluído e se há regras específicas para cada trecho.
A duração da viagem também entra no cálculo. Um período maior amplia o tempo de exposição a imprevistos e pode modificar o valor total da apólice. Compare, por exemplo, uma viagem de poucos dias com outra de várias semanas sem analisar apenas o preço final: confirme as datas exatas de início e término da proteção e se o plano cobre todos os deslocamentos previstos.
O nível de cobertura faz diferença tanto no preço quanto na utilidade do seguro viagem para idoso. Despesas médicas e hospitalares, traslado médico, retorno antecipado, assistência odontológica e auxílio em situações de bagagem ou documentação são itens distintos. Mais importante que contar quantas coberturas aparecem na lista é verificar o limite de cobertura de cada uma e as condições para acioná-la. Um plano pode incluir determinado serviço, mas oferecer um limite insuficiente para o cenário que você pretende proteger.
Atividades especiais, cruzeiros, esportes e roteiros com múltiplos destinos podem exigir análise específica ou contratação compatível. Leia se a atividade está coberta, em quais locais e sob quais condições, em vez de presumir que a proteção básica se aplica automaticamente.
Condições preexistentes exigem atenção especial à apólice
Um viajante que controla uma doença crônica precisa descobrir, antes de embarcar, se uma eventual crise relacionada a esse quadro está incluída no plano. O simples fato de usar medicamentos de uso contínuo ou ter um diagnóstico no histórico de saúde não responde à pergunta: cada apólice estabelece seus próprios critérios para doença ou condição preexistente.
Leia especificamente se há cobertura para agravamento de condição preexistente, emergência médica e assistência ao segurado. Alguns produtos podem limitar o atendimento a situações urgentes e inesperadas, enquanto excluem consultas de rotina, acompanhamento previamente planejado, exames de controle ou tratamento contínuo. Uma emergência durante a viagem e uma consulta de acompanhamento, portanto, podem receber tratamentos contratuais diferentes.
A declaração deve ser completa e coerente com o que for solicitado na contratação. Omitir uma informação relevante pode resultar em recusa de atendimento ou em discussão sobre a cobertura quando a seguradora analisar o caso. Isso não significa que declarar uma doença necessariamente encareça o seguro viagem para idoso ou impeça a contratação; a consequência depende do produto e das regras aplicáveis.
Antes de pagar, procure na documentação:
- exclusões relacionadas a doença preexistente e histórico médico;
- limites específicos para determinadas emergências;
- carências, quando houver;
- necessidade de autorização prévia para exames, internação ou procedimentos;
- canais e prazos para acionar a assistência.
Guarde a apólice, os contatos de atendimento e as orientações de autorização. Em caso de uso de medicamentos contínuos, confira também as regras do plano, sem interromper tratamento ou alterar prescrições por causa da viagem.
Como comparar o seguro viagem para idoso pelo que ele entrega
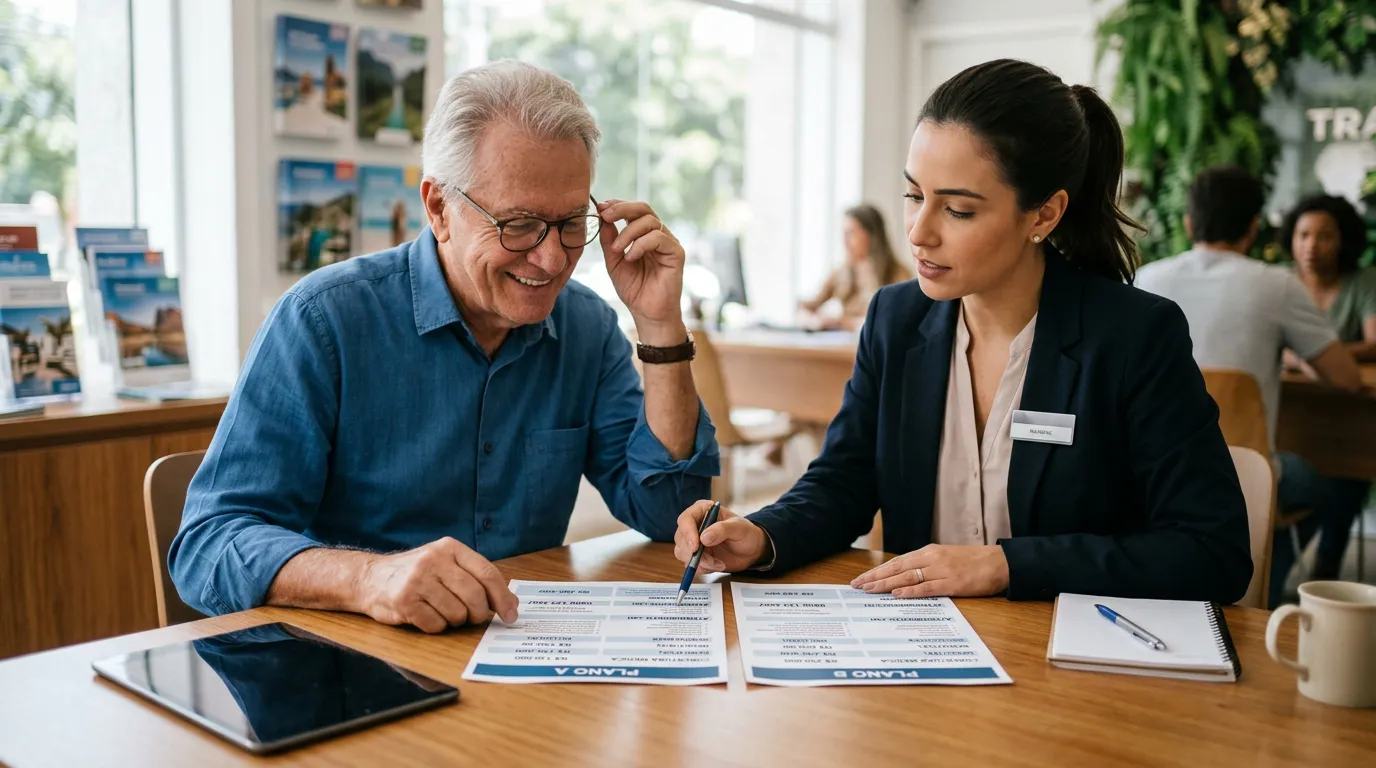
Uma cotação só é comparável a outra quando parte dos mesmos dados: idade do viajante, datas, destino, duração, atividades previstas e informações de saúde solicitadas no formulário. Se um plano recebe dados incompletos ou diferentes, o preço em R$ pode parecer melhor sem representar a mesma proteção.
Use esta sequência para avaliar o custo-benefício:
- Elegibilidade: confirme idade máxima para contratação, permanência da cobertura e eventuais restrições ao roteiro.
- Cobertura médica: verifique quais situações estão incluídas e se há previsão para condições preexistentes, conforme a redação da apólice.
- Limites: identifique o valor total, o limite por evento e os sublimites para consultas, internação, medicamentos ou traslado. Uma cobertura pode parecer ampla, mas restringir cada item separadamente.
- Exclusões e condições gerais: procure atividades não cobertas, situações fora da assistência e exigências de autorização.
- Franquia: quando houver, confira quanto você pagará e em quais eventos ela se aplica.
- Assistência: confirme se existe atendimento 24 horas, quais canais estão disponíveis e qual procedimento deve ser seguido antes de procurar um serviço médico.
- Preço final: só compare o valor em R$ depois de verificar todos esses pontos.
Também diferencie benefícios promocionais, como serviços adicionais ou descontos, das coberturas efetivamente contratadas. Uma tabela com colunas para limite médico, cobertura por evento ou por viagem, franquia, exclusões, assistência e preço facilita a decisão. O menor valor pode ser inadequado se limitar cada evento, excluir uma necessidade relevante ou oferecer atendimento difícil de acionar durante a viagem.
Checklist antes de contratar e embarcar
Antes de contratar o seguro viagem para idoso, confira se a proposta reproduz exatamente os dados do viajante e do roteiro:
- nome completo e data de nascimento;
- datas de saída e retorno, duração e vigência;
- todos os destinos, incluindo escalas ou trechos em outros países;
- idade máxima para contratação e para permanência da cobertura;
- territórios atendidos e exigências específicas do destino, quando houver.
Depois, leia as condições gerais com atenção. Confirme os limites de cada cobertura, as exclusões, as regras relacionadas a condições de saúde, a eventual necessidade de autorização prévia e os procedimentos para atividades especiais. Se houver dúvida sobre uma doença preexistente, mudança de datas ou atividade planejada, peça uma resposta formal à seguradora antes de pagar.
Não altere informações médicas, datas ou destinos para obter uma cotação menor. Uma divergência entre o formulário e a situação real pode comprometer a análise de um atendimento. Se o roteiro mudar depois da contratação, verifique se é necessário atualizar o certificado ou a vigência antes do embarque.
Mantenha os documentos do seguro viagem em mais de um formato: salve a apólice e o certificado no celular, deixe uma cópia acessível offline e leve uma alternativa impressa. Registre também o contato de emergência, o canal correto para acionar a assistência e os documentos exigidos para o atendimento.
Após os 60 anos, o preço pode mudar porque a seguradora combina idade e exposição ao risco. A melhor escolha, porém, não é necessariamente a mais barata: é a que permanece válida para o seu perfil, roteiro e necessidades de proteção.
Perguntas Frequentes
Existe idade máxima para contratar um seguro viagem para idoso?
Pode existir idade máxima para contratar ou permanecer coberto, mas não há um limite único válido para todas as seguradoras. Algumas apólices usam faixas etárias e regras diferentes para entrada e permanência. Por isso, confira os dois limites no contrato, principalmente quando a viagem termina perto do aniversário ou do limite previsto. Estar apto a contratar não garante, sozinho, que a cobertura permanecerá válida até o retorno.
O seguro viagem cobre crise de doença crônica durante a viagem?
A cobertura de uma crise de doença crônica depende da redação da apólice e não pode ser presumida apenas porque o plano inclui assistência médica. Procure uma previsão específica para agravamento de condição preexistente e confira se há limite, restrição a emergências ou exigência de autorização. Uma crise inesperada pode receber tratamento contratual diferente de uma consulta de acompanhamento ou de um procedimento planejado.
O que verificar no seguro viagem para idoso antes de fazer um cruzeiro ou praticar esportes?
Antes de fazer um cruzeiro ou praticar esportes, verifique se a atividade aparece expressamente entre as situações cobertas e em quais locais e condições a proteção vale. A cobertura básica não se aplica automaticamente a atividades especiais. Também confira se todos os países e trechos do roteiro estão incluídos, além dos limites para atendimento médico e das exigências de autorização ou procedimentos específicos para acionar a assistência.
O que fazer se o roteiro mudar depois da contratação do seguro viagem?
Se o roteiro mudar depois da contratação, consulte a seguradora antes do embarque para saber se é necessário atualizar o certificado, a vigência ou os destinos cobertos. A alteração pode afetar a validade territorial, a duração e a adequação das coberturas. Guarde a versão atualizada da apólice e confirme formalmente qualquer mudança relevante, especialmente quando envolver outro país, atividade especial ou prolongamento da viagem.
