
Investimentos de baixo risco para quem não quer deixar dinheiro parado
Investimentos de baixo risco podem ajudar a preservar o capital e manter o dinheiro acessível, mas não existe uma alternativa superior para todos os objetivos. A escolha depende principalmente do prazo de resgate, da liquidez necessária, do risco de crédito da instituição, dos impostos, das taxas e da capacidade de acompanhar a inflação.
Este artigo apresenta as principais opções de renda fixa conservadora no Brasil sem transformar produtos em um ranking definitivo. Você vai entender como comparar segurança e retorno líquido, separar recursos por finalidade e escolher uma aplicação compatível com o momento em que precisará usar o dinheiro.
Também verá quais garantias realmente se aplicam, como custos e tributação alteram o resultado e quais cuidados tomar antes de transferir recursos da conta.
Antes de comparar produtos, defina o que é risco
Baixo risco não significa risco zero. Toda aplicação combina, em proporções diferentes, risco de crédito, liquidez, mercado, inflação e operação. O objetivo da análise é identificar quais desses riscos existem, quanto podem afetar o dinheiro e se são compatíveis com o uso planejado.
O risco de crédito está ligado à capacidade de pagamento do emissor: se ele não cumprir suas obrigações, o investidor pode enfrentar atraso ou perda. Já o risco de liquidez corresponde à facilidade e ao prazo para transformar o investimento em dinheiro, sem depender de condições desfavoráveis ou aceitar um custo inesperado. O risco de mercado aparece quando o preço oscila antes do vencimento. Uma variação pequena pode ser irrelevante para um objetivo distante, mas se torna relevante quando você precisa resgatar naquela data. O risco operacional envolve falhas, erros de processamento, golpes ou problemas no acesso à conta.
Também é preciso separar preservação do capital de preservação do poder de compra. O saldo pode crescer em termos nominais e, ainda assim, comprar menos se o retorno líquido ficar abaixo da inflação. Por isso, a taxa anunciada não deve ser analisada isoladamente.
Uma régua prática para comparar investimentos de baixo risco inclui:
- segurança do emissor e exposição ao risco de crédito;
- acesso ao dinheiro, prazo e condições de resgate;
- previsibilidade do resultado até a data planejada;
- custos e impacto no retorno líquido;
- adequação ao objetivo, ao prazo e à possibilidade de imprevistos.
Essa avaliação evita escolher uma aplicação apenas por oferecer a maior taxa.
Conheça as principais alternativas de renda fixa conservadora
A classificação de risco depende do conjunto da operação — emissor, prazo, liquidez e condições de resgate — e não apenas do nome do produto. Por isso, dois investimentos de renda fixa podem ter comportamentos bastante diferentes mesmo pertencendo à mesma categoria.
O Tesouro Selic é um título público frequentemente considerado para objetivos que exigem acesso relativamente fácil ao dinheiro e menor sensibilidade a oscilações de preço do que outros títulos com prazo mais longo. Ainda assim, você deve conferir as regras de resgate, os custos envolvidos e possíveis oscilações no valor antes da venda antecipada. Ele pode atender a uma reserva de emergência, desde que as condições de acesso sejam compatíveis com a necessidade do investidor.
O CDB é emitido por uma instituição financeira. A análise deve incluir a solidez do emissor, o prazo, a existência de liquidez diária e a elegibilidade às regras vigentes de garantia aplicáveis ao produto. Um CDB com vencimento definido pode fazer sentido para uma meta conhecida, mas ser inadequado para uma despesa incerta.
LCI e LCA também exigem atenção ao emissor e às condições de carência, vencimento e resgate. Antes de investir, verifique o tratamento tributário vigente e não presuma que uma taxa anunciada seja diretamente comparável à de outro produto.
A poupança oferece simplicidade e acesso amplo, mas deve ser avaliada pelo retorno líquido e pela finalidade do dinheiro, não apenas pela facilidade de uso. Já fundos de renda fixa e fundo DI têm gestão profissional, porém não são automaticamente equivalentes a aplicações cobertas por garantia nem estão livres de perdas ou custos.
O que observar em cada tipo de aplicação
A ficha do produto revela diferenças que o nome comercial costuma esconder. Antes de aplicar, confira estas condições:
- Tesouro Selic: verifique o preço de compra, as regras de negociação, o prazo operacional para o dinheiro chegar à conta e eventuais tarifas de custódia ou da instituição intermediária. Embora seja usado por investidores que buscam menor oscilação, o preço pode variar antes do vencimento. Se houver resgate antecipado, o valor recebido dependerá das condições de venda naquele momento.
- CDB: não olhe apenas o percentual oferecido. Compare o emissor, a taxa, a carência, o vencimento, a possibilidade de resgate antecipado e a liquidez efetiva. Duas ofertas de CDB podem ter remunerações e condições de acesso ao dinheiro bastante diferentes.
- LCI e LCA: confirme se existe carência, quando ocorre o vencimento e se há resgate antecipado previsto no contrato. A tributação aplicável deve ser conferida na legislação vigente na data da aplicação, pois regras podem mudar.
- Poupança: a simplicidade facilita o uso, mas não elimina a necessidade de verificar a data de aniversário do depósito e o objetivo daquele dinheiro.
- Fundos de renda fixa: analise a taxa de administração, a carteira, o prazo de resgate e o prazo de cotização. Fundos não têm uma garantia equivalente à aplicável a determinados produtos bancários; o patrimônio acompanha os ativos da carteira e as regras do fundo.
Leia a lâmina, o contrato, o prospecto ou o documento de informações essenciais correspondente. Esses documentos também esclarecem custos, custódia, carência e procedimentos de resgate.
O prazo do objetivo decide mais que a taxa anunciada
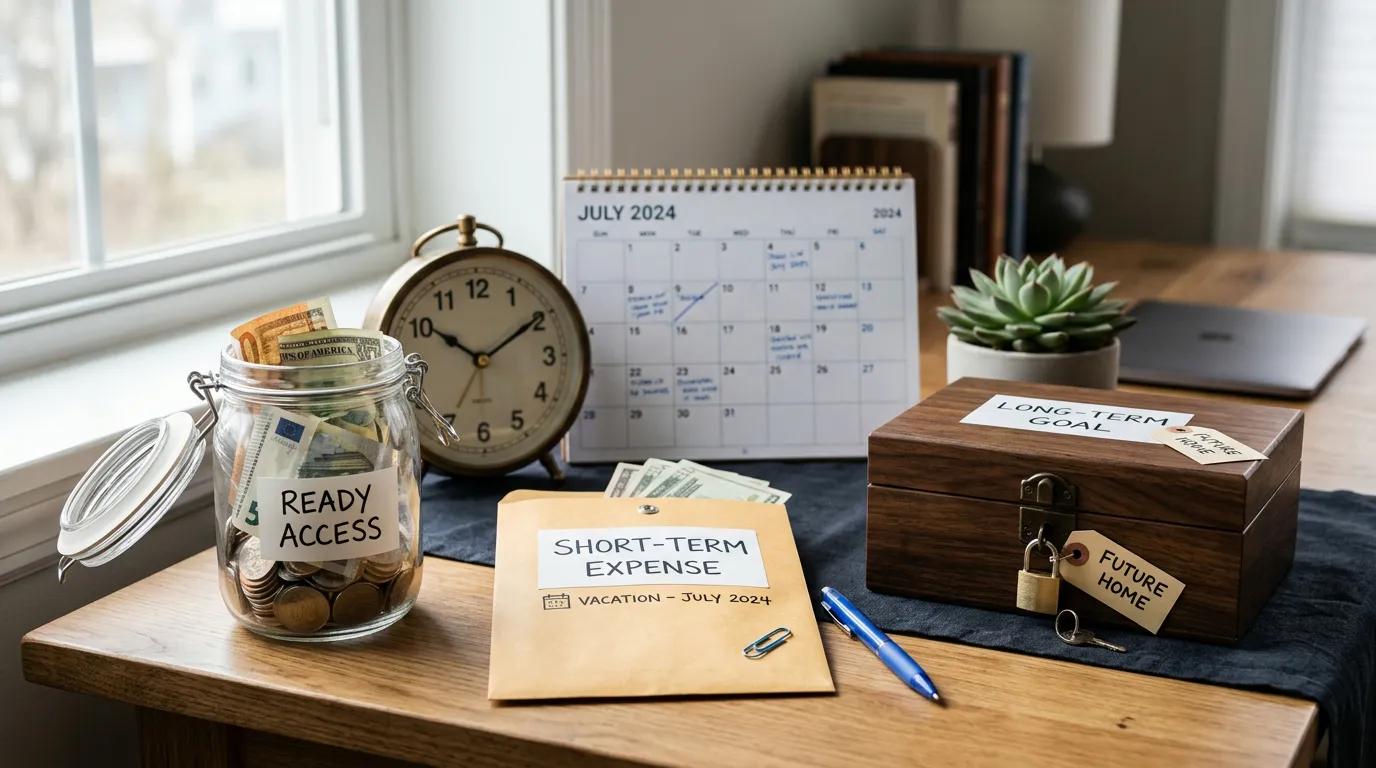
A taxa anunciada só faz sentido quando o prazo de resgate combina com o objetivo financeiro. Um investimento que paga mais no vencimento pode ser inadequado para uma despesa cujo dia de pagamento ainda é incerto.
Organize o dinheiro pelo horizonte de investimento:
- Disponível a qualquer momento: para uma despesa médica, um reparo urgente ou uma queda inesperada de renda, a liquidez imediata deve ter prioridade. Aceitar uma remuneração menor pode ser mais racional do que correr o risco de vender um ativo em condições desfavoráveis ou enfrentar uma penalidade.
- Prazo curto e conhecido: uma viagem, um imposto ou um pagamento previsto permite comparar o vencimento com a data de uso. Ainda assim, mantenha alguma margem para antecipações e imprevistos.
- Meta com data mais distante: quando o recurso não será necessário tão cedo, você pode avaliar prazos maiores e condições diferentes de remuneração. Isso só é adequado se houver confiança de que o dinheiro permanecerá aplicado até o vencimento.
Compare sempre o retorno líquido, e não apenas o retorno nominal. Impostos, taxas e eventuais custos de retirada antecipada podem reduzir a diferença entre duas alternativas. Também verifique se o resgate antes do prazo é permitido, quanto tempo leva para o dinheiro chegar à conta e se há risco de perda nessa saída.
Para metas longas, inclua a inflação: um saldo maior em reais não necessariamente representa ganho de poder de compra. O retorno real depende do quanto a aplicação superar a variação dos preços no período, sem qualquer garantia de preservação automática.
Como organizar o dinheiro sem comprometer a reserva
Misturar na mesma conta o dinheiro dos impostos, uma emergência e uma meta de longo prazo aumenta a chance de resgatar a aplicação errada no momento errado. Uma organização simples começa pela função de cada valor, antes da escolha do produto.
- Reserva para imprevistos: deve cobrir situações sem data conhecida, como redução de renda, reparos urgentes ou despesas médicas. Aqui, acesso rápido, previsibilidade e baixo risco devem pesar mais que a busca pela maior taxa. Quem tem renda variável pode precisar de uma parcela maior em instrumentos acessíveis, mas não existe um percentual padrão aplicável a todas as pessoas.
- Despesas previstas: inclui impostos, matrículas, seguros, viagens e outras contas com data definida. O vencimento do investimento deve ser compatível com o pagamento, evitando depender de uma venda antecipada em condições desfavoráveis.
- Objetivos de prazo mais longo: reúne recursos que não serão necessários tão cedo. Nesse bloco, você pode avaliar com mais calma inflação, prazo, diversificação de emissores e oscilações aceitáveis para o objetivo.
Um fluxo prático para a organização do caixa é: uso incerto pede acesso; data conhecida pede compatibilidade entre vencimento e necessidade; prazo longo pede análise do poder de compra e da diversificação.
Revise essa divisão quando mudarem sua renda, despesas, dívidas, objetivos financeiros ou necessidade de liquidez. O planejamento financeiro também deve comparar o custo de uma dívida cara com o retorno líquido esperado de uma aplicação conservadora: quitar esse débito pode ser mais eficiente do que investir, dependendo das taxas e das condições do contrato. Essa é uma comparação de custos, não uma recomendação personalizada.
Impostos, taxas e garantias mudam o resultado final
Uma aplicação com rentabilidade bruta maior pode entregar menos dinheiro do que outra após impostos, taxas e custos operacionais. Por isso, compare sempre o valor líquido estimado:
Rentabilidade líquida = retorno bruto − impostos − taxas − demais custos
Verifique a incidência de imposto de renda, IOF quando aplicável, taxa de administração, custódia, corretagem e eventuais custos de negociação ou resgate. Em fundos, por exemplo, uma taxa de administração recorrente reduz o patrimônio mesmo quando não há uma cobrança separada no momento da aplicação. Para objetivos longos, também considere o retorno real: o ganho precisa ser analisado depois da inflação, não apenas pelo saldo nominal em reais.
A tributação pode variar conforme o produto e ser alterada por mudanças regulatórias. Antes de investir ou publicar uma comparação para 2026, confirme as regras vigentes em fontes oficiais e nos documentos da oferta, da instituição e do produto. Não presuma isenção ou alíquota com base em uma aplicação de categoria semelhante.
A existência de uma garantia também exige leitura cuidadosa. O FGC, quando aplicável, depende do produto, da instituição emissora, da elegibilidade e dos limites e condições vigentes. Ele não funciona como proteção automática contra qualquer perda, nem elimina riscos de liquidez, inflação ou indisponibilidade temporária.
Fundos de investimento não devem ser tratados como depósitos garantidos. Analise a carteira, o administrador, o gestor, as taxas, as regras e o prazo de resgate.
Antes de escolher, registre: retorno bruto, impostos, custos, rentabilidade líquida, prazo, liquidez, emissor, garantia aplicável e data de resgate. Só compare ofertas colocadas na mesma base.
Checklist para tirar o dinheiro da conta com segurança
Antes de confirmar uma aplicação, transforme a decisão em uma sequência verificável:
- Defina a função do dinheiro: emergência, despesa com data marcada ou objetivo distante. Registre o prazo, a necessidade de resgate e a perda máxima que você aceitaria suportar.
- Confirme a operação: identifique o emissor, a instituição intermediária e se ambos estão autorizados a atuar. Acesse informações e documentos apenas por canais oficiais ou pelo ambiente autenticado da instituição.
- Leia os documentos do produto: confira contrato, lâmina ou documento de informações essenciais. Verifique se a rentabilidade é prefixada, pós-fixada ou híbrida e entenda quais fatores podem alterar o resultado até o resgate.
- Cheque as condições práticas: liquidez, carência, vencimento, taxa de resgate, tributação, tarifas, proteção aplicável e procedimento para retirar o dinheiro. Não presuma que uma garantia cubra qualquer produto ou valor.
- Compare o retorno líquido: considere impostos e custos, não apenas a taxa exibida na oferta. Guarde a simulação feita antes da transferência.
- Faça um primeiro aporte compatível com o objetivo: depois, acompanhe extratos, notas e comprovantes de aplicação. Monitorar os registros é diferente de tentar prever cada oscilação do mercado.
Alerta de segurança: interrompa a operação diante de promessa de retorno garantido muito acima de alternativas conservadoras, pressão para transferir imediatamente, pedido de depósito em conta de terceiros ou uso de plataforma não oficial. Esses sinais podem indicar fraude financeira; confirme a oferta diretamente por um canal confiável antes de prosseguir.
O dinheiro não deve ser transferido apenas porque uma taxa parece maior. Direcione-o conforme a função: alta liquidez para emergências, vencimento compatível com uma despesa planejada ou comparação cuidadosa para uma meta mais distante.
Perguntas Frequentes
Onde deixar o dinheiro de uma despesa com data marcada?
O dinheiro de uma despesa prevista deve ficar em uma aplicação cujo vencimento seja compatível com a data de pagamento e tenha alguma margem para antecipações. Isso reduz a necessidade de resgatar antes do prazo. Para impostos, matrículas, seguros ou viagens, confira carência, data de vencimento, prazo de chegada do dinheiro à conta e eventuais custos de retirada antecipada.
Como saber se uma aplicação conservadora protege o poder de compra?
Compare o retorno líquido com a inflação do período. Um saldo maior em reais pode comprar menos se impostos, taxas e aumento de preços consumirem o ganho. Para objetivos longos, não basta observar a rentabilidade nominal: estime quanto sobra depois dos custos e avalie se o resultado supera a variação dos preços, sem presumir que essa proteção ocorrerá automaticamente.
