
Fundos de investimento: como escolher opções com potencial de rentabilidade
Escolher fundos de investimento com potencial de rentabilidade exige mais do que procurar o maior retorno recente. A decisão precisa considerar o objetivo do dinheiro, o prazo, a tolerância a perdas, a estratégia do fundo, os custos, a liquidez e o efeito da tributação sobre o resultado.
Não existe um fundo universalmente melhor: uma opção adequada para uma reserva de longo prazo pode ser incompatível com uma necessidade de resgate rápido ou com a capacidade de suportar oscilações. Por isso, a análise deve começar pelo encaixe do produto na sua carteira, e não por rankings ou promessas de ganho.
Ao longo do artigo, você verá como interpretar a política de investimento, comparar desempenho e risco em bases coerentes, avaliar despesas e confirmar as regras de resgate antes da aplicação. O objetivo é transformar esses critérios em um roteiro de decisão que reduza escolhas impulsivas e expectativas irreais.
O potencial de rentabilidade começa pelo encaixe com seu objetivo
Não existe um fundo universalmente melhor. O potencial de rentabilidade depende da combinação entre a estratégia adotada, o risco assumido, o prazo de investimento e as condições de mercado ao longo do período. Por isso, um fundo que teve o maior retorno passado pode ser inadequado para a função que você precisa cumprir na carteira de investimentos.
A primeira pergunta deve ser: qual problema da carteira esse fundo deve resolver? O objetivo pode ser preservar recursos para uma necessidade próxima, buscar crescimento patrimonial no longo prazo ou complementar outras posições por meio da diversificação. Dois fundos com rentabilidades semelhantes podem exercer papéis diferentes quando suas estratégias, níveis de exposição e condições de resgate não são iguais.
Também é essencial separar potencial de retorno de garantia de rentabilidade. O histórico e a política de investimento ajudam a entender como o fundo se comportou e quais resultados pode buscar, mas não asseguram ganhos futuros. A rentabilidade esperada depende do cenário e das decisões tomadas pela gestão, e pode ficar abaixo do resultado observado em períodos anteriores.
Uma ordem coerente de análise reduz escolhas baseadas em impulso:
- objetivo financeiro e prazo de investimento;
- risco que você consegue aceitar;
- estratégia e composição da carteira;
- desempenho em períodos comparáveis;
- custos envolvidos;
- liquidez e regras de resgate;
- tributação e resultado líquido.
Esse processo desloca o foco do ranking de maior retorno para a compatibilidade entre o fundo e a alocação de recursos que você pretende construir.
Defina risco e prazo antes de comparar números
Uma queda temporária pode ser administrável para quem não precisará do dinheiro por vários anos, mas se tornar um problema para quem tem uma despesa próxima. Por isso, a análise deve começar pelo prazo em que os recursos poderão permanecer investidos, e não pela rentabilidade exibida na tela.
A tolerância à volatilidade mede sua reação emocional às oscilações. Você pode aceitar ver o saldo variar sem tomar decisões impulsivas? Já a capacidade de perda é financeira: consiste em conseguir manter o investimento sem comprometer despesas, emergências ou metas caso ocorra uma desvalorização. Ter disposição psicológica para correr risco não compensa a falta de margem no orçamento.
O risco também assume formas diferentes, conforme a estratégia do fundo:
- Risco de mercado: variações causadas por juros, preços de ativos, moedas ou outros fatores econômicos.
- Risco de crédito: possibilidade de um emissor ou contraparte não cumprir suas obrigações.
- Risco de liquidez: dificuldade de transformar os ativos em dinheiro ou de receber o resgate no momento necessário.
- Risco de concentração: exposição excessiva a poucos emissores, setores, regiões ou tipos de ativo.
Antes de investir, confira a classificação de risco indicada para o produto e a compatibilidade com seu perfil de investidor. Recursos destinados a necessidades imediatas não devem ser direcionados a um fundo apenas porque seu potencial de retorno parece superior. O horizonte de investimento precisa comportar as oscilações esperadas e o prazo necessário para o resgate; caso contrário, uma necessidade urgente pode obrigar você a sair em uma condição desfavorável.
Entenda onde o fundo investe e como ele toma decisões
A categoria de um fundo é apenas um ponto de partida. Dois fundos de renda fixa, por exemplo, podem ter comportamentos distintos quando um concentra a carteira em títulos públicos e o outro assume maior exposição a crédito privado. O mesmo ocorre entre fundos de ações diversificados e aqueles concentrados em poucos setores.
Leia a política de investimento para identificar:
- quais ativos podem compor a carteira;
- quais são os ativos predominantes;
- o grau de concentração por emissor, setor, país ou classe;
- a exposição a juros, moedas, ações e crédito privado;
- se há uso de derivativos ou possibilidade de alavancagem;
- quais limites orientam a atuação do gestor.
Também é útil distinguir gestão passiva de gestão ativa. Na primeira, o fundo procura acompanhar um índice ou outro benchmark, mantendo uma exposição próxima à referência. Na segunda, o gestor toma decisões para tentar superar esse parâmetro, alterando posições conforme sua análise — o que pode ampliar a distância entre o resultado do fundo e o do benchmark, para melhor ou para pior.
Antes de investir, consulte o regulamento do fundo, a lâmina, a política de investimento, a composição da carteira e os relatórios disponibilizados pela instituição. Esses documentos ajudam a responder a três perguntas objetivas: onde o dinheiro é investido, quem decide as posições e quais limites existem para essa decisão.
Verifique ainda o perfil de atuação do gestor e se a estratégia realmente corresponde ao que o nome ou a categoria do fundo sugere. A composição concreta da carteira é mais informativa do que um rótulo isolado.
Compare retorno, risco e custos na mesma base
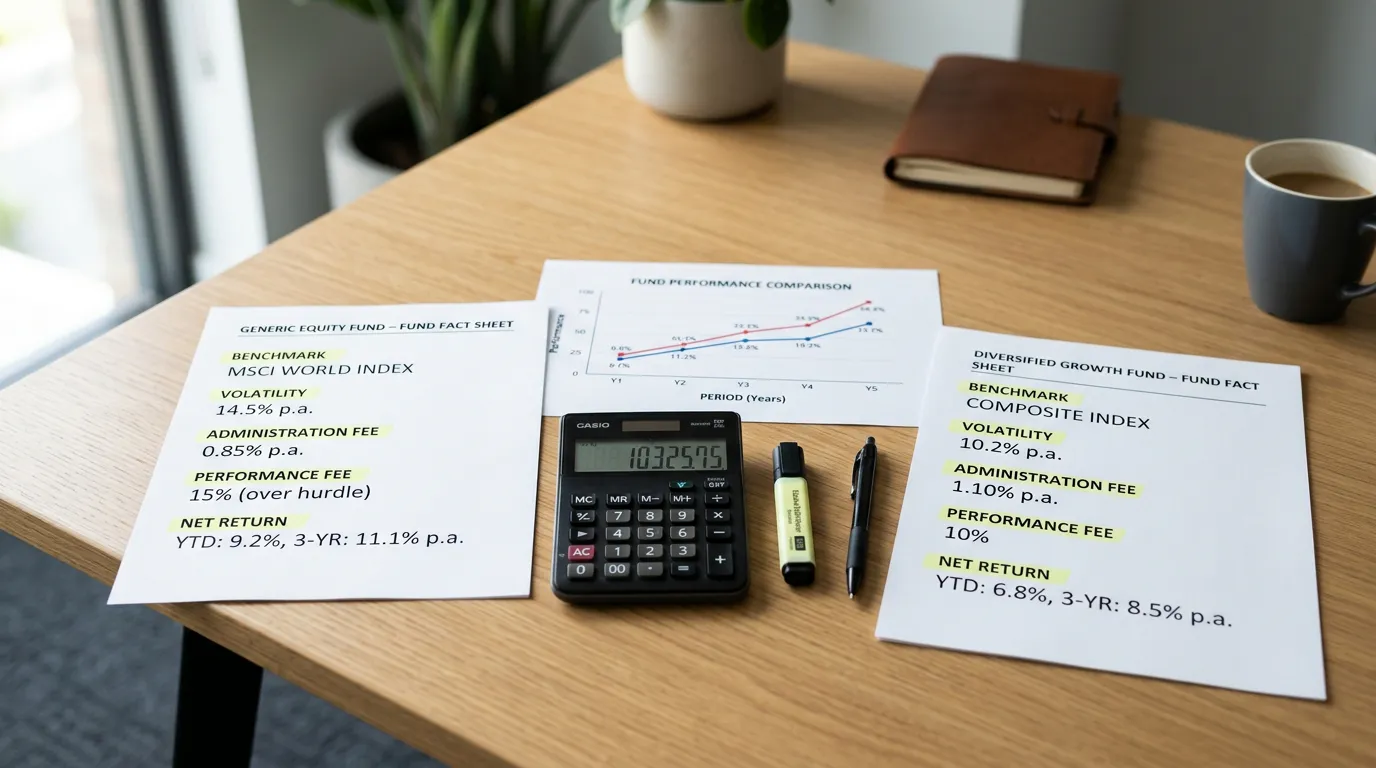
Um fundo que lidera um ranking em determinado período pode apenas ter sido favorecido por uma condição excepcional de mercado. Para comparar alternativas com mais rigor, coloque lado a lado fundos da mesma categoria ou com estratégias efetivamente equivalentes — e observe mais de um intervalo de desempenho, não apenas o último resultado divulgado.
A rentabilidade histórica deve ser analisada junto com a volatilidade, a consistência dos resultados e, quando disponível, o drawdown, isto é, a maior queda do valor da cota entre um pico e a recuperação posterior. Um retorno elevado acompanhado de oscilações intensas pode ser menos adequado do que um resultado ligeiramente menor, mas obtido com comportamento mais compatível com o risco que você aceita.
Confira também se o retorno foi comparado ao benchmark correto. A pergunta não é somente quanto o fundo rendeu, mas se o desempenho foi coerente com a referência e com a proposta da estratégia. Verifique ainda se o número divulgado é bruto ou líquido das taxas. A rentabilidade passada não garante resultados futuros e pode refletir um período específico, que não se repetirá.
Os custos do fundo reduzem o retorno líquido. Considere:
- taxa de administração;
- taxa de performance;
- eventuais custos de entrada ou saída;
- outras despesas previstas nos documentos do fundo.
A taxa de performance merece leitura detalhada: confirme qual benchmark serve de referência, qual percentual é cobrado e em que condições ocorre a cobrança. Dois fundos com retorno bruto semelhante podem entregar resultados líquidos diferentes quando as despesas divergem. Uma comparação útil, portanto, usa o mesmo período, métricas de risco equivalentes e valores já ajustados pelos custos aplicáveis.
Confirme liquidez, resgate e tributação antes de investir
Um fundo pode parecer adequado na análise financeira e ainda falhar na prática se o dinheiro não estiver disponível na data necessária. Para avaliar a liquidez, não basta verificar se existe resgate: você precisa entender quando a solicitação é convertida em cotas e quando os recursos são efetivamente pagos.
Leia separadamente estes prazos na documentação do fundo:
- Cotização do resgate: data usada para converter as cotas pelo valor aplicável à saída;
- Prazo de pagamento: período entre a cotização e a transferência dos recursos para sua conta;
- Carência: intervalo ou condição que pode limitar o resgate;
- Janelas de movimentação: períodos específicos em que aplicações ou resgates são aceitos;
- Regras de aplicação: aplicação mínima, movimentação mínima e eventuais exigências operacionais.
Como exemplo meramente ilustrativo, um fundo com cotização em D+1 pode converter o resgate em data diferente de outro com cotização em D+30. Isso não informa, sozinho, o dia em que o dinheiro estará disponível: o prazo de pagamento também precisa ser somado à análise. Se o recurso financiar uma despesa com data definida, confirme o cronograma completo antes da contratação.
A tributação de fundos varia conforme a natureza do produto e as regras aplicáveis. Consulte o regulamento, a lâmina, os informes do fundo e as fontes oficiais vigentes para verificar como impostos incidem sobre a operação. Na estimativa, parta do retorno bruto e desconte taxas e tributos aplicáveis, chegando a uma projeção de retorno líquido sem presumir alíquotas universais.
Use um roteiro de decisão e revise a escolha com disciplina
Um checklist de investimento reduz decisões baseadas em impulso. Antes de aplicar, registre em uma ficha:
- objetivo do dinheiro;
- prazo previsto;
- perda ou oscilação máxima que você aceita suportar;
- estratégia do fundo;
- composição e principais concentrações;
- histórico em períodos comparáveis;
- benchmark adequado;
- taxas e demais despesas;
- regras de cotização e pagamento do resgate;
- tributação aplicável.
Anote também por que o fundo foi escolhido e qual função ele deve cumprir na carteira — por exemplo, buscar crescimento de longo prazo, diversificar exposições ou manter recursos destinados a uma meta específica. Essa justificativa cria um parâmetro para a revisão de investimento: a pergunta deixa de ser apenas “o fundo subiu?” e passa a ser “ele continua cumprindo seu papel?”.
Antes da aplicação, confira as versões mais recentes do regulamento, da lâmina, da política de investimento, da composição da carteira e dos relatórios disponíveis. Informações antigas podem não refletir mudanças recentes no gestor, na estratégia, nos custos ou nas condições de liquidez.
No acompanhamento da carteira, observe alterações estruturais, aderência ao objetivo e desempenho em relação à proposta e ao benchmark. Um mês negativo, isoladamente, não prova que a seleção de fundos falhou. Já uma mudança relevante na política, piora persistente frente à estratégia anunciada ou alteração no seu prazo, objetivo ou necessidade de acesso ao dinheiro justificam uma nova análise e, se necessário, um rebalanceamento.
A decisão de investimento é mais sólida quando combina potencial de rentabilidade, risco suportável, custos conhecidos e liquidez compatível com a necessidade de cada investidor.
Perguntas Frequentes
Fundos de investimento são indicados para formar uma reserva de emergência?
Fundos de investimento só são adequados para uma reserva de emergência quando oferecem liquidez compatível com o acesso rápido ao dinheiro e risco coerente com essa finalidade. Antes de aplicar, confira a cotização do resgate, o prazo de pagamento, eventuais carências e as janelas de movimentação. Um fundo com prazo longo de resgate ou exposição relevante a oscilações pode obrigar você a vender em uma condição desfavorável quando surgir uma necessidade urgente.
Como descobrir se dois fundos realmente podem ser comparados?
Dois fundos podem ser comparados quando têm categorias, estratégias, referências e períodos de análise compatíveis. Não basta ambos usarem o mesmo rótulo, como renda fixa ou ações: a composição, a concentração, a exposição a crédito e o uso de derivativos podem ser diferentes. Compare o desempenho em mais de um intervalo, observe o benchmark adequado e avalie volatilidade, quedas e custos nas mesmas bases.
O que significa drawdown na análise de um fundo?
Drawdown é a maior queda do valor da cota entre um pico e a recuperação posterior. Esse indicador ajuda a entender a intensidade de uma perda histórica, complementando a análise de retorno e volatilidade. Um fundo com retorno elevado, mas quedas muito acentuadas, pode não combinar com o prazo ou com a capacidade de perda do investidor. O drawdown histórico não prevê a próxima queda nem garante recuperação futura.
Como calcular uma estimativa do retorno líquido de um fundo?
Para estimar o retorno líquido, comece pelo retorno bruto e desconte as taxas, demais despesas e tributos aplicáveis ao produto e à operação. Não presuma uma alíquota única para todos os fundos: consulte o regulamento, a lâmina, os informes e as fontes oficiais vigentes. A conta deve considerar também se a rentabilidade divulgada já está líquida de determinadas taxas, evitando descontar o mesmo custo duas vezes.
