
Seguro de Vida com Reembolso: O Investimento que a Maioria dos Vendedores Esconde
Seguro de vida com reembolso não significa, necessariamente, receber de volta tudo o que foi pago. A devolução depende do tipo de produto, das regras de resgate e das cláusulas previstas na apólice — e pode ser diferente da indenização paga em caso de sinistro.
Para avaliar a proposta, você precisa separar três conceitos: proteção para os beneficiários, valor acumulado e dinheiro disponível em caso de cancelamento. Este artigo explica como essas regras funcionam, o que pode acontecer na saída antecipada e como comparar prêmios, coberturas, liquidez e valores de resgate sem tratar automaticamente o seguro como investimento.
A análise também passa pelos documentos: condições gerais, tabela de resgate, carências, custos e hipóteses de perda ou redução do valor disponível. Com esses dados, fica mais fácil identificar promessas comerciais imprecisas e decidir se faz sentido contratar, manter ou separar a proteção de outras decisões financeiras.
A promessa de reembolso precisa ser traduzida para o contrato
“Seguro de vida com reembolso” pode descrever produtos e mecanismos diferentes. A expressão pode indicar um seguro de vida resgatável, uma devolução prevista em determinada condição contratual ou o reembolso de uma despesa ligada a uma assistência. Essas situações não produzem o mesmo direito nem exigem os mesmos requisitos.
Três frases de venda ajudam a perceber a diferença:
- “Devolução dos prêmios”: sugere o retorno de valores pagos, mas é preciso verificar em que circunstâncias, após qual prazo e com quais descontos.
- “Possibilidade de resgate”: indica que pode existir um valor de saída, definido pela estrutura do produto e pela respectiva tabela — não necessariamente igual ao total dos prêmios.
- “Reembolso de despesa”: normalmente se relaciona a um serviço ou assistência específica, e não à devolução do prêmio do seguro.
Também é essencial separar a indenização securitária do valor de resgate. A primeira depende da ocorrência de um evento coberto, conforme as regras da cobertura de vida. O segundo decorre da saída prevista no produto e das condições aplicáveis ao contrato. Portanto, pagar o prêmio do seguro, por si só, não cria uma promessa universal de devolução de valores.
Uma proposta pode mencionar valor de resgate sem garantir que o cliente recuperará tudo o que pagou. Do mesmo modo, chamar o produto de “investimento” no material comercial não comprova rentabilidade positiva nem liquidez semelhante à de uma aplicação financeira.
A resposta confiável está na combinação entre proposta, condições gerais e tabela de valores: esses documentos devem informar se existe reembolso ou resgate, em quais prazos e por qual montante.
Cancelar a apólice não significa receber tudo de volta
Ao pedir o cancelamento do seguro de vida, você pode estar acionando uma regra diferente daquela aplicada ao término por falta de pagamento, ao fim da vigência da apólice ou ao resgate solicitado pelo contratante. Esses eventos não devem ser tratados como sinônimos: cada um pode produzir efeitos distintos sobre a cobertura e sobre eventual valor disponível.
Em alguns produtos, o resgate antecipado só é permitido depois de um período de carência. Em outros, a tabela de resgate estabelece valores progressivos conforme o tempo de permanência. Assim, a quantia liberada no início, no meio ou perto do fim do prazo pode ser diferente — e pode ficar abaixo da soma dos prêmios pagos. Custos previstos no contrato, condições do período inicial e descontos aplicáveis também podem reduzir o valor líquido de resgate.
Antes de solicitar a saída, confira:
- o prazo de carência e a data a partir da qual o resgate pode ser pedido;
- o procedimento de solicitação e os documentos exigidos;
- o valor líquido indicado na tabela, já considerando descontos ou encargos;
- se o resgate encerra, reduz ou mantém alguma cobertura;
- o efeito da falta de pagamento e do término da vigência sobre a apólice.
Um seguro de vida tradicional pode não formar uma reserva resgatável. Nesse caso, sua função contratual é manter a proteção durante a vigência, sem previsão de devolução ao segurado no cancelamento. A resposta definitiva deve estar na cláusula de cancelamento e na tabela de resgate, não em uma promessa verbal de venda.
Seguro resgatável não funciona como uma aplicação comum
Um seguro resgatável combina duas funções diferentes: oferecer proteção financeira aos beneficiários e, conforme a estrutura do produto, permitir uma saída com determinado valor. Isso não o transforma automaticamente em aplicação. Parte do prêmio pode financiar o risco coberto, despesas contratuais e a manutenção da apólice; apenas uma parcela, quando prevista, pode formar reserva resgatável.
Na análise do seguro, o foco deve estar no que acontece com a proteção:
- qual é o capital segurado;
- quais eventos estão cobertos;
- quais exclusões limitam a cobertura;
- por quanto tempo ela permanece válida;
- o que os beneficiários recebem em caso de sinistro.
Já uma aplicação separada deve ser avaliada por critérios próprios: liquidez, risco, rentabilidade, custos, tributação aplicável e finalidade do dinheiro. Uma reserva financeira destinada a emergências, por exemplo, precisa ser analisada pela facilidade de acesso e pela previsibilidade do saldo, não apenas pela possibilidade de deixar recursos para beneficiários.
A conveniência de reunir proteção e possibilidade de resgate em um único contrato pode ser relevante para algumas pessoas. Em contrapartida, essa combinação pode envolver regras de acesso, prazos, custos e valores de saída que não aparecem na promessa comercial de “seguro de vida com reembolso”. Não presuma rentabilidade, correção monetária ou vantagem tributária: essas condições dependem do produto e das normas aplicáveis.
A comparação correta usa o mesmo capital segurado, o mesmo horizonte de tempo e o mesmo fluxo de pagamentos. Só então faz sentido comparar proteção, liquidez, custos, prazo e valor de saída entre o seguro resgatável e uma alternativa contratada separadamente.
Como comparar o valor pago com o valor de saída
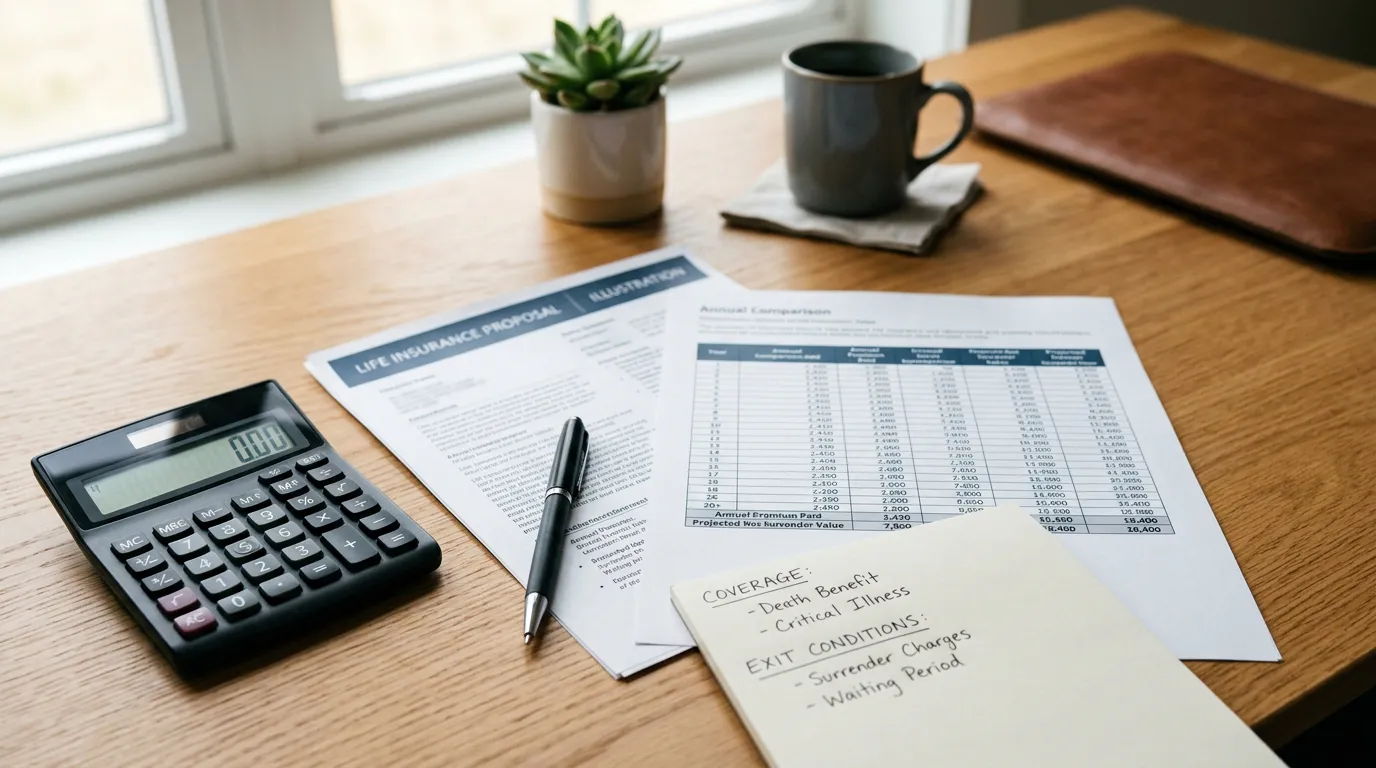
Peça uma projeção por ano — ou por cada marco relevante do contrato — com quatro informações na mesma linha: prêmios pagos, valor de resgate líquido, capital segurado e cobertura que permanece após a saída. Sem essa sequência, o valor final de uma simulação de seguro pode parecer atrativo porque oculta o prazo necessário, o desembolso acumulado e a eventual redução da proteção.
Uma planilha simples ajuda a organizar a comparação:
| Data ou período | Prêmio mensal/anual | Total de prêmios pagos | Valor líquido de resgate | Capital segurado vigente |
|---|
Calcule o total previsto no horizonte escolhido: some todos os prêmios que seriam pagos até aquela data, considerando reajustes ou mudanças informadas na proposta. Depois, coloque esse total ao lado do valor líquido de resgate projetado. Não use apenas o valor acumulado ou o saldo bruto: o que interessa para a saída é o montante efetivamente disponível, conforme as condições apresentadas.
Mantenha três perguntas separadas:
- Quanto custa a proteção durante o período?
- Quanto pode ser recuperado na data analisada?
- O que acontece com a cobertura depois do resgate ou cancelamento?
Verifique se cada número é garantido, estimado ou condicionado a premissas. Uma projeção financeira não equivale a retorno assegurado. Considere também inflação, poder de compra, liquidez e custo de oportunidade no horizonte de longo prazo; receber determinado valor no futuro não significa conservar o mesmo poder de compra.
Para comparar o seguro de vida com reembolso a um seguro de proteção combinado com uma aplicação separada, use o mesmo capital segurado, prazo, fluxo de pagamentos e premissas claramente registradas. A simulação feita pelo vendedor orienta a análise, mas não substitui a proposta de adesão, a apólice e os documentos contratuais.
O que conferir na proposta antes de assinar
Não assine com base apenas em uma apresentação comercial. Solicite a proposta de seguro completa, as condições gerais, as condições especiais, quando existirem, a tabela de resgate e o documento que descreve cada cobertura da apólice.
Antes de decidir, localize no material:
- a definição exata de “resgate” e “reembolso”;
- o prazo de carência e a data a partir da qual a solicitação é possível;
- a forma de atualização dos prêmios, do capital segurado e dos valores de saída;
- custos, descontos e eventuais tarifas;
- procedimento, documentos e prazo para solicitar o resgate;
- exclusões de cobertura, limitações e riscos não cobertos;
- critérios de aceitação, início da vigência e regras de renovação;
- condições para alterar o beneficiário e efeitos de eventual cancelamento.
Peça também uma resposta por escrito para cinco perguntas: qual valor é garantido; qual é apenas projetado; em que prazo o resgate pode ser solicitado; quais custos reduzem o valor recebido; e em quais situações o valor de saída pode ficar abaixo do total pago. Guarde a resposta junto da proposta, pois explicações verbais podem não refletir o contrato.
Confira a identificação da seguradora, do produto e do corretor de seguros nos canais oficiais aplicáveis. Frases como “você não perde nada”, “é igual a investimento” e “pode cancelar quando quiser” exigem confirmação na documentação, com as mesmas condições e limitações.
Atenção: não assine nem transfira recursos com base apenas em simulador não oficial ou material de venda. Confirme os documentos diretamente nos canais oficiais da seguradora e, quando aplicável, nas ferramentas da SUSEP.
Quando contratar — e quando manter as decisões separadas
Um seguro de vida com reembolso pode ser adequado para quem busca proteção familiar de longo prazo, aceita regras específicas de liquidez e entende como o valor de saída é formado. Esse perfil precisa avaliar o contrato pelo conjunto: cobertura para os dependentes, prazo de permanência, capacidade de manter os pagamentos e condições aplicáveis ao resgate.
A decisão muda quando o objetivo principal é outro. Quem precisa de uma cobertura específica, quer acessar o dinheiro com mais flexibilidade ou prefere ajustar proteção e acumulação de recursos separadamente pode considerar contratos distintos. Essa estrutura facilita alterar o valor investido ou a cobertura sem necessariamente mexer no outro componente — mas não deve ser tratada como automaticamente mais barata ou mais rentável.
Defina primeiro a finalidade do dinheiro:
- proteger dependentes em caso de morte;
- organizar uma estratégia de sucessão patrimonial;
- formar uma reserva de longo prazo;
- investir com liberdade de escolha e liquidez financeira.
Adie a contratação se faltar tabela de resgate, houver promessa de retorno sem premissas claras, pressão para assinar ou documentação incompleta. Também é um sinal de alerta não conseguir obter uma explicação objetiva sobre o que ocorre em caso de cancelamento, redução da cobertura ou saída antecipada.
Atenção: nunca cancele uma apólice existente antes de confirmar a aceitação da nova proposta, o início efetivo da cobertura e as condições de saúde exigidas. Sem essa confirmação, a troca de apólice pode criar uma lacuna de proteção ou deixar você sem a cobertura esperada.
Compare propostas por escrito e busque análise independente quando o compromisso financeiro for relevante. O ponto não é presumir que todo vendedor esconda informação, mas exigir transparência sobre custos, proteção e valor de saída antes de tomar a decisão.
Perguntas Frequentes
Como saber se o valor de resgate é garantido ou apenas uma projeção?
Verifique como cada número é classificado na proposta, na simulação e nas condições contratuais: garantido, estimado ou condicionado a premissas. Peça por escrito o valor líquido disponível em cada marco do contrato e pergunte quais fatores podem alterá-lo. Uma projeção não assegura retorno, correção monetária ou recuperação integral dos prêmios. A tabela e as cláusulas do produto devem prevalecer sobre a apresentação comercial.
O que acontece com a cobertura de vida depois do resgate?
O resgate pode encerrar, reduzir ou manter alguma cobertura, conforme a estrutura do produto e a regra contratual. Por isso, não basta comparar o dinheiro liberado: confirme qual capital segurado continua vigente, por quanto tempo e para quais eventos. Solicite essa informação na mesma simulação que mostra o valor líquido de resgate, pois a saída pode alterar a proteção destinada aos beneficiários.
Quais custos podem fazer o valor de saída ficar abaixo do total pago?
O valor disponível pode ser reduzido por custos previstos no contrato, descontos, encargos, despesas de manutenção e regras específicas do período inicial. A própria estrutura do seguro também pode destinar parte dos prêmios ao financiamento do risco e da operação, sem formar uma reserva resgatável. Para medir o impacto, compare o total de prêmios pagos com o valor líquido indicado na tabela, e não apenas com um saldo bruto.
Todo seguro de vida tradicional permite resgate?
Não. Um seguro de vida tradicional pode oferecer somente proteção durante a vigência, sem formar reserva ou prever devolução no cancelamento. A possibilidade de resgate precisa estar expressamente prevista nas condições do produto, acompanhada das regras de carência, cálculo e pagamento. Não presuma que o simples pagamento contínuo dos prêmios crie um direito de recuperar valores quando a apólice for encerrada.
O que pedir à seguradora antes de assinar um seguro de vida com reembolso?
Peça a proposta completa, as condições gerais e especiais, quando houver, a tabela de resgate e a descrição das coberturas. Solicite também, por escrito, quais valores são garantidos ou projetados, quando o resgate pode ser pedido, quais custos reduzem o pagamento e em que situações ele fica abaixo do total pago. Confirme ainda o procedimento, os documentos exigidos e o prazo de atendimento da solicitação.
