
Por que o PJ Precisa de um Seguro de Saúde Diferente do CLT
Para quem trabalha como PJ ou autônomo, a proteção de saúde precisa ser contratada e mantida por decisão própria — e não presumida como parte da relação profissional. Por isso, escolher um seguro de saúde para autônomo exige analisar quem assume o pagamento, quais dependentes podem ser incluídos e o que acontece se o contrato ou a fonte de renda terminar.
A comparação também não deve se limitar à mensalidade. Plano de saúde, seguro saúde e assistência médica podem funcionar de maneiras diferentes, com redes credenciadas, reembolsos, carências, coparticipação e despesas extras que alteram o custo real.
Ao longo do artigo, você verá como avaliar essas diferenças, decidir entre contratação como pessoa física ou pela empresa e comparar propostas de forma objetiva. Também encontrará um checklist para contratar uma cobertura compatível com sua rotina, localização, família e previsibilidade de renda.
A diferença começa na origem da cobertura
A origem da cobertura determina quem assume as decisões e os custos. No regime CLT, a pessoa pode receber um benefício de saúde oferecido pelo empregador, mas isso não é automático: nem todo trabalhador contratado tem plano privado como parte da relação de emprego. Quando existe, a empresa costuma participar da contratação e da administração conforme as condições estabelecidas no contrato.
Para o profissional PJ ou trabalhador autônomo, essa responsabilidade normalmente fica concentrada nele. O contratante pode oferecer algum benefício, mas isso não deve ser presumido como parte permanente da prestação de serviços. Na prática, o profissional precisa incluir o seguro de saúde para autônomo no orçamento pessoal, definir quem será incluído e acompanhar os pagamentos sem depender da continuidade de um único cliente.
A continuidade da cobertura merece atenção especial. Uma troca de cliente, o encerramento de um projeto ou a mudança para outra empresa pode alterar a forma de contratação, os responsáveis pelo pagamento e as condições disponíveis. Quem saiu de uma posição CLT, por exemplo, pode descobrir que precisa organizar uma contratação própria para manter a proteção de saúde para si e para os dependentes, sem presumir que a modalidade anterior será mantida nas mesmas condições.
Também é necessário separar saúde de renda. A cobertura contratada atende eventos e serviços previstos no instrumento aplicável; ela não substitui uma reserva financeira para meses de faturamento reduzido ou períodos sem trabalho. Uma mensalidade esquecida durante uma fase de receita menor pode comprometer a continuidade justamente quando o orçamento pessoal está mais pressionado.
Plano, seguro e assistência: entenda o que está sendo contratado
O nome comercial não define, sozinho, o que você poderá utilizar. Plano de saúde, seguro saúde e assistência médica podem ter regras diferentes para acesso, pagamento e abrangência.
Em linhas gerais, um plano costuma organizar o atendimento por meio de uma rede credenciada, com prestadores indicados no contrato. O seguro saúde pode combinar rede referenciada com reembolso, permitindo atendimento fora da rede dentro das condições previstas. Já uma assistência médica pode oferecer serviços específicos, descontos ou acesso limitado, sem equivaler necessariamente a uma cobertura completa.
Antes de comparar um seguro de saúde para autônomo, verifique:
- se consultas e exames dependem exclusivamente da rede credenciada;
- se há reembolso para atendimento fora da rede;
- qual é o limite por procedimento, prazo de pagamento e documentação exigida;
- qual é a abrangência geográfica: municipal, regional ou nacional;
- quais são as condições para consultas, exames, internações, urgência e emergência;
- quais exclusões, carências, coparticipações e limites aparecem na cobertura contratual.
Duas propostas com a mesma mensalidade podem ter utilidades muito diferentes: uma pode concentrar a rede na sua cidade, enquanto outra pode permitir reembolso, mas com valores insuficientes para determinados especialistas. Sem consultar as regras, você pode descobrir a restrição apenas no momento do atendimento.
Leia as condições contratuais, e não apenas o material de divulgação. Confirme a oferta nos canais oficiais da operadora ou seguradora e consulte o órgão regulador competente para verificar o registro, a abrangência e as regras aplicáveis ao produto específico.
O que muda na escolha para quem trabalha como PJ
Uma rede ampla no material de divulgação não garante que você encontrará o médico ou hospital que realmente utiliza. Para escolher um seguro de saúde para autônomo, confira a disponibilidade de clínicas, laboratórios, hospitais e especialistas nas cidades onde mora, trabalha e viaja com frequência. A cobertura nacional só será útil se incluir atendimento compatível com sua rotina e com os locais para onde você se desloca.
Faça uma lista dos prestadores que já conhece e verifique a participação deles na rede. Uma família pode contratar uma opção aparentemente abrangente e descobrir depois que o pediatra de preferência não atende por ela. Também confirme se cônjuge, filhos ou outros dependentes podem ser incluídos, quanto cada inclusão altera o custo e quais condições contratuais se aplicam ao grupo.
O preço deve ser analisado junto do padrão de utilização. Compare mensalidade, coparticipação, eventual franquia, limites de reembolso e despesas não cobertas. Para quem faz consultas e exames com frequência, uma estrutura com maior participação por uso pode produzir despesas mais variáveis; quem prioriza previsibilidade talvez prefira avaliar outra combinação de custos. Nenhuma dessas opções é melhor por si só.
Leia ainda as regras de carência, cobertura parcial temporária, exclusões, reajuste, cancelamento e permanência previstas no contrato e na modalidade escolhida. Como a receita de alguns autônomos oscila, a despesa precisa continuar viável também nos meses de baixo faturamento. Por último, confirme se a proteção acompanha mudanças de cidade, viagens e atendimentos fora da rede habitual, inclusive mediante reembolso e seus limites.
Como comparar propostas sem olhar apenas para a mensalidade
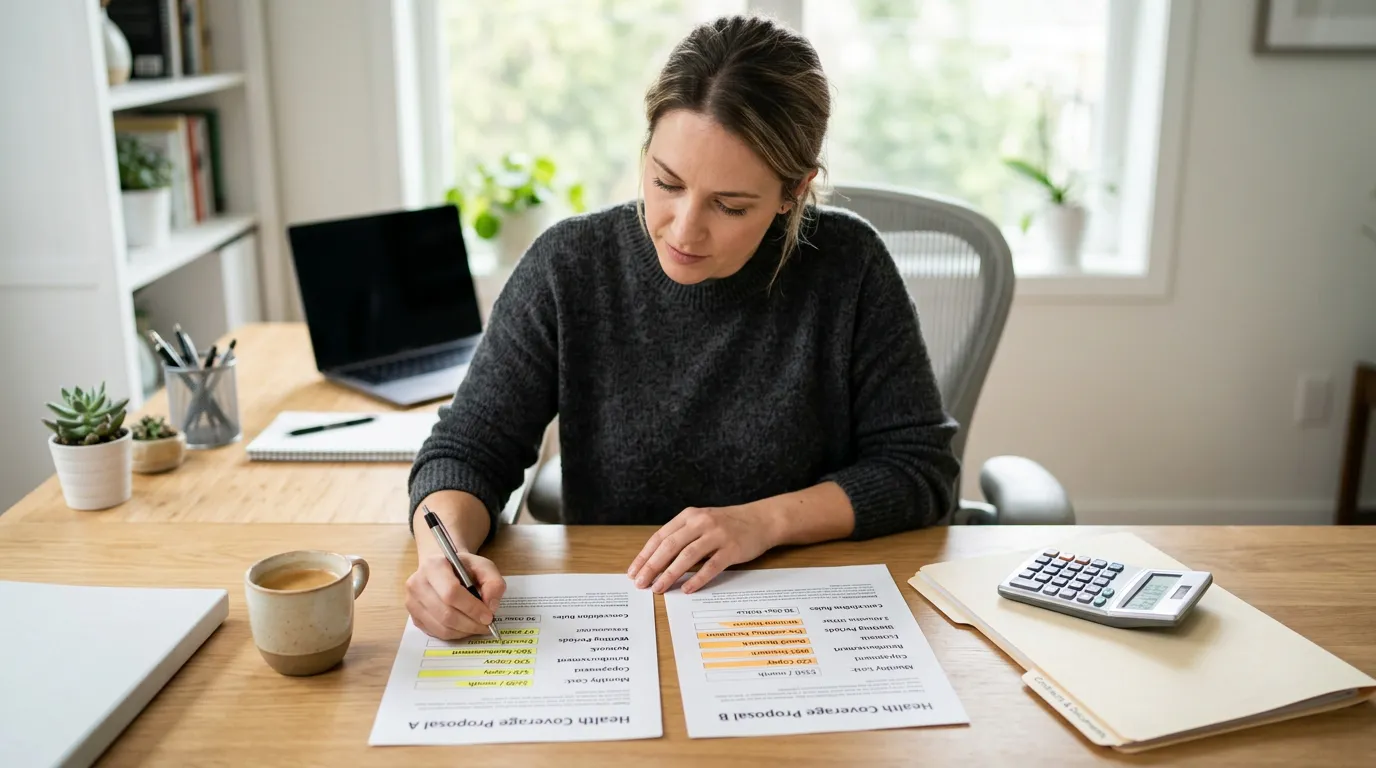
Uma cotação barata pode deixar de ser vantajosa quando o uso do serviço gera cobranças adicionais, exige deslocamentos longos ou limita o atendimento a poucos prestadores. Para comparar um seguro de saúde para autônomo com mais segurança, organize as propostas em uma tabela com três blocos:
| Item | Proposta A | Proposta B |
|---|---|---|
| Mensalidade e taxa de adesão | ||
| Coparticipação e franquia | ||
| Reembolso e limites por procedimento | ||
| Abrangência e rede disponível | ||
| Carências e reajuste contratual | ||
| Exclusões de cobertura | ||
| Regras de cancelamento |
A rede credenciada deve ser conferida por cidade e por tipo de serviço. Pesquise nominalmente um hospital, um laboratório e um especialista que você realmente utilizaria, verificando se a disponibilidade se aplica ao produto e à categoria contratada — não apenas à operadora.
Peça por escrito o limite de reembolso, os documentos exigidos e o prazo de análise de cada solicitação. Também calcule o custo total provável: mensalidade, despesas de coparticipação ou franquia e gastos com transporte quando o atendimento disponível fica distante.
Na análise de contrato, proposta e materiais de cobertura, confirme se cada promessa comercial aparece na documentação. Observe especialmente carências, exclusões, reajustes e cancelamento. O menor preço pode refletir uma rede mais restrita, maior participação por procedimento ou menor liberdade para escolher prestadores.
Guarde a cotação, o contrato, os comprovantes de pagamento e os protocolos de atendimento. Esses registros ajudam a documentar divergências e a solicitar uma solução com base no que foi efetivamente contratado.
Contratar como pessoa física ou pela empresa exige cuidados diferentes
A contratação individual ou familiar tende a concentrar a decisão no próprio beneficiário: você define o titular, os dependentes e a forma de pagamento. Já um plano empresarial pode envolver requisitos próprios para a empresa, o MEI ou o grupo de beneficiários, além de documentos que comprovem a relação entre essas pessoas e o CNPJ.
Antes de escolher a modalidade, confirme quem poderá entrar no contrato. Uma pequena empresa pode querer incluir sócios, empregados e dependentes, mas a proposta pode estabelecer critérios diferentes para cada categoria. Também é necessário saber o que ocorre quando um sócio se retira, um empregado é desligado ou a empresa deixa de atender às condições exigidas para manter o grupo.
O fato de existir um CNPJ não torna automaticamente elegível qualquer pessoa a um plano empresarial. A possibilidade de contratação por MEI, por uma sociedade ou por outro tipo de empresa depende dos requisitos da oferta e das regras aplicáveis ao contrato. Por isso, peça à operadora ou à seguradora a confirmação por escrito antes da assinatura, especialmente quando a proposta for apresentada como empresarial.
A modalidade empresarial também não deve ser presumida como mais barata ou mais completa. Compare a administração do contrato, a responsabilidade pelo pagamento e a continuidade da cobertura com uma contratação individual ou familiar. Em alguns casos, concentrar a apólice na empresa pode criar dependência entre a proteção pessoal e a situação do negócio.
Atenção financeira: não lance o pagamento como despesa empresarial nem conte com benefício fiscal apenas porque ele saiu do CNPJ. Valide a classificação, a documentação e os efeitos contábeis com um contador antes de registrar o gasto.
Checklist para contratar e manter a proteção de saúde
Use este checklist de contratação antes de escolher um seguro de saúde para autônomo:
- [ ] Defina o valor máximo da mensalidade e mantenha uma reserva para coparticipações, franquias, consultas, exames e períodos de receita irregular.
- [ ] Liste quem precisará da cobertura, quais serviços são prioritários e em quais cidades o atendimento deve estar disponível.
- [ ] Solicite propostas compatíveis com esse perfil e compare contrato, condições gerais, tabela de coberturas e regras de utilização — não apenas anúncios ou mensagens de vendedores.
- [ ] Confirme a rede de atendimento, o reembolso, as carências, as exclusões, a coparticipação, os reajustes, o cancelamento e as regras para inclusão ou saída de dependentes.
- [ ] Verifique a regularidade da operadora, da administradora ou do produto nos canais oficiais disponíveis antes de efetuar qualquer pagamento.
- [ ] Guarde o contrato, a carteirinha ou o comprovante de adesão, os recibos, os pedidos médicos e os protocolos de atendimento em local seguro.
- [ ] Registre datas de vencimento, reajuste, renovação e eventual prazo para solicitar reembolsos.
A manutenção da cobertura também exige revisão. Reavalie a escolha quando mudar de cidade, incluir dependentes, alterar o faturamento, passar a viajar mais ou trocar a modalidade de trabalho. Compare novamente o perfil de uso e a capacidade de pagamento antes de aceitar uma mudança contratual.
O seguro ou plano adequado para o PJ não é necessariamente o mais barato. A decisão de contratação deve combinar continuidade, cobertura realmente utilizável e custo sustentável, preservando a proteção financeira sem comprometer despesas essenciais.
Perguntas Frequentes
Como calcular o custo real de um seguro de saúde para autônomo?
O custo real inclui mais do que a mensalidade. Na comparação, some taxa de adesão, coparticipações, franquias, despesas não cobertas, limites de reembolso e transporte até prestadores disponíveis. Também reserve dinheiro para meses de faturamento irregular, porque a cobertura depende da continuidade dos pagamentos. Uma proposta mais barata pode gerar gasto maior se exigir deslocamentos, tiver rede restrita ou cobrar participação frequente em consultas e exames.
O que acontece com os dependentes quando o PJ troca de plano ou deixa de trabalhar para uma empresa?
Os dependentes não devem ser considerados automaticamente protegidos após a troca de contrato ou de fonte de renda. Você precisa confirmar se eles podem permanecer, ser transferidos ou incluídos em uma nova modalidade, além de verificar custos, carências e regras específicas para cada pessoa. Antes de cancelar a cobertura anterior, peça à operadora as condições por escrito para evitar uma interrupção inesperada no atendimento familiar.
Quando o seguro saúde com reembolso pode ser mais útil para um autônomo?
O reembolso pode ser mais útil quando você precisa consultar profissionais fora da rede credenciada ou se desloca entre diferentes cidades. Porém, ele só compensa se o limite por procedimento for compatível com os preços praticados e se o prazo e a documentação exigidos forem viáveis. Verifique também se o contrato reembolsa consultas, exames e outros serviços prioritários, pois a existência do reembolso não significa cobertura integral.
Como verificar se um hospital ou médico realmente atende pelo produto contratado?
Verifique o prestador pelo nome, pela cidade e pelo tipo de serviço diretamente nos canais oficiais da operadora ou seguradora. A presença de um hospital na rede geral não garante atendimento para todas as categorias de produto. Confirme também se a informação vale para o plano específico, se exige autorização e se há mudanças recentes na rede. Guarde a resposta ou o protocolo para comparar com a documentação contratual.
