
O que o Síndico Não te Conta Sobre o Seguro do Prédio (e sua Unidade)
O seguro do condomínio pode proteger áreas e estruturas comuns, mas não substitui automaticamente o seguro residencial para apartamento. A apólice do prédio pode não cobrir os móveis, eletrônicos, acabamentos da unidade ou a responsabilidade do morador por danos causados a terceiros.
Para entender quem deve acionar o seguro e qual proteção faz sentido, é preciso separar três pontos: o que foi danificado, onde o problema começou e quem tinha interesse no bem atingido. Essa análise evita atribuir ao condomínio, ao proprietário ou ao morador uma responsabilidade que depende das condições contratadas e da origem da ocorrência.
Ao longo do artigo, você verá como analisar os limites da apólice condominial, identificar lacunas de cobertura e comparar as necessidades de proprietários, inquilinos e demais moradores antes de contratar ou comunicar um sinistro.
A apólice do condomínio não protege tudo o que está dentro da sua unidade
A existência de um seguro do prédio não transforma todos os elementos do apartamento em bens segurados. O condomínio contrata proteção para um interesse coletivo, ligado ao edifício e às áreas sob sua responsabilidade contratual; já o proprietário ou morador tem interesses próprios sobre a unidade autônoma, os bens pessoais e os danos que possa causar a terceiros.
Essa distinção depende do contrato, não apenas do nome “seguro condominial”. Para saber o que está efetivamente protegido, é necessário verificar o objeto segurado, os eventos incluídos, os limites de indenização e a franquia aplicável. Sem essa leitura, não é possível concluir que qualquer prejuízo ocorrido dentro do apartamento será pago pela apólice do condomínio.
Um mesmo evento pode atingir patrimônios diferentes. Imagine um incêndio que comece em uma área comum, alcance a estrutura de uma unidade e destrua um notebook, um sofá e outros objetos do morador. O reparo de uma parte prevista na apólice do condomínio pode seguir um tratamento, enquanto a reposição dos bens pessoais depende de outra cobertura. Se o incidente também provocar danos ao apartamento vizinho, surge ainda uma questão de responsabilidade civil.
Por isso, o seguro do prédio e o seguro residencial para apartamento não devem ser tratados como alternativas equivalentes. A apólice condominial pode atender determinados danos relacionados ao edifício, mas não se deve presumir que cubra toda a perda individual. A análise correta começa separando quatro elementos: estrutura coletiva, unidade, bens pessoais e prejuízos causados a terceiros.
Até onde vai o seguro do prédio
O seguro do prédio deve ser lido a partir do interesse protegido pelo condomínio: em geral, áreas comuns, parte da estrutura do edifício e equipamentos de uso coletivo, sempre conforme a apólice. Uma infiltração originada no telhado, um dano em equipamento comum ou um problema em uma coluna, por exemplo, exigem a verificação da origem, do item atingido e dos riscos efetivamente contratados — não basta o local do prejuízo.
A análise precisa incluir, pelo menos:
- riscos cobertos e excluídos;
- importância segurada para cada cobertura;
- limites específicos de indenização;
- franquia aplicável;
- vigência da apólice;
- condições gerais, especiais e particulares;
- procedimentos e prazos para comunicar o evento.
A importância segurada pode não corresponder ao custo integral de qualquer reparo imaginado, e a existência de uma cobertura não elimina necessariamente a franquia ou outros limites contratuais. Por isso, a pergunta objetiva ao síndico ou à administradora deve ser: quais eventos estão contratados, qual importância segurada se aplica ao caso e qual franquia será considerada?
Também convém separar eventual exigência de contratação pelo condomínio da extensão real da proteção. Uma apólice pode ter sido contratada para atender a uma obrigação ou decisão condominial, mas isso não permite concluir, sem consultar os documentos, que todos os danos relacionados ao edifício estarão indenizados.
O síndico ou a administradora do condomínio normalmente podem fornecer a apólice, as condições gerais e as orientações para comunicar o evento. A descrição verbal ajuda a iniciar a apuração, mas não amplia o que foi contratado: em caso de divergência, prevalece a documentação aplicável ao contrato, sujeita à análise da seguradora.
Por que a unidade precisa de uma análise separada
A unidade pode concentrar perdas que não aparecem na apólice do condomínio. Em um apartamento com marcenaria planejada, eletrodomésticos e eletrônicos, por exemplo, a análise precisa separar quatro grupos: estrutura ou acabamentos de uso exclusivo, bens móveis e conteúdo da residência, objetos pessoais e benfeitorias feitas pelo morador.
Essa separação evita contratar uma cobertura genérica e descobrir, depois de um sinistro, que determinado item não estava incluído ou tinha limite próprio. A marcenaria planejada pode exigir tratamento contratual diferente de um móvel solto; da mesma forma, joias, equipamentos profissionais, bicicletas ou eletrônicos de alto valor podem estar sujeitos a limites específicos, exclusões ou necessidade de declaração.
O seguro residencial para apartamento também pode incluir responsabilidade civil familiar. Ela é destinada, conforme as condições contratadas, a situações em que o morador causa involuntariamente prejuízo a terceiros — como um dano no imóvel vizinho. Isso não significa cobertura automática para qualquer ocorrência: o evento, o limite de indenização, a franquia e as exclusões precisam ser conferidos na apólice.
Assistências e despesas decorrentes de um evento, como necessidade temporária de moradia, também podem existir, mas dependem da contratação e das regras aplicáveis. Verifique ainda se a indenização considera valor de reposição ou depreciação, se há limite por item e se o valor segurado é suficiente para recompor o patrimônio protegido.
O melhor desenho não é reunir todas as coberturas disponíveis, mas priorizar as exposições reais da unidade. Contratar garantias sem relacioná-las aos bens, acabamentos e riscos efetivamente existentes pode elevar o custo sem resolver a principal lacuna.
Quem deve acionar o seguro em cada tipo de ocorrência
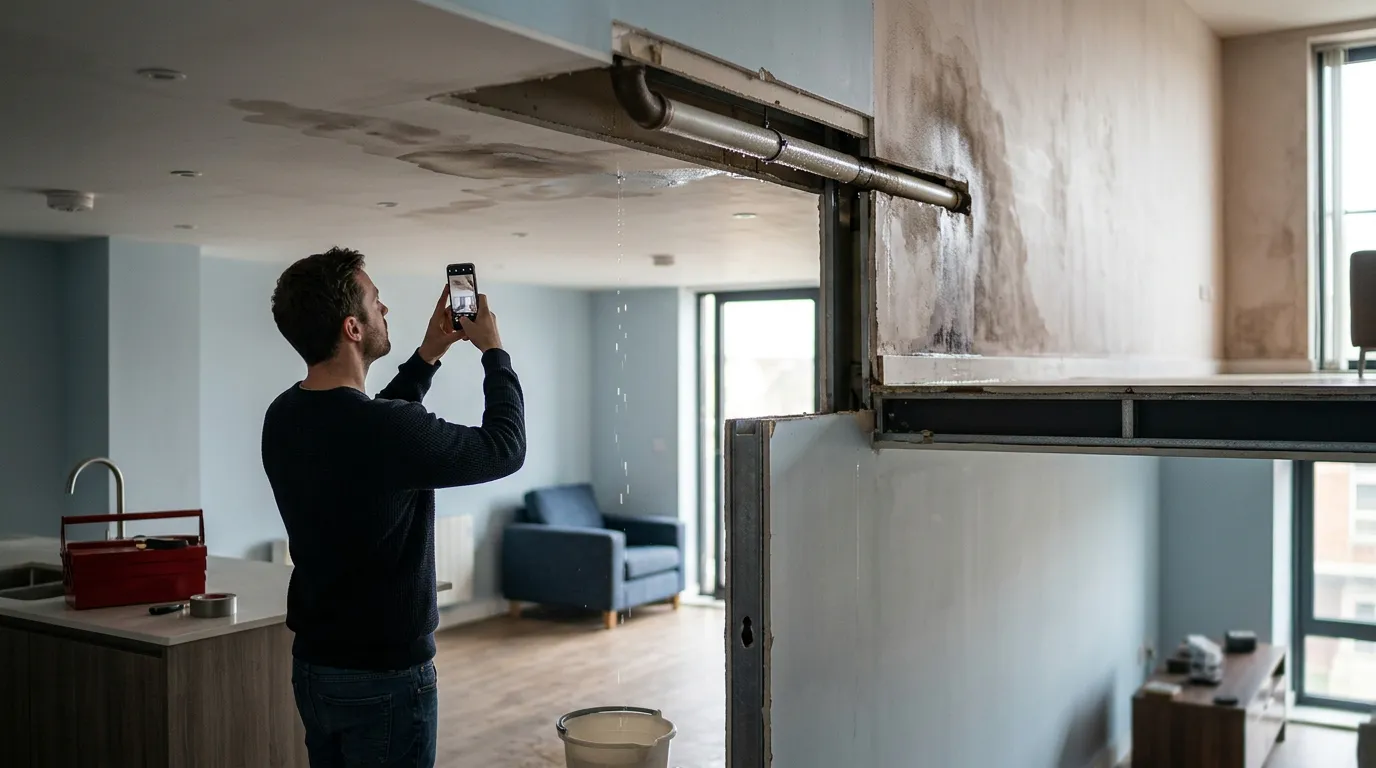
A parede molhada indica onde o problema apareceu, não necessariamente onde ele começou. Em um vazamento em condomínio, por exemplo, a origem pode estar na prumada, na cobertura, em uma unidade vizinha ou na própria instalação interna. Por isso, a comunicação deve seguir a causa provável e as coberturas envolvidas, não apenas o cômodo danificado.
| Situação | Comunicações que podem ser necessárias |
|---|---|
| Vazamento com suspeita de área comum | Condomínio ou administradora e, quando aplicável, seguradora do prédio; a seguradora residencial pode ser avisada se houver danos a bens ou acabamentos da unidade. |
| Vazamento originado dentro da unidade | Condomínio, quando houver impacto em terceiros ou partes comuns, e seguradora residencial do morador, conforme a apólice. |
| Incêndio de origem incerta | Condomínio, seguradora condominial e seguradora residencial, sem presumir a responsabilidade antes da investigação. |
| Furto de bicicleta ou equipamento na garagem | Condomínio e seguradora cuja apólice possa alcançar o bem, o local e o evento; as regras específicas de guarda e cobertura precisam ser verificadas. |
| Dano ao apartamento vizinho | Comunicação ao condomínio e à própria seguradora, especialmente se houver possibilidade de cobertura para dano a terceiro. |
Podem existir avisos paralelos: um sinistro residencial não impede a comunicação à administração nem à seguradora do prédio. Fotos, vídeos, notas fiscais, laudos, orçamentos e números de protocolo ajudam a preservar a sequência dos fatos. O aviso de sinistro deve ser feito pelos canais e prazos previstos no contrato.
Atenção: não admita culpa, autorize reparos irreversíveis ou descarte bens antes de receber orientação formal, se isso puder prejudicar a apuração. Em uma emergência, priorize a segurança e a contenção do dano, registre as medidas adotadas e preserve os vestígios possíveis. сод
Proprietário, inquilino e morador não procuram a mesma proteção
A pessoa que ocupa o apartamento pode não ser a mesma que tem interesse segurável sobre a estrutura e os acabamentos do imóvel. O proprietário tende a se preocupar com a conservação da unidade, eventuais obrigações previstas no contrato de locação e prejuízos relacionados ao imóvel que disponibilizou. Já o inquilino normalmente precisa analisar os próprios bens e sua responsabilidade por danos causados durante a ocupação.
Em um apartamento alugado com móveis do locatário, por exemplo, a apólice do proprietário não deve ser presumida como proteção para televisão, computador, roupas ou outros itens levados pelo inquilino. Um seguro para inquilino precisa indicar, conforme as condições contratadas, quem é o segurado e quais bens pertencem ao ocupante.
A situação muda quando o imóvel é mobiliado. Nesse caso, é necessário distinguir os itens fornecidos pelo proprietário daqueles pertencentes ao morador. A descrição dos bens, o interesse de cada pessoa e o destinatário de eventual indenização podem influenciar a análise do sinistro. O contrato de locação pode exigir seguro, mas essa exigência, isoladamente, não informa quais coberturas foram contratadas nem quem será beneficiário do pagamento.
Também merecem conferência as mudanças na ocupação. Sublocação, entrada de outro morador ou uso profissional com equipamentos e circulação de clientes podem alterar a avaliação do risco ou a aceitação de um evento pela seguradora. Antes de contratar um seguro para proprietário ou um seguro para morador de apartamento alugado, confira a apólice, o contrato de locação e as regras para comunicar essas mudanças. A apólice do condomínio e a do proprietário não substituem essa verificação.
As cláusulas que decidem o resultado — e o que conferir antes de contratar ou acionar
Duas apólices podem cobrar o mesmo prêmio e oferecer proteções muito diferentes. Uma pode ter limite de cobertura mais baixo, franquia maior ou exclusões amplas; a outra pode incluir danos a terceiros, conteúdo da residência e assistência temporária. Por isso, o preço do seguro residencial para apartamento só faz sentido quando comparado à proteção efetiva.
Antes de contratar, confira nas condições da apólice:
- riscos cobertos e exclusões aplicáveis;
- limite de cobertura de cada garantia, sem confundir esse valor com o preço do imóvel;
- franquia do seguro e situações em que ela é aplicada;
- vigência, endereço segurado e forma de atualização dos dados;
- perfil de ocupação: moradia habitual, locação, imóvel vazio ou uso eventual;
- regras para comunicar o sinistro, preservar provas e autorizar reparos;
- tratamento de reformas, móveis planejados, bens de alto valor e danos a terceiros.
Uma televisão de alto custo, uma coleção, equipamentos profissionais ou uma reforma recente podem exigir declaração, cobertura específica ou limite próprio. Pergunte ao corretor de seguros ou à seguradora, por escrito, como esses itens serão tratados antes de incluí-los como supostamente protegidos.
Sobre o seguro do prédio, solicite ao síndico ou à administradora a apólice, as condições gerais, o certificado ou outro documento formal vigente, além das coberturas, limites, franquias, período de vigência e canal de comunicação de sinistros. Uma explicação verbal ajuda a localizar a informação, mas não substitui o contrato.
Não cancele a apólice, oculte mudança de uso, altere coberturas ou autorize reparo relevante com base apenas em interpretação informal. Diante de negativa de cobertura ou conflito sobre a responsabilidade, reúna os documentos, peça a fundamentação contratual e procure orientação profissional adequada antes de tomar uma decisão irreversível.
Perguntas Frequentes
O seguro residencial para apartamento cobre danos causados por vazamento ao vizinho?
Pode cobrir, desde que a apólice inclua responsabilidade civil familiar e o vazamento se enquadre nas condições contratadas. A origem do problema precisa ser investigada, porque um dano causado por instalação interna, prumada, área comum ou unidade vizinha pode envolver responsáveis e seguros diferentes. Confira o limite de indenização, a franquia e as exclusões antes de assumir qualquer obrigação. Comunique o condomínio e a seguradora, registre os danos e evite admitir culpa sem orientação.
Como saber se móveis planejados e acabamentos do apartamento estão segurados?
Você precisa verificar se a apólice trata esses itens como estrutura, acabamento, benfeitoria ou conteúdo da residência. Móveis planejados podem receber tratamento diferente de móveis soltos, e a existência deles não prova que estejam cobertos. Consulte o limite específico, a forma de indenização, a depreciação e a necessidade de declarar a reforma ou a marcenaria. Fotos, notas fiscais, contratos e orçamentos ajudam a demonstrar a existência e o valor dos bens.
O seguro residencial para apartamento paga hospedagem depois de um incêndio ou outro sinistro?
Só haverá pagamento de moradia temporária ou despesa semelhante se essa assistência ou cobertura tiver sido contratada e se o evento atender às regras da apólice. Não basta o apartamento ficar desconfortável ou exigir reparos: podem existir limites, condições, períodos e documentos específicos. Antes de contratar, confirme quais situações acionam a cobertura, quem pode utilizá-la e como a despesa deve ser autorizada ou comprovada.
A franquia é descontada em todo sinistro do seguro residencial para apartamento?
A franquia não deve ser presumida como igual em todas as coberturas ou ocorrências. A apólice pode estabelecer valores, percentuais ou situações específicas em que ela será aplicada, além de limites próprios para cada garantia. Por isso, compare a franquia com o limite de indenização e com o tipo de dano antes de contratar. No aviso de sinistro, peça à seguradora a demonstração de como o valor será calculado.
