
Seguro para Bike Elétrica: O que as Seguradoras Não Querem que Você Saiba
Uma bicicleta elétrica pode estar segurada contra roubo, furto ou danos e, ainda assim, não gerar indenização em determinadas situações. O resultado depende do evento coberto, das exclusões, da forma de uso, da franquia, do limite contratado e das provas exigidas no sinistro.
Este artigo explica como analisar um seguro de bicicleta elétrica além do preço anunciado: quais coberturas podem aparecer, que condições costumam restringir a proteção e quais cláusulas merecem atenção antes da assinatura. Você também verá como comparar propostas, organizar documentos e decidir se o seguro faz sentido para o seu trajeto e nível de exposição financeira.
A cobertura depende do evento e das condições da apólice
O seguro de bicicleta elétrica só responde pelos eventos expressamente incluídos na apólice, respeitando as condições previstas e o limite contratado. Portanto, a existência de um seguro não significa proteção automática contra qualquer perda, dano ou problema mecânico.
Uma proposta pode mencionar proteção contra roubo, enquanto outra pode incluir também furto ou dano acidental. Essa diferença muda completamente o alcance da indenização. Para saber o que realmente está protegido, você precisa verificar a descrição do evento coberto e as condições gerais do produto — não apenas o resumo usado no anúncio.
Também é essencial separar coberturas patrimoniais de serviços adicionais:
- Cobertura da bicicleta: pode gerar indenização quando ocorre o evento previsto na apólice, dentro das regras contratadas.
- Assistência: pode oferecer serviços, como suporte ou transporte em uma situação emergencial, sem necessariamente compensar a perda definitiva do bem.
- Garantia do fabricante: normalmente trata de defeitos ou falhas abrangidos pelos termos da garantia, e não substitui um seguro contra eventos externos.
- Seguro residencial: pode conter alguma proteção para bens dentro da residência, mas isso não significa que a bicicleta esteja protegida durante o uso na rua ou em outras situações.
O ponto não é presumir má-fé da seguradora, e sim não confundir publicidade resumida com contrato completo. Antes de olhar o preço do seguro de bicicleta elétrica, pergunte: qual evento está coberto, em quais circunstâncias a proteção vale e até qual valor a seguradora indeniza? Só depois faz sentido avaliar se a cobertura contratada corresponde ao seu uso.
O que pode estar coberto — e o que pode ficar de fora
Uma apólice de seguro de bicicleta elétrica pode combinar coberturas patrimoniais diferentes, mas nenhuma delas deve ser presumida apenas pelo nome do produto:
- Roubo e furto: podem aparecer como proteções separadas, com definições e regras próprias. Confira se a cobertura contempla ambos, qual valor máximo pode ser indenizado e se a bicicleta é avaliada integralmente ou conforme critérios previstos no contrato.
- Dano acidental e colisão: podem abranger uma queda, uma batida ou outro acidente, mas a apólice pode tratar de forma distinta o dano parcial, o reparo e a perda total. Também é necessário verificar se o evento cobre somente a bicicleta ou seus componentes.
- Componentes e acessórios: bateria, carregador, display, motor, bagageiro, cadeado e outros acessórios podem estar incluídos, ter limite próprio ou depender de declaração específica. A quebra do carregador, por exemplo, não deve ser automaticamente equiparada à perda da bicicleta inteira.
Há ainda proteções que não pagam pela substituição ou pelo conserto da sua bike. A responsabilidade civil pode tratar de danos causados a terceiros; a assistência 24 horas pode oferecer suporte ou transporte emergencial, conforme o serviço contratado. Nenhuma dessas prestações equivale, por si só, à indenização pelo veículo.
Também separe seguro de garantia. Defeito de fabricação, desgaste natural e falha mecânica podem depender da garantia do fabricante ou da assistência técnica, enquanto um dano acidental pode seguir a apólice. Mesmo quando a categoria consta no contrato, permanecem aplicáveis limites, franquias, exclusões e exigências de comprovação.
As cláusulas que podem transformar um sinistro em negativa
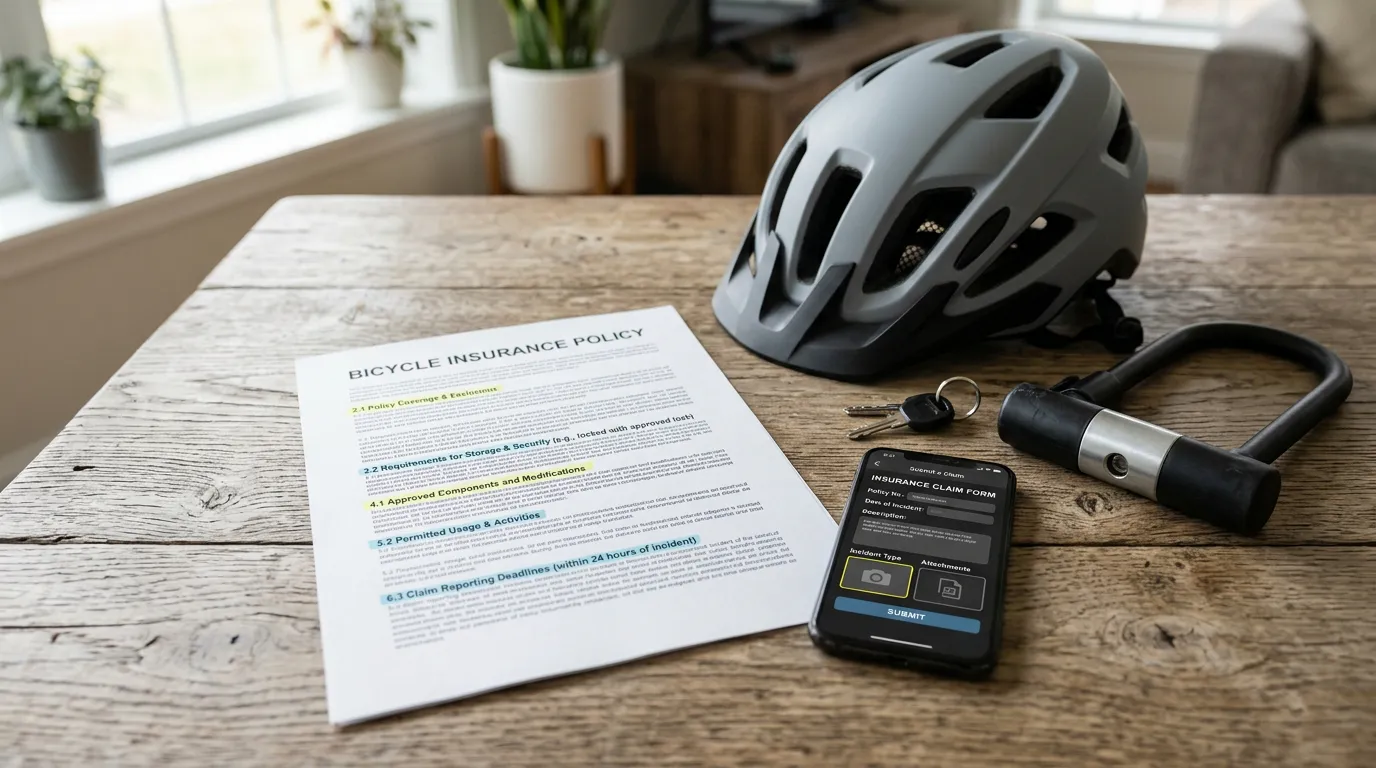
Uma bicicleta desaparece da garagem, mas o contrato exige sinais de arrombamento; outra é levada da rua sem qualquer vestígio. O tratamento desses casos pode ser diferente. A apólice pode distinguir furto simples, furto qualificado e roubo, além de exigir evidências específicas para cada situação. Por isso, leia a redação da cobertura e das exclusões contratuais, não apenas o nome exibido na proposta.
Antes de contratar um seguro de bicicleta elétrica, confira as condições de segurança:
- exigência de cadeado, tipo de trava ou forma de fixação;
- regras para bicicleta deixada na rua, em garagem ou condomínio;
- necessidade de manter portões e portas trancados;
- tratamento dado ao transporte no porta-malas;
- limite para períodos sem supervisão.
Também compare o risco declarado com o uso real. Deslocamento pessoal, entregas, aluguel, competição, trilhas e transporte de carga podem ter regras, aceitação ou preço distintos. Declarar uso particular quando a bicicleta é usada profissionalmente pode dificultar a análise de um sinistro, embora a consequência dependa do texto contratado e das circunstâncias comprovadas.
Modificações merecem atenção especial: aumento de potência, componentes não originais, acessórios incorporados, manutenção inadequada e bateria ou carregador não aprovados pelo fabricante podem afetar a avaliação do risco, do valor e da causa do dano. Confirme se a apólice exige autorização prévia para alterações.
Verifique ainda a territorialidade, o transporte para outras cidades ou países, o prazo de comunicação e os documentos solicitados após o evento. Informe corretamente modelo, valor, acessórios e finalidade de uso. Informação incompleta ou incorreta não produz automaticamente uma negativa, mas pode comprometer a comprovação do risco contratado.
Como comparar seguros de bike elétrica sem cair no preço promocional
O menor prêmio não representa necessariamente a melhor cotação de seguro. Compare o que cada proposta entrega em relação ao valor da bicicleta, ao limite máximo de indenização, à franquia e ao critério usado para calcular a perda.
Monte uma tabela com, pelo menos, estes campos:
- eventos cobertos;
- limite destinado à bicicleta, à bateria e aos acessórios;
- franquia fixa ou percentual;
- coberturas às quais a franquia se aplica;
- forma de avaliação do bem;
- abrangência territorial;
- vigência, eventual carência e regras de renovação;
- canais de atendimento e prazo de análise informado nas condições do produto.
A forma de avaliação merece uma pergunta específica. Em caso de perda total, a indenização considera valor de mercado, valor determinado, reposição por um modelo equivalente ou outro critério previsto no contrato? Uma proposta pode parecer mais vantajosa até você descobrir que o cálculo não corresponde ao preço necessário para substituir a bicicleta.
Também confirme se há limites separados para a bike, a bateria, o carregador e os acessórios. Pergunte por escrito sobre uso fora da cidade, transporte e exigência de cadeado. Esses detalhes podem alterar o alcance real da proteção.
Separe o que protege o patrimônio dos serviços adicionais, como assistência ou suporte. Assim, você identifica quanto está pagando pela indenização e quanto corresponde a conveniências complementares.
Leia as condições gerais, a proposta e o certificado do seguro. Se a promessa comercial divergir desses documentos, peça esclarecimento formal antes de contratar; em caso de conflito, o texto contratual é o ponto que precisa ser analisado com maior atenção.
Documentos e cuidados que preservam seu direito à indenização
Antes de usar o seguro de bicicleta elétrica, monte um inventário que permita identificar a bike e comprovar a propriedade. Guarde a nota fiscal, o comprovante de compra, o número de série, o modelo, fotos da bicicleta inteira e registros dos componentes instalados. Para acessórios, mantenha também os respectivos comprovantes, conforme os documentos aceitos pela seguradora.
Se a apólice incluir bateria, carregador ou peças específicas, arquive as notas fiscais e os documentos de compra desses itens separadamente. Registre alterações, substituições e revisões com ordens de serviço, recibos ou outros comprovantes disponíveis. Um inventário digital, salvo em local seguro e fora do celular usado diariamente, facilita o acesso mesmo se a bicicleta e o aparelho forem levados juntos.
Depois de um roubo, furto ou dano, priorize a segurança e comunique o evento pelo canal oficial indicado na apólice. Anote o protocolo, confirme o prazo para o aviso de sinistro e siga as instruções sobre fotos, documentos, vistoria e regulação do sinistro. Quando exigido para aquele evento, faça o boletim de ocorrência; ele registra a ocorrência, mas não substitui a comprovação de propriedade nem os demais documentos solicitados.
Em caso de dano, não repare, desmonte, descarte peças ou altere a bicicleta antes da orientação e da autorização para reparo. A exceção são medidas necessárias para evitar risco ou o agravamento do dano. Fotografar o estado original ajuda: um componente já substituído pode impedir ou dificultar a vistoria.
Atenção: guardar provas e comunicar o evento corretamente não garante a indenização. A análise dependerá da cobertura contratada, das condições da apólice e da documentação aceita pela seguradora.
Quando o seguro faz sentido para o seu uso
A decisão de contratar um seguro de bicicleta elétrica depende menos do nome do produto e mais do impacto que uma perda teria no seu orçamento. Comece avaliando o valor da bicicleta, a dificuldade de substituí-la e se você conseguiria absorver uma perda total sem comprometer outras despesas. O prêmio anual, a franquia e o limite de indenização precisam ser analisados em conjunto, sem tratar o seguro como garantia de retorno financeiro.
O seu perfil de uso também altera a exposição ao risco:
- Uso diário e bicicleta de alto valor: a circulação frequente, o estacionamento em diferentes locais e a dificuldade de ficar sem o equipamento podem justificar uma análise mais cuidadosa do seguro.
- Uso profissional, como entregas: verifique se a atividade é aceita pela apólice. O uso declarado precisa corresponder à rotina real; caso contrário, a proteção pode não se aplicar.
- Uso ocasional e armazenamento protegido: uma bicicleta menos exposta e mais fácil de substituir pode levar a uma decisão diferente, especialmente quando a franquia reduz a utilidade prática da indenização.
Considere também se você precisa apenas de proteção patrimonial ou se responsabilidade civil e assistência, quando disponíveis, têm valor para sua rotina. Compare essas opções com uma eventual reserva financeira e com medidas de prevenção, como armazenamento adequado e transporte cuidadoso.
Antes de decidir se vale a pena contratar, responda:
- Quais riscos são prioritários para o meu uso?
- O limite cobre uma perda compatível com o valor da bicicleta?
- A franquia cabe no meu orçamento?
- Qual condição pode impedir a indenização?
- Quais documentos e provas precisarei manter?
Depois, peça propostas, leia as exclusões, confirme as exigências de documentação e só então assine. A melhor decisão de compra é aquela compatível com seu perfil de risco, não necessariamente a de menor preço.
Perguntas Frequentes
A bateria da bicicleta elétrica fica coberta automaticamente pelo seguro?
Não necessariamente: a bateria pode estar incluída, ter limite próprio ou exigir declaração específica. O mesmo vale para carregador, motor, display e acessórios. Uma apólice que cobre a bicicleta inteira não deve ser interpretada como cobertura automática para a quebra isolada do carregador ou para qualquer componente. Confirme na proposta e nas condições gerais quais itens estão protegidos e como o valor deles será calculado.
A assistência 24 horas paga a perda da bicicleta elétrica?
Não. A assistência pode oferecer suporte ou transporte emergencial, conforme o serviço contratado, mas não substitui a indenização prevista em uma cobertura patrimonial. Para receber por roubo, furto ou dano, o evento precisa estar expressamente coberto e respeitar franquia, limite, exclusões e exigências de comprovação. Ao comparar propostas, separe o valor pago por assistência do que efetivamente protege o patrimônio.
A garantia do fabricante substitui o seguro da bicicleta elétrica?
Não, porque a garantia normalmente trata de defeitos ou falhas abrangidos pelos termos do fabricante, enquanto o seguro pode cobrir eventos externos, como roubo, furto ou dano acidental. Desgaste natural e falha mecânica podem seguir a garantia ou a assistência técnica, não necessariamente a apólice. Verifique os dois documentos separadamente, sobretudo quando o problema envolver bateria, carregador, motor ou componentes modificados.
