
CDB, LCI ou LCA: qual investimento oferece a melhor rentabilidade líquida
A resposta para saber qual investimento oferece a melhor rentabilidade líquida entre CDB, LCI e LCA depende da taxa, do prazo e da tributação de cada oferta — não existe um vencedor universal. Um CDB com percentual elevado do CDI pode superar uma LCI ou LCA mesmo com Imposto de Renda, enquanto a isenção desses títulos pode torná-los mais vantajosos em determinadas condições.
A comparação correta exige converter as taxas para uma mesma base e considerar o período até o vencimento, os custos, a liquidez e o risco do emissor. Ao longo do artigo, você verá como calcular o retorno líquido, identificar quando cada produto tende a ser mais competitivo e avaliar a proteção do FGC antes de investir.
Também será possível aplicar um roteiro objetivo a ofertas reais, evitando escolher apenas pela maior taxa anunciada. Assim, a decisão leva em conta tanto o valor final recebido quanto a disponibilidade do dinheiro quando você precisar dele.
O melhor produto depende da taxa líquida e do prazo
Um CDB com percentual maior do CDI não necessariamente entrega o maior retorno líquido. Uma LCI ou LCA com taxa bruta inferior pode terminar à frente quando a isenção de Imposto de Renda aplicável à pessoa física compensar a diferença de remuneração. A situação também pode se inverter quando o CDB oferece uma taxa significativamente superior ou se adapta melhor à necessidade de resgate.
A comparação deve separar três conceitos:
- Rentabilidade bruta: rendimento anunciado antes de impostos e custos.
- Rentabilidade líquida: valor que efetivamente permanece com você após os descontos aplicáveis.
- Rentabilidade real: ganho líquido acima da inflação do período, que indica quanto o poder de compra aumentou.
Para descobrir qual investimento oferece a melhor rentabilidade líquida, compare ofertas com o mesmo valor inicial, a mesma data de resgate e o mesmo prazo de investimento. Não é adequado colocar lado a lado um produto com vencimento em dois anos e outro que pode ser resgatado amanhã sem considerar o impacto dessa diferença no objetivo financeiro.
Em termos práticos, o CDB tende a ser mais interessante quando a remuneração elevada supera a vantagem tributária da LCI ou da LCA, especialmente se houver necessidade de flexibilidade. Já LCI ou LCA pode levar vantagem quando apresenta uma taxa competitiva e o investidor consegue manter o dinheiro aplicado até o vencimento.
Assim, o retorno líquido deve ser o primeiro filtro da comparação de investimentos. Depois, prazo, liquidez e risco ajudam a definir se a maior rentabilidade cabe de fato na sua estratégia de renda fixa.
Como calcular o retorno líquido de cada investimento
O cálculo deve responder a uma pergunta operacional: quanto estará disponível na conta na mesma data de resgate, depois dos descontos? Comparar apenas o percentual anunciado pode distorcer o resultado quando os prazos e a tributação são diferentes.
Use esta estrutura:
Rentabilidade líquida = rendimento bruto − IR − IOF − custos aplicáveis
Na prática, calcule primeiro o rendimento bruto sobre o valor investido e, depois, desconte os encargos incidentes sobre o ganho. No CDB, o Imposto de Renda segue uma tabela regressiva: a alíquota depende do prazo de permanência e deve ser aplicada conforme a legislação vigente em 2026. Resgates em prazos muito curtos também podem sofrer IOF, quando previsto na regra aplicável. Custos eventualmente cobrados pela instituição, embora não sejam comuns em todas as ofertas, também reduzem o valor final.
Para LCI e LCA, a isenção de Imposto de Renda para pessoa física precisa ser confirmada segundo a regra vigente e as características específicas da oferta. Não presuma que toda aplicação com esse nome tenha exatamente o mesmo tratamento em qualquer situação.
Uma planilha ou um simulador de renda fixa deve reunir, para cada alternativa, valor inicial, taxa e indexador, prazo, data de resgate, rendimento bruto, IR, IOF, custos e valor líquido no vencimento. A comparação fica mais confiável quando todos os investimentos terminam na mesma data.
Também separe o retorno líquido do ganho real. Mesmo após os impostos, a inflação pode reduzir o poder de compra do valor resgatado. Portanto, o cálculo de rentabilidade mostra quanto sobra nominalmente; a avaliação do efeito da inflação indica o que esse montante representa em termos reais.
Quando o CDB pode ser a alternativa mais rentável
Um CDB não perde automaticamente para uma LCI ou LCA por sofrer tributação. Quando oferece uma remuneração bruta suficientemente maior, o valor líquido no vencimento pode superar o de um título isento, desde que a comparação considere o mesmo prazo, indexador e data de resgate.
A taxa anunciada precisa ser interpretada corretamente:
- CDB pós-fixado: geralmente informa um percentual do CDI; compare com uma LCI ou LCA também vinculada a esse indexador.
- CDB prefixado: apresenta uma taxa anual definida na contratação; a comparação deve usar outra oferta prefixada com prazo equivalente.
- CDB híbrido: combina um índice de referência com uma parcela fixa, exigindo atenção à mesma estrutura de remuneração.
Não é adequado comparar, por exemplo, um CDB pós-fixado de curto prazo com uma LCI prefixada de vencimento mais longo apenas pelos percentuais exibidos. O resultado depende da trajetória do indexador, do período de aplicação e das condições para retirar o dinheiro.
A liquidez também pode justificar um retorno líquido menor. Um CDB com liquidez diária, quando essa condição está prevista na oferta, pode ser mais funcional para um recurso que talvez precise ser resgatado antes do vencimento. Em contrapartida, títulos com carência ou sem resgate antecipado podem pagar mais, mas restringem o acesso ao capital.
Antes de escolher, confirme vencimento, carência, possibilidade de resgate antecipado, forma de crédito dos rendimentos e regras específicas do emissor. A taxa do CDB é apenas o ponto de partida: o melhor resultado depende de quanto você receberá e de quando poderá efetivamente usar o dinheiro.
Quando LCI ou LCA pode superar o CDB
A vantagem da LCI ou da LCA aparece quando a remuneração líquida do título isento supera o resultado de um CDB tributado com prazo, indexador e vencimento equivalentes. O percentual do CDI exibido na plataforma, isoladamente, não permite concluir qual oferta é melhor.
Para fazer essa comparação, encontre a taxa equivalente: a remuneração bruta que um CDB precisaria pagar para igualar o retorno líquido da LCI ou da LCA. Quanto maior a tributação incidente sobre o CDB nas condições analisadas, maior precisa ser o percentual do CDI oferecido por ele para compensar essa diferença. A comparação deve usar o mesmo valor aplicado e a mesma data de resgate.
LCI e LCA também têm finalidades distintas. A LCI capta recursos relacionados ao setor imobiliário, enquanto a LCA se vincula ao agronegócio. Essa diferença caracteriza os produtos, mas não determina, sozinha, a rentabilidade ou a segurança da oferta. O que pesa na decisão são taxa, prazo, emissor e regras de resgate.
Antes de escolher uma renda fixa isenta, confira:
- período de carência e prazo mínimo;
- vencimento e possibilidade de resgate antecipado;
- aplicação mínima exigida;
- disponibilidade de novas ofertas;
- regra tributária aplicável à pessoa física na data da contratação.
A isenção de imposto deve ser confirmada para a oferta específica e pode depender da legislação vigente. Além disso, uma LCI ou LCA com retorno superior pode exigir que você mantenha o dinheiro aplicado por mais tempo, tornando a taxa maior menos conveniente se houver necessidade de liquidez.
Liquidez, risco e FGC também entram na decisão
Uma aplicação pode apresentar a maior rentabilidade líquida da comparação e ainda ser inadequada para uma reserva de emergência. Liquidez é a facilidade — e o prazo — para transformar o investimento em dinheiro disponível. Na prática, “liquidez diária” não significa necessariamente crédito instantâneo: você precisa confirmar o horário-limite, o prazo de processamento e as condições de resgate da oferta.
Já um produto com vencimento fechado ou período de carência pode impedir o saque antecipado, ou permitir a saída apenas em condições específicas. Esse tipo de aplicação exige recursos que você não espera usar antes da data contratada; caso contrário, um retorno maior pode não compensar a falta de acesso ao dinheiro.
Também analise três riscos diferentes:
- Risco de crédito: possibilidade de o emissor não honrar o pagamento.
- Risco de liquidez: dificuldade de resgatar ou vender o título quando necessário.
- Risco de mercado: oscilação do valor ou da rentabilidade, especialmente quando há possibilidade de venda antes do vencimento.
O FGC pode ser relevante para determinados depósitos e investimentos elegíveis, mas não é uma proteção ilimitada nem necessariamente instantânea. A cobertura depende de regras, limites, condições e da natureza do produto; por isso, confira a fonte oficial vigente em 2026 antes de investir. Verifique também quem é o emissor, qual instituição distribui a oferta e se o título realmente se enquadra na garantia.
Evite concentrar aplicações no mesmo emissor ou conglomerado sem somar os valores sujeitos às regras aplicáveis do FGC. Antes de decidir, responda: posso resgatar, quando receberei, quem emite e qual proteção se aplica?
Um método prático para escolher entre as ofertas
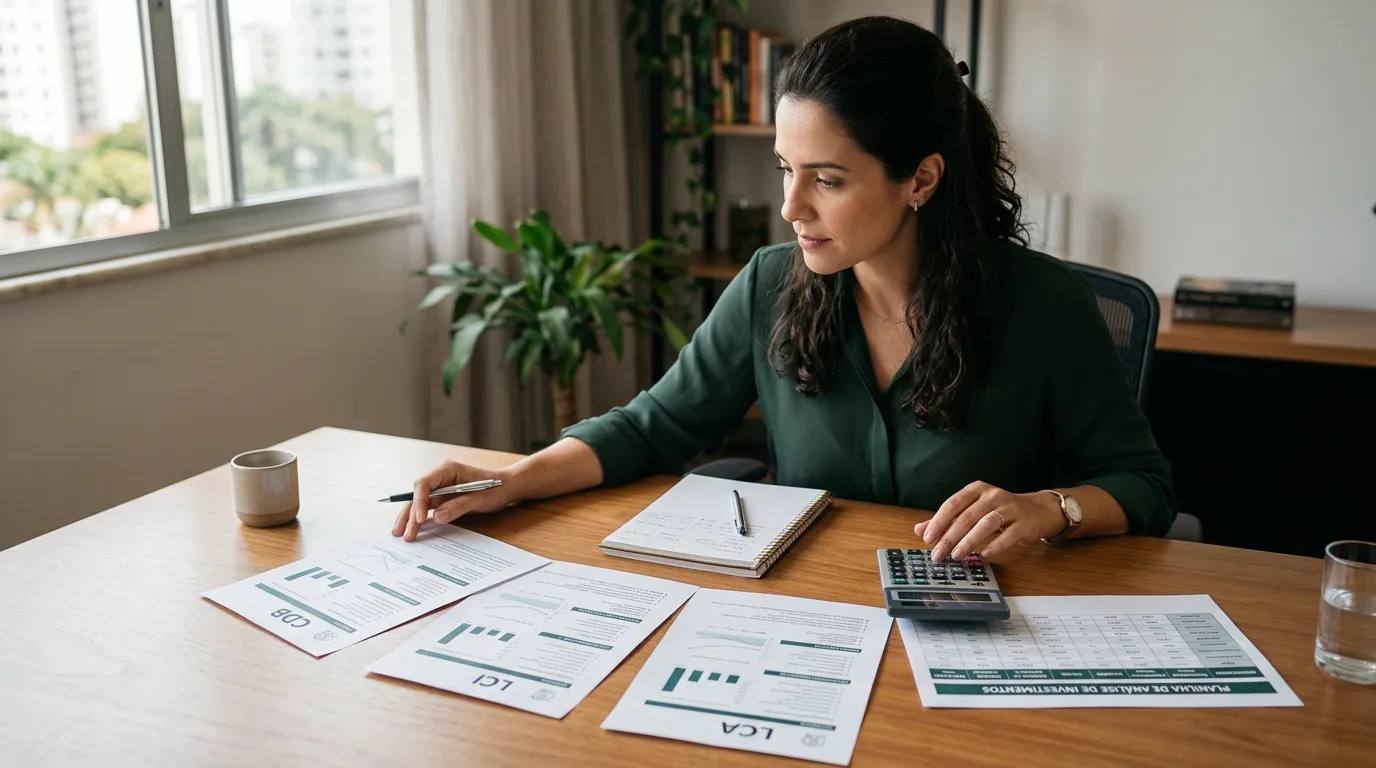
Para decidir qual investimento oferece a melhor rentabilidade líquida, transforme cada oferta em uma comparação com as mesmas condições. Um roteiro prático evita que a taxa anunciada conduza a decisão sozinha:
- Defina o objetivo financeiro: registre o valor disponível, o prazo máximo e se você poderá precisar do dinheiro antes do vencimento. Isso elimina produtos incompatíveis com o prazo de resgate necessário.
- Reúna ofertas comparáveis: prefira alternativas com o mesmo indexador, a mesma data de aplicação e a mesma data de resgate. Se as condições forem diferentes, ajuste a análise para um horizonte comum.
- Monte uma ficha para cada opção: anote taxa bruta, impostos, custos, carência, vencimento e regras de liquidez. Uma tabela com duas ou três ofertas reduz erros na comparação.
- Calcule o valor líquido final: use o mesmo valor inicial e o mesmo horizonte em todos os cenários. Não compare uma taxa anual com outra referente a um período diferente; verifique quanto estará disponível na data de resgate.
- Confira o emissor e a proteção: confirme a elegibilidade ao FGC e some aplicações do mesmo emissor ou conglomerado para avaliar a concentração da carteira.
- Escolha pelo conjunto: a melhor decisão combina valor líquido, liquidez e risco aceitáveis, não apenas a maior taxa bruta.
Em termos condicionais, o CDB tende a fazer mais sentido quando entrega retorno líquido superior ou a flexibilidade necessária. A LCI ou a LCA pode vencer quando a isenção e o prazo fechado produzem maior valor líquido final.
Perguntas Frequentes
Como calcular o percentual do CDI equivalente entre CDB e LCI ou LCA?
Para encontrar o percentual equivalente, você deve comparar o retorno líquido da LCI ou LCA com o retorno líquido de um CDB no mesmo período. Primeiro, calcule quanto o título isento entregará; depois, determine qual taxa bruta do CDB, após o IR aplicável e eventual IOF, produziria o mesmo valor final. A equivalência depende do prazo e da tributação vigente, portanto não existe um percentual universal válido para todas as ofertas.
A liquidez diária de um CDB significa que o dinheiro cai imediatamente na conta?
Não necessariamente: liquidez diária indica possibilidade de resgate conforme as condições da oferta, mas o crédito pode depender do horário-limite, do processamento e das regras da instituição. Antes de aplicar, verifique quando o pedido pode ser feito, em quanto tempo o dinheiro fica disponível e se existe alguma restrição para o resgate. Para uma reserva de emergência, esses detalhes podem ser mais relevantes que uma pequena diferença de rentabilidade.
O que muda no retorno líquido se eu resgatar o CDB antes do vencimento?
O resgate antecipado pode alterar o retorno líquido porque o prazo influencia o IR, um período muito curto pode envolver IOF e a oferta pode impor condições específicas de saída. Além disso, alguns CDBs não permitem resgate antes do vencimento ou podem ter remuneração diferente nessa situação. Antes de investir, confirme se há liquidez, qual valor será pago no resgate e quais descontos incidirão sobre o rendimento.
