
Investimentos de renda fixa com os melhores retornos para o seu dinheiro
O melhor investimento de renda fixa não é necessariamente o que exibe a maior taxa: a escolha depende do retorno líquido, do prazo, da liquidez, do risco do emissor e da proteção aplicável ao produto.
Para comparar alternativas com critério, você precisa considerar impostos, taxas, inflação e a forma de remuneração — prefixada, pós-fixada ou atrelada a um índice. Uma aplicação com rentabilidade anunciada mais alta pode entregar menos ao final ou impedir o resgate quando o dinheiro for necessário.
Este artigo mostra como avaliar investimentos de renda fixa em diferentes cenários, identificar os riscos e relacionar cada alternativa ao seu objetivo financeiro. Ao final, você terá um checklist para comparar produtos antes de investir.
A melhor escolha depende do retorno líquido e do seu objetivo
Não existe um único melhor investimento de renda fixa para todas as pessoas. A escolha mais adequada combina retorno líquido, prazo, liquidez, risco e objetivo financeiro — e essa combinação muda conforme a finalidade do dinheiro.
A taxa anunciada, isoladamente, não permite comparar aplicações de forma justa. Produtos com percentuais diferentes podem ter prazos, regras de resgate, custos e níveis de risco distintos. Por isso, a comparação deve seguir uma ordem:
- Defina o objetivo e o prazo de investimento: estabeleça para que o dinheiro será usado e quando precisará dele.
- Verifique a necessidade de liquidez: descubra se será necessário resgatar a aplicação antes do vencimento ou se os recursos podem permanecer investidos.
- Calcule o retorno líquido: compare o valor efetivamente esperado depois dos descontos aplicáveis, e não apenas a rentabilidade bruta exibida.
- Avalie o emissor e as condições do produto: considere a capacidade de pagamento, a proteção eventualmente aplicável e as regras da aplicação.
- Compare as taxas entre alternativas equivalentes: só depois desses filtros a rentabilidade se torna um critério de desempate mais confiável.
Uma aplicação com taxa menor pode ser superior para uma reserva que precisa estar acessível em uma data incerta. Da mesma forma, aceitar prazo mais longo em troca de maior retorno pode ser inadequado se o objetivo exigir flexibilidade.
Como taxas, condições e disponibilidade mudam, qualquer comparação para 2026 deve indicar a data da consulta e usar informações verificáveis. Ranking permanente de investimentos de renda fixa tende a induzir decisões inadequadas.
Como medir o retorno que realmente chega ao seu bolso
A rentabilidade bruta é apenas o ponto de partida. Para estimar quanto realmente chegará ao seu bolso, desconte Imposto de Renda, IOF quando aplicável, taxa de administração, custódia e outros custos previstos no regulamento, na lâmina ou no contrato. O tratamento tributário varia conforme a aplicação e pode mudar conforme as regras vigentes; confirme as condições na documentação oficial antes de comparar.
Também separe retorno nominal de retorno real. O primeiro mostra o crescimento do saldo em dinheiro; o segundo considera a perda de poder de compra causada pela inflação. Como aproximação:
retorno real aproximado = retorno líquido − inflação
Essa conta é uma simplificação, não uma projeção garantida. Para uma análise mais precisa, considere o efeito acumulado da inflação sobre o período completo.
A forma de remuneração muda as premissas da comparação:
- Prefixada: a taxa é definida na contratação, mas o resultado deve ser avaliado em relação ao prazo e à inflação esperada.
- Pós-fixada: acompanha um indicador, como CDI ou Selic; portanto, não se deve assumir uma taxa fixa para 2026.
- Híbrida: combina uma parcela fixa com um índice, como o IPCA, exigindo atenção ao componente fixo e à inflação observada.
Compare aplicações com o mesmo horizonte, considerando vencimento, periodicidade dos pagamentos, possibilidade de reinvestir os valores recebidos e data provável do resgate. Uma planilha ajuda a evitar conclusões baseadas apenas na taxa anunciada. Use colunas para taxa, prazo, valor líquido estimado, liquidez, tributação e risco, registrando a data e as premissas usadas no cálculo.
Quais produtos podem oferecer melhores retornos em cada cenário
A alternativa mais adequada muda conforme a combinação entre prazo, liquidez e características do emissor. Em vez de montar um ranking permanente, compare o produto com a finalidade do dinheiro e com as condições disponíveis na data da contratação.
| Produto | O que comparar antes de investir | Pode fazer sentido quando |
|---|---|---|
| CDB e RDB | Emissor, taxa, vencimento, liquidez e condições de resgate | Você busca uma aplicação bancária com prazo e acesso ao dinheiro compatíveis com o objetivo |
| Títulos públicos no Tesouro Direto | Tipo de título, vencimento, forma de remuneração e preço de negociação | O investimento pode permanecer até o vencimento ou você aceita oscilações no resgate antecipado |
| LCI e LCA | Retorno líquido, prazo mínimo, liquidez e regras tributárias vigentes | A data de uso do dinheiro é compatível com as restrições do produto |
| Debêntures, CRI e CRA | Emissor, estrutura da operação, garantias previstas e possibilidade de negociação | Você consegue analisar crédito privado e tolera condições de saída mais específicas |
| Fundos de renda fixa | Carteira, taxa de administração, tributação, liquidez e prazo de resgate | Prefere delegar a seleção dos ativos e aceita os custos e regras do fundo |
Nos títulos públicos, vender antes do vencimento pode resultar em preço diferente daquele esperado na contratação, conforme as condições de mercado. Já debêntures, CRI e CRA não devem ser tratados como equivalentes a produtos bancários: não presuma cobertura do FGC sem verificar a natureza da aplicação.
Uma comparação entre um CDB com resgate facilitado e um título de crédito privado com vencimento restrito, por exemplo, deve considerar não apenas a taxa, mas também a possibilidade de o dinheiro ser necessário antes da data prevista.
A taxa maior pode esconder riscos e travas
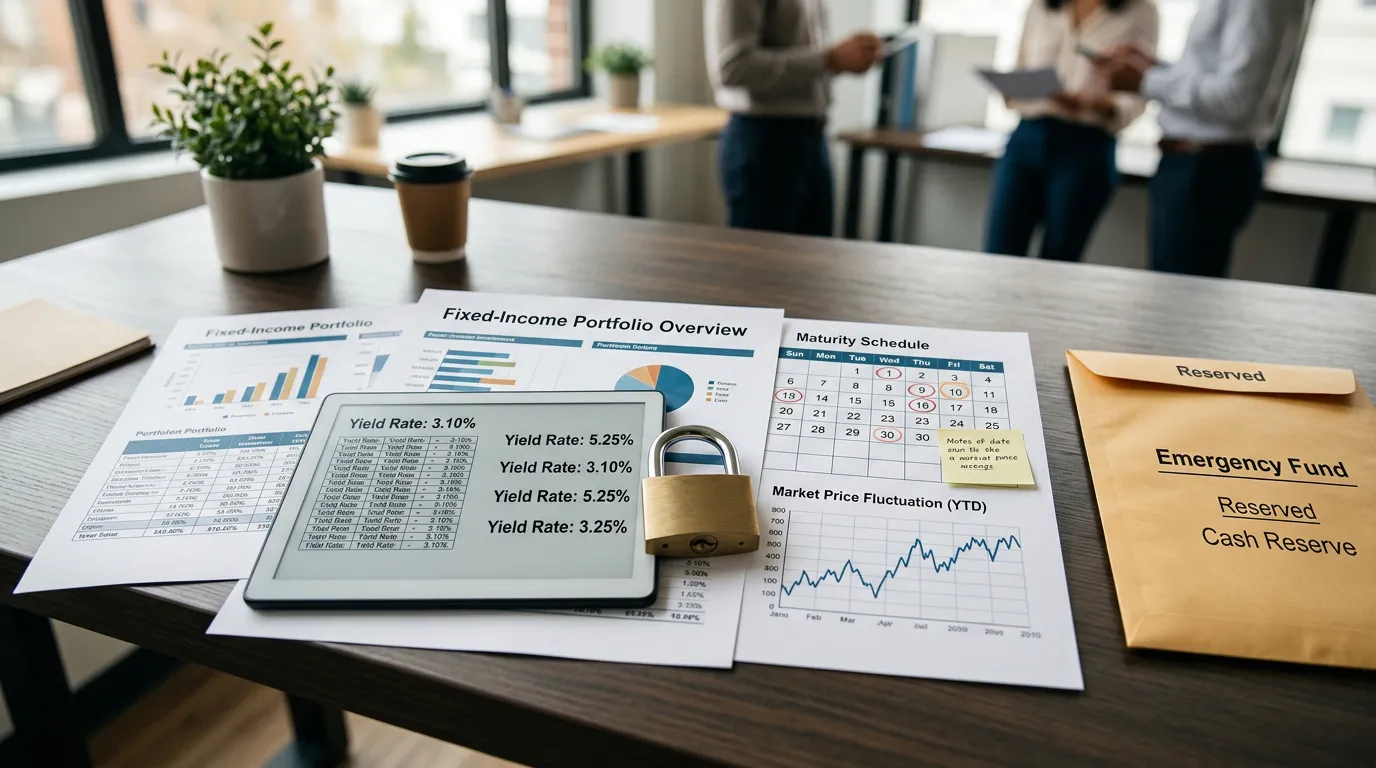
Uma taxa superior pode compensar o investidor apenas se ele conseguir manter a aplicação até o vencimento e se o emissor pagar o que foi contratado. Em produtos de crédito privado, o risco de crédito merece atenção especial: analise a capacidade de pagamento do emissor, suas condições financeiras e a concentração que essa exposição criaria na sua carteira.
Também existe o risco de mercado. Um título vendido antes do vencimento pode valer mais ou menos do que o preço originalmente esperado, conforme as condições de mercado. Esse ajuste é a marcação a mercado. Portanto, o resgate antecipado pode gerar perda financeira mesmo quando o título continua pagando corretamente suas obrigações.
Não confunda as condições de acesso ao dinheiro:
- Liquidez diária: permite solicitar o resgate em dias úteis, conforme as regras do produto.
- Carência: impede ou restringe o resgate durante determinado período.
- Vencimento: define a data prevista para o pagamento final.
- Mercado secundário: possibilita vender o título a outro investidor, mas o preço e o prazo de liquidação dependem das condições encontradas.
Antes de investir, confira no contrato ou na lâmina se há resgate antecipado, quanto tempo a liquidação leva, quais custos se aplicam e se o preço de saída pode diferir do valor projetado. A existência e o alcance de mecanismos de proteção dependem do produto, do emissor e das regras vigentes; não presuma que toda aplicação tenha cobertura do FGC.
Evite concentração excessiva em um único emissor. Não comprometa dinheiro de emergência em produtos com carência ou vencimento incompatível com sua necessidade. Além da perda financeira, considere o risco de não conseguir resgatar quando precisar e o de o retorno ficar abaixo da inflação.
Escolha a aplicação conforme o prazo e a finalidade do dinheiro
Uma reserva de emergência exige acesso ao dinheiro e previsibilidade, não a maior taxa disponível. Como a data do resgate é incerta, priorize uma aplicação compatível com retiradas rápidas e com baixo risco de precisar vender ou resgatar em condições desfavoráveis. A liquidez deve atender à sua necessidade real, inclusive considerando prazo de liquidação e dias úteis.
Para uma meta de curto ou médio prazo com data conhecida — como pagar uma entrada de imóvel, uma viagem ou um curso — alinhe o vencimento ao calendário do compromisso. Evite depender de resgate antecipado quando uma oscilação de preço, uma carência ou um prazo de liquidação puder comprometer o pagamento. A proximidade da meta também reduz a margem para aceitar variações no retorno.
Em objetivos de longo prazo, como aposentadoria, a análise precisa incluir a preservação do poder de compra. Uma alocação diversificada entre diferentes formas de remuneração pode reduzir a dependência de um único cenário econômico, desde que respeite a tolerância do investidor a oscilações e prazos de bloqueio. O retorno nominal, isoladamente, não mostra se o patrimônio acompanhará a inflação ao longo dos anos.
Separe os recursos por finalidade antes de escolher a aplicação: reserva de emergência, consumo planejado e aposentadoria não devem ser avaliados com a mesma régua. O mesmo produto pode ser adequado para uma meta com vencimento distante e inadequado para uma despesa que pode surgir amanhã. Essa organização evita resgatar antecipadamente um investimento destinado a outro objetivo e torna o planejamento financeiro mais coerente com o seu perfil.
Checklist para investir em renda fixa com mais segurança em 2026
Antes de enviar a ordem de aplicação, use este checklist de investimento:
- Defina o objetivo e o prazo. Registre para que o dinheiro será usado, a data provável de resgate e se essa data pode mudar.
- Determine a necessidade de liquidez. Confirme se você poderá esperar o vencimento ou se precisará acessar os recursos antes.
- Informe o valor disponível. Faça a simulação com o montante que será efetivamente investido, sem comprometer despesas, reservas ou obrigações próximas.
- Compare o retorno líquido. Verifique taxa, prazo, vencimento, custos, tributação e valor estimado na data de resgate. A simulação de rentabilidade é uma projeção, não uma garantia.
- Confira o emissor e os documentos do investimento. Leia a lâmina, o regulamento, o prospecto ou as condições da oferta, conforme o produto. Confirme também a instituição responsável e os detalhes da operação em canais oficiais.
- Verifique a proteção aplicável. Não presuma que todo produto conta com a mesma cobertura ou estrutura de proteção; confirme essa informação na documentação.
- Só então confirme a ordem de aplicação. Guarde comprovantes, contratos e registros da operação para acompanhar a carteira e declarar os investimentos quando necessário.
Não invista baseado apenas em publicidade, promessa de retorno ou recomendação informal. Se houver dúvida sobre a adequação do produto ao seu objetivo, interrompa a aplicação e procure orientação profissional qualificada.
Revise a carteira quando mudarem o objetivo, o prazo ou as condições do produto, sem fazer movimentações frequentes e desnecessárias. Em 2026, como em qualquer data, o melhor retorno é o retorno líquido compatível com a necessidade de acesso, o risco aceito e o horizonte de cada objetivo.
Perguntas Frequentes
Como comparar dois investimentos de renda fixa com taxas diferentes?
Compare primeiro o valor líquido estimado na mesma data de resgate, considerando Imposto de Renda, IOF quando aplicável, taxa de administração, custódia e outros custos. Depois, verifique se os produtos têm liquidez, prazo, risco do emissor e regras de saída semelhantes. Uma taxa maior pode não compensar uma carência, um vencimento incompatível ou um risco de crédito superior. Registre também a data da consulta e as premissas usadas, pois as condições podem mudar.
Renda fixa é realmente fixa quando o título pode variar de preço?
A renda fixa define uma regra de remuneração, mas isso não significa que o valor de venda antecipada permanecerá estável. Títulos negociados antes do vencimento podem oscilar conforme as condições de mercado, mesmo que o emissor continue pagando suas obrigações. Se você mantiver o investimento conforme as condições contratadas, a análise será diferente daquela de quem precisa vender antes. Por isso, o prazo de uso do dinheiro é decisivo.
Por que o emissor importa tanto na escolha de uma aplicação de renda fixa?
O emissor importa porque o pagamento contratado depende da capacidade de a instituição ou empresa cumprir suas obrigações. Em produtos de crédito privado, analise as condições financeiras do emissor, as garantias previstas e a concentração que a aplicação criaria na sua carteira. Uma taxa elevada pode refletir maior risco de crédito, e a eventual proteção aplicável não elimina a necessidade de entender quem está captando os recursos.
