
Tesouro Direto ou CDB: onde deixar dinheiro para buscar mais rentabilidade
A melhor escolha entre Tesouro Direto ou CDB depende menos da taxa exibida e mais do prazo do investimento, da necessidade de resgate e do risco que você aceita assumir. Para comparar as alternativas de forma correta, é preciso olhar a rentabilidade líquida, os impostos, os custos, o indexador e as condições de liquidez.
O artigo mostra como funciona cada produto e quais diferenças afetam o resultado prático. Você também verá como avaliar o risco do emissor, o impacto de vender antes do vencimento e qual alternativa pode se adequar melhor a objetivos de curto, médio ou longo prazo.
Em vez de apontar um vencedor universal, a análise organiza os critérios para você comparar ofertas de forma consistente e escolher onde deixar seu dinheiro conforme a finalidade de cada reserva.
A resposta depende do prazo, do resgate e do risco que você aceita
Uma taxa maior na tela não determina, sozinha, qual investimento entregará mais dinheiro para você. Entre Tesouro Direto ou CDB, o resultado depende da taxa contratada, do indexador, do prazo de investimento, das condições de resgate, dos impostos, dos custos e do momento em que o dinheiro será retirado.
Para uma reserva de emergência, a prioridade costuma ser acesso rápido aos recursos e maior previsibilidade. Nesse caso, a comparação mais coerente tende a ser entre Tesouro Selic e CDB com liquidez diária, observando não apenas a rentabilidade anunciada, mas também as regras para resgate e o retorno líquido estimado.
Já uma meta com data definida — como pagar um curso, trocar de carro ou realizar uma viagem — exige compatibilidade entre o vencimento do investimento e o momento de uso do dinheiro. Escolher um produto sem considerar essa data pode obrigar você a resgatar antes do vencimento, alterando o resultado esperado.
O mesmo cuidado vale para Tesouro Prefixado, Tesouro IPCA+ e CDBs prefixados ou indexados à inflação. A maior taxa nominal não significa necessariamente maior retorno utilizável: impostos, custos e uma eventual venda antecipada podem reduzir o valor final ou mudar a comparação.
Assim, a decisão começa pelo objetivo financeiro e avança para três perguntas: quando o dinheiro será usado, você poderá precisar dele antes e qual nível de risco aceita? As próximas etapas detalham como avaliar essas respostas sem comparar produtos apenas pelo percentual exibido.
Entenda o que você está comparando em cada investimento
Antes de comparar taxas, identifique a natureza do ativo. O Tesouro Direto é o programa que permite a pessoas físicas investir em títulos públicos federais. Já o CDB é um título de renda fixa emitido por uma instituição financeira, que capta recursos do investidor conforme as condições da oferta.
Dentro do Tesouro Direto, há diferentes formas de remuneração:
- Tesouro Selic: tem rentabilidade relacionada à taxa básica de juros, sem representar uma promessa de ganho fixo ou superior em qualquer cenário.
- Tesouro Prefixado: estabelece uma taxa no momento da contratação, desde que o título seja mantido até o vencimento.
- Tesouro IPCA+: combina uma parcela vinculada à inflação medida pelo IPCA com uma taxa contratada.
Os CDBs também não formam uma categoria homogênea. Um CDB pós-fixado costuma pagar um percentual do CDI; um CDB prefixado define a taxa previamente; e há ofertas vinculadas a outros índices ou regras de remuneração. Portanto, não é adequado comparar automaticamente qualquer CDB com qualquer título público.
Uma comparação coerente exige alinhar, pelo menos:
- emissor: governo federal ou instituição financeira;
- indexador: Selic, CDI, IPCA ou taxa fixa;
- vencimento: data em que a remuneração contratada se encerra;
- resgate: possibilidade e condições para retirar o dinheiro antes;
- forma de remuneração: taxa fixa, percentual de índice ou combinação de fatores.
Só depois de verificar esses elementos faz sentido colocar as taxas lado a lado.
Compare a rentabilidade líquida, não a taxa anunciada
A taxa exibida na oferta é apenas o ponto de partida. A rentabilidade bruta mostra o ganho antes dos descontos; o rendimento acumulado mede quanto o investimento cresceu em determinado intervalo; já a rentabilidade líquida representa o valor efetivamente recebido pelo investidor.
Use esta fórmula como referência:
retorno líquido = rendimento bruto − impostos − custos
Tesouro Direto e CDB podem estar sujeitos ao Imposto de Renda conforme o prazo e as regras aplicáveis. Resgates de curtíssimo prazo também podem sofrer incidência de IOF. Além disso, verifique eventuais tarifas de custódia, corretagem, administração ou outras cobranças informadas na oferta e pela instituição intermediária. Uma taxa bruta maior pode perder vantagem depois desses descontos.
A comparação precisa manter as mesmas premissas:
- valor inicial investido;
- data da aplicação;
- data prevista para o resgate;
- período de permanência;
- tratamento tributário;
- custos envolvidos;
- hipótese usada para CDI, Selic ou inflação.
Assim, ao confrontar um CDB pós-fixado com o Tesouro Selic, confira o percentual do CDI, o prazo, as condições da oferta, a liquidez e os custos em um simulador de investimentos. Não compare apenas o número percentual anunciado.
Também é inadequado colocar diretamente lado a lado um CDB com percentual elevado do CDI e um título prefixado ou indexado à inflação. Os indexadores são diferentes, e o resultado depende da trajetória dos juros e dos preços durante o período. Para avaliar o retorno real, considere ainda a inflação esperada e use as condições oficiais de cada produto, sem projetar taxas futuras como se fossem garantidas.
Risco e liquidez mudam o resultado prático
A liquidez de um CDB pode assumir formas muito diferentes. Em um produto com liquidez diária, o resgate pode ser solicitado antes do vencimento, mas ainda é necessário conferir o prazo de processamento, o horário-limite e as regras da instituição. Já um CDB com resgate apenas no vencimento pode oferecer acesso ao dinheiro somente na data contratada, salvo condições específicas para retirada antecipada — que podem limitar, adiar ou alterar o resultado da operação.
No Tesouro Direto, a venda antes do vencimento também não equivale necessariamente ao recebimento do retorno projetado. O título é negociado pelo preço de mercado do momento da venda, sujeito à marcação a mercado. Essa oscilação tende a ser especialmente relevante em títulos prefixados e atrelados à inflação: mudanças nas taxas de juros podem fazer o preço subir ou cair antes da data final. Carregar o título até o vencimento pode produzir resultado diferente de vendê-lo antecipadamente, conforme as condições contratadas e o comportamento do mercado.
Há ainda uma diferença na origem do risco. No CDB, o investidor está exposto ao risco de crédito do banco emissor. Nos títulos públicos, o risco está associado ao emissor público federal. A cobertura do FGC, quando aplicável, depende das regras e dos limites vigentes, do produto elegível e da concentração do investidor; não deve ser tratada como proteção ilimitada ou instantânea.
Para reduzir a exposição, evite concentrar todo o dinheiro em um único banco e leia as condições de liquidez, vencimento e resgate antes de investir. A diversificação deve considerar também a finalidade de cada parcela do patrimônio.
Qual alternativa faz mais sentido em cada objetivo
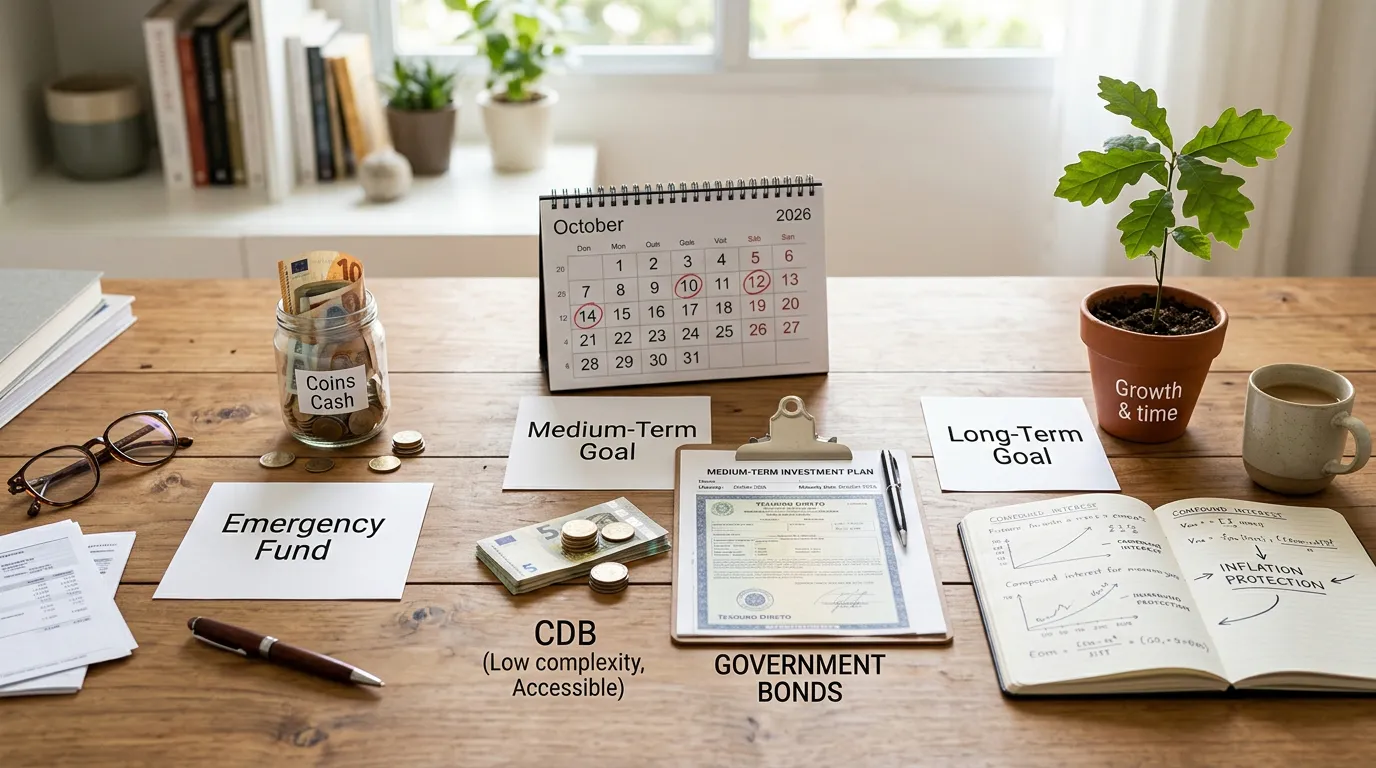
A função que o dinheiro terá define quais características devem vir primeiro. Para uma reserva de emergência, por exemplo, a disponibilidade costuma pesar mais do que a busca pela maior taxa anunciada. Nesse caso, compare Tesouro Selic e CDB de liquidez diária considerando a facilidade de resgate, o prazo de processamento, a oscilação esperada e a clareza das condições.
Para um objetivo de curto prazo, a data de uso deve orientar a escolha. Se você pretende pagar uma despesa em uma data definida, verifique se o vencimento coincide com essa necessidade. Evite aplicações cuja saída antecipada possa reduzir o retorno ou exigir a venda em condições desfavoráveis.
Em metas de médio e longo prazo, entram na análise alternativas como Tesouro IPCA+, Tesouro Prefixado e CDBs com vencimento compatível. A escolha precisa considerar sua capacidade de manter o investimento até o prazo contratado, especialmente quando o resgate antecipado pode alterar o resultado projetado.
Quando a prioridade é proteger o poder de compra, investimentos atrelados à inflação podem cumprir uma função específica na carteira. Porém, uma taxa real mais alta não torna automaticamente o produto adequado: prazo, oscilação, liquidez e perfil do investidor continuam determinantes.
| Objetivo | O que comparar | Principal cuidado |
|---|---|---|
| Reserva financeira | Liquidez diária e previsibilidade | Confirmar regras de resgate |
| Curto prazo | Vencimento e retorno líquido | Não depender de saída antecipada |
| Médio ou longo prazo | Prazo, indexador e emissor | Avaliar se conseguirá manter a aplicação |
| Diversificação | Emissores, indexadores e vencimentos | Não concentrar tudo na maior taxa |
Assim, diversificar pode significar combinar um produto líquido para necessidades imediatas com aplicações de vencimentos alinhados a metas futuras. Entre Tesouro Direto ou CDB, o melhor produto é aquele cujo retorno líquido, prazo, liquidez e risco correspondem à função do dinheiro.
Checklist para escolher antes de aplicar
Antes de transferir o dinheiro, transforme a comparação entre Tesouro Direto ou CDB em um registro objetivo. Este checklist reduz o risco de escolher apenas pela taxa contratada:
- Defina a finalidade e a data provável de uso. Anote se o dinheiro será usado para uma emergência, uma despesa com data marcada ou uma meta de longo prazo. Essa referência determina quanto tempo a aplicação poderá permanecer investida.
- Registre os dados completos da oferta. Identifique o emissor, o tipo de produto, o indexador, a taxa, a data de vencimento, o valor mínimo e a possibilidade real de resgate antecipado. Em uma análise de CDB, não confunda a instituição que distribui o produto com o banco emissor.
- Compare o retorno líquido no mesmo horizonte. Faça uma simulação de rentabilidade para o mesmo valor, a mesma data de aplicação e o mesmo período de permanência. Desconte Imposto de Renda, IOF quando aplicável, tarifas e outros custos previstos.
- Teste a liquidez na prática. Verifique prazo de processamento, horário-limite, dias úteis e eventuais penalidades, deságio ou condições específicas para retirar o dinheiro antes do vencimento.
- Confirme a proteção aplicável. Para um produto elegível ao FGC, consulte as regras vigentes de cobertura e avalie quanto da sua carteira já está concentrado na mesma instituição ou conglomerado.
- Cheque a dependência do vencimento. Pergunte se a taxa contratada só faz sentido com a manutenção até a data final. No caso de títulos públicos, vender antes do vencimento pode gerar resultado diferente do projetado por causa do preço de mercado. Atenção: não faça esse resgate sem compreender a precificação; simule a operação no ambiente oficial do Tesouro Direto antes de confirmar.
- Valide as informações. Use os canais da instituição financeira, do Tesouro Direto e de órgãos reguladores ou fontes oficiais para conferir tarifas, tributação, cobertura e regras atualizadas.
A decisão de investimento deve considerar o conjunto formado por retorno líquido, segurança, liquidez e compatibilidade com a meta — não a maior taxa isolada.
Perguntas Frequentes
Tesouro Selic ou CDB com liquidez diária: o que comparar primeiro?
Compare primeiro a facilidade e as condições de resgate, e não apenas a taxa. Verifique o percentual do CDI no CDB, a relação do Tesouro Selic com a taxa básica de juros, o prazo de processamento, o horário-limite, os dias úteis e os custos. Para uma reserva de emergência, também considere a previsibilidade e a possibilidade de precisar vender o título público antes do vencimento.
Posso sacar um CDB antes do vencimento?
Depende das regras da oferta. Alguns CDBs permitem resgate antecipado, especialmente os de liquidez diária, mas você deve conferir o prazo de processamento, o horário-limite e eventuais condições que alterem o resultado. Em outros produtos, o acesso pode ficar restrito ao vencimento, salvo uma condição específica da instituição. Antes de investir, confirme se a liquidez atende à data em que você pretende usar o dinheiro.
Quando um CDB prefixado pode ser comparado ao Tesouro Prefixado?
A comparação faz sentido quando os dois produtos têm prazo e vencimento compatíveis, remuneração fixa conhecida, condições de resgate semelhantes e custos e impostos considerados. Mesmo assim, você deve comparar o emissor e o risco de crédito do CDB com o risco associado ao emissor público federal. Se houver necessidade de sair antes, as condições de venda ou resgate podem mudar bastante o resultado de cada alternativa.
