
Onde investir R$ 50 mil buscando equilíbrio entre segurança e rentabilidade
A melhor resposta para onde investir R$ 50 mil depende da função que esse dinheiro precisa cumprir: ficar disponível para emergências, preservar o poder de compra ou buscar crescimento no longo prazo. Concentrar todo o valor em um único produto pode ignorar diferenças de prazo, liquidez, risco e tributação.
Você verá como avaliar sua reserva de emergência, seus objetivos e sua tolerância a oscilações antes de escolher qualquer aplicação. O artigo também apresenta uma carteira ilustrativa de R$ 50 mil e mostra como adaptar a distribuição entre renda fixa, proteção contra a inflação e investimentos de maior potencial de retorno.
A comparação deve considerar o rendimento líquido, os custos, os impostos, a possibilidade de resgate e o risco efetivamente assumido — não apenas a taxa anunciada. O objetivo é oferecer um método para tomar decisões coerentes com a sua situação, sem transformar uma carteira-modelo em recomendação universal.
Divida o dinheiro por função, não apenas por produto
A resposta para “onde investir R$ 50 mil” começa pela função de cada parcela do capital. Uma carteira equilibrada costuma combinar três frentes:
- Liquidez: dinheiro para emergências ou despesas próximas, que não pode depender de uma boa cotação no momento do resgate.
- Preservação do poder de compra: recursos que precisam acompanhar a inflação ao longo do tempo, reduzindo a perda do valor real.
- Crescimento: capital com horizonte mais longo, capaz de aceitar oscilações em busca de maior retorno potencial.
Essa divisão é mais útil do que escolher vários produtos sem critério. O dinheiro de uma emergência não deve ficar exposto ao mesmo nível de oscilação aceito por uma parcela que só será usada daqui a muitos anos. Da mesma forma, manter todo o valor em uma alternativa de baixa volatilidade pode limitar o crescimento do patrimônio e dificultar a proteção contra a inflação.
“Segurança” também não significa apenas evitar perdas aparentes. É preciso considerar o risco de crédito do emissor, a oscilação de mercado, a possibilidade de não conseguir resgatar no momento necessário e a perda de poder de compra. Buscar mais rentabilidade normalmente exige aceitar prazo maior, mais volatilidade, maior risco de crédito ou uma combinação desses fatores.
Por isso, não existe um investimento universalmente melhor. A alocação de ativos deve refletir objetivo, prazo e capacidade de suportar perdas. Mais adiante, uma carteira diversificada de R$ 50 mil será usada apenas como exemplo de aplicação desse método, não como recomendação personalizada.
Faça o diagnóstico antes de escolher a aplicação
Uma dívida em atraso muda a ordem das decisões. Antes de escolher onde investir R$ 50 mil, liste parcelas vencidas e créditos de custo elevado e compare esse encargo com o retorno líquido plausível de qualquer aplicação. A quitação ou amortização pode ser mais coerente do que investir, mas a decisão depende dos juros, das condições contratuais e da preservação de uma reserva mínima para imprevistos.
Em seguida, calcule quanto precisa permanecer acessível. Some despesas essenciais, compromissos previsíveis e o tempo necessário para recompor a renda caso ela seja interrompida. Considere também estabilidade profissional, dependentes, outras reservas e a facilidade real de obter dinheiro sem vender ativos em condições desfavoráveis.
Defina o prazo de cada objetivo financeiro, sem confundir intenção com horizonte de investimento:
- Necessidade imediata: exige acesso rápido e baixa margem para oscilações.
- Compra planejada: o prazo deve ser compatível com a data em que o dinheiro será usado.
- Formação patrimonial ou aposentadoria: permite avaliar decisões de prazo mais longo, desde que o capital não seja necessário antes.
O diagnóstico também precisa separar tolerância emocional de capacidade de risco. Você pode aceitar ver o saldo oscilar, mas não ter condições financeiras de suportar uma perda antes da entrada de um imóvel, por exemplo. No caso de uma pessoa com reserva de emergência formada e objetivo distante, há mais espaço para considerar crescimento; isso não elimina a necessidade de aceitar possíveis perdas e oscilações.
Ao preencher a análise de suitability da instituição, responda com dados reais sobre renda, patrimônio, experiência e objetivos. Esse questionário ajuda a identificar incompatibilidades, mas não substitui a compreensão do próprio prazo, da necessidade de resgate e das perdas que você consegue suportar.
Um exemplo de carteira para distribuir R$ 50 mil
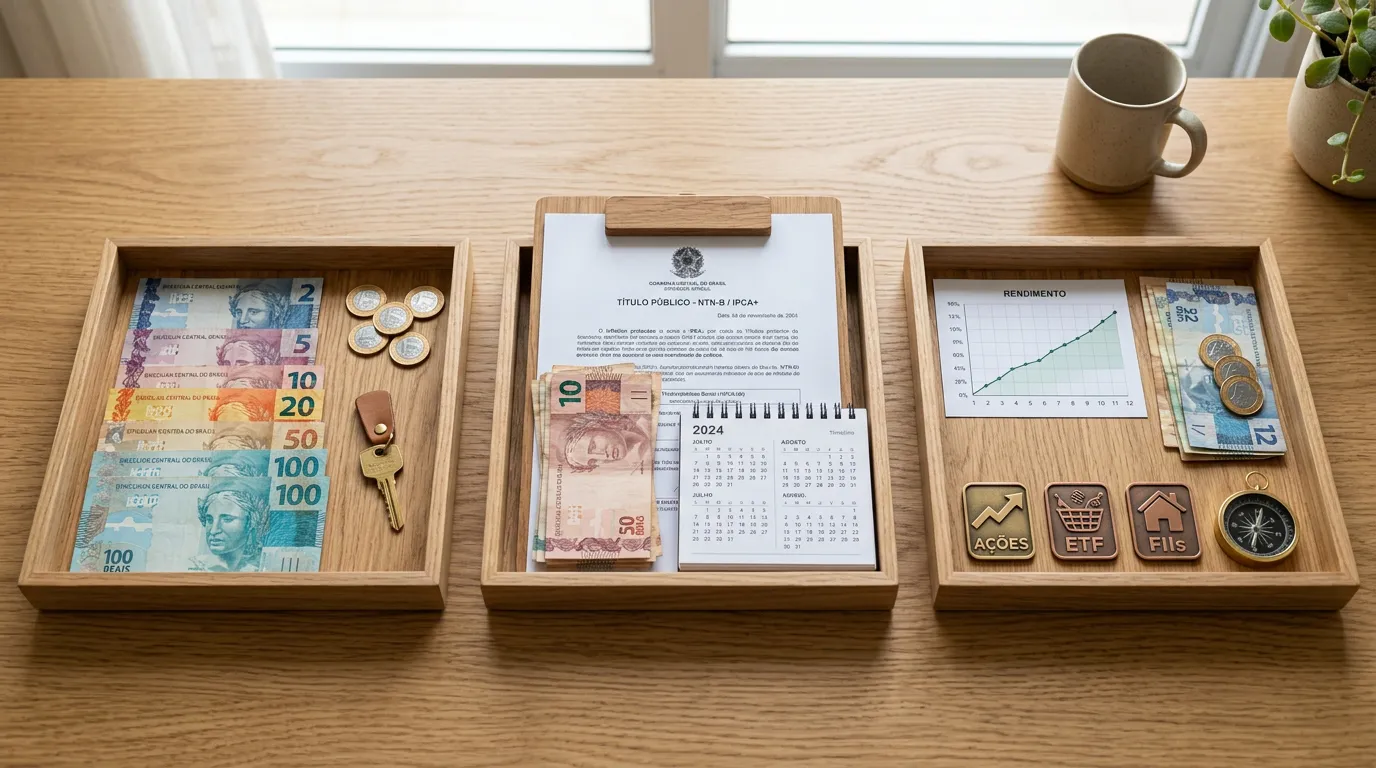
Uma carteira didática de R$ 50 mil pode começar com esta distribuição:
| Finalidade | Valor ilustrativo | Pergunta que determina o ajuste |
|---|---|---|
| Liquidez e segurança operacional | R$ 20 mil (40%) | Quanto precisa permanecer acessível sem depender do mercado? |
| Preservação do poder de compra | R$ 20 mil (40%) | Qual objetivo tem prazo definido e precisa manter valor ao longo do tempo? |
| Crescimento e diversificação | R$ 10 mil (20%) | Você aceita oscilações temporárias em troca de potencial de retorno maior? |
A primeira parcela funciona como uma base para imprevistos e despesas próximas. A segunda atende metas com prazo definido, buscando reduzir o efeito da inflação sobre o dinheiro. A terceira permite incluir ativos de crescimento, mas deve ser dimensionada de acordo com a capacidade de suportar perdas temporárias — não apenas com a expectativa de ganhar mais.
Esses percentuais não são uma fórmula universal para decidir onde investir R$ 50 mil. Quem ainda não formou uma reserva de emergência pode precisar deslocar parte ou todo o valor destinado ao crescimento para a parcela líquida. Da mesma forma, uma compra prevista para os próximos meses pode exigir reduzir a exposição a ativos sujeitos a oscilações, evitando uma venda em momento desfavorável.
Em sentido oposto, quem já tem reserva consolidada e investe para um objetivo distante pode aceitar uma parcela maior em ativos de crescimento, desde que compreenda os riscos. A distribuição inicial também não é definitiva: renda, prazo, objetivo ou necessidade de liquidez podem exigir novo rebalanceamento.
Atenção: este é um exemplo educacional, não uma recomendação personalizada. Copiar os percentuais sem avaliar o próprio perfil pode causar perdas ou deixar recursos indisponíveis quando forem necessários.
Escolha o instrumento de acordo com o objetivo do dinheiro
A escolha deve seguir uma ordem: primeiro, o prazo e a função do recurso; depois, liquidez, risco e custos; só então a taxa anunciada ou a popularidade do produto. O mesmo investimento pode ser adequado para uma meta distante e inadequado para uma emergência.
Para dinheiro que pode ser usado a qualquer momento, a renda fixa pós-fixada com liquidez pode fazer sentido. CDB com resgate diário, Tesouro Selic e algumas LCI ou LCA são exemplos a analisar, sempre verificando as condições específicas. Liquidez diária não elimina riscos: confira o prazo efetivo de resgate, o emissor, as regras de cobertura aplicáveis e eventuais limitações operacionais.
Objetivos de médio ou longo prazo podem aceitar títulos ligados à inflação ou com vencimento definido, como o Tesouro IPCA+. Eles podem ajudar a preservar o poder de compra, mas a oscilação de preço antes do vencimento, conhecida como marcação a mercado, altera o valor de venda. Atenção: vender um título antes do prazo planejado pode gerar resultado diferente do esperado, inclusive com perda.
Fundos de investimento e ETFs facilitam a diversificação, enquanto outros ativos de renda variável ampliam a exposição ao crescimento, mas também podem sofrer perdas, inclusive do capital investido. Por isso, não são apropriados para uma despesa próxima ou para uma reserva que precisa manter estabilidade.
Compare ainda as estruturas: produtos bancários dependem do emissor; títulos públicos, das regras de negociação e resgate; fundos, da política, da gestão e das taxas; e ativos de bolsa, da volatilidade e da liquidez do mercado. Antes de investir, leia as informações oficiais e consulte o cadastro de instituições reguladas pelos órgãos competentes.
Compare o retorno líquido, não apenas a taxa exibida
Uma taxa maior no anúncio não garante maior rentabilidade líquida. Para uma primeira estimativa, use: retorno líquido = rendimento bruto – impostos – taxas. O cálculo completo depende do produto, do prazo, da forma de cobrança e do momento do resgate.
Antes de comparar duas alternativas, confira:
- Tributação: verifique a incidência de Imposto de Renda, IOF ou outras cobranças aplicáveis. Duas aplicações com o mesmo rendimento bruto podem terminar com resultados diferentes depois dos descontos.
- Custos: inclua taxa de administração, custódia, corretagem e eventuais tarifas de entrada ou saída. Uma taxa aparentemente pequena pode reduzir o resultado em períodos longos.
- Acesso ao dinheiro: liquidez diária não é sinônimo de resgate instantâneo. Consulte carência, vencimento, prazo de cotização e prazo efetivo para o valor chegar à sua conta. Uma aplicação mais rentável pode ser inadequada se mantiver o dinheiro bloqueado até uma data incompatível com o objetivo.
- Risco de crédito: analise quem deve pagar o rendimento e evite concentrar os R$ 50 mil em uma única instituição sem avaliar sua exposição ao emissor.
- Proteção aplicável: o FGC depende do produto, da instituição e dos limites vigentes; não se aplica indistintamente a toda renda fixa. A estrutura e as garantias de cada modalidade também precisam ser verificadas.
Considere ainda a inflação. Um ganho nominal positivo pode representar ganho real baixo ou negativo. Taxas prefixadas, pós-fixadas e vinculadas a índices reagem de formas diferentes às mudanças econômicas.
Atenção: regras tributárias, taxas, limites de garantia e condições comerciais podem mudar. Em um texto publicado em 2026, confirme esses dados nas fontes oficiais e nos documentos da instituição na data da decisão.
Monte a carteira e revise sem perseguir o mercado
A execução da carteira deve seguir uma ordem que reduza erros evitáveis:
- avalie ou quite dívidas de custo elevado;
- separe o valor necessário para a reserva de emergência;
- defina o prazo e a finalidade de cada objetivo;
- escolha os instrumentos compatíveis com essas restrições;
- distribua os R$ 50 mil e registre as decisões.
Mantenha um controle simples com o valor aplicado, a instituição e o emissor, a taxa contratada, o vencimento, a liquidez, a tributação, os custos e a finalidade de cada parcela. Esse registro facilita o acompanhamento de investimentos e mostra se um produto continua adequado ao objetivo original.
Antes de transferir qualquer quantia, confirme a identidade e a autorização da instituição nos canais oficiais competentes. Leia a documentação do produto — incluindo regras de resgate, riscos e condições — em vez de decidir apenas por publicidade, promessa de rentabilidade ou contato recebido por mensagem.
Atenção: não use dinheiro emprestado para investir, não compartilhe senhas ou códigos de acesso e não transfira valores para intermediários não verificados. Em caso de dúvida, interrompa a operação e procure a documentação e os canais oficiais da instituição.
A revisão da carteira deve acontecer quando mudar sua renda, seu prazo, sua necessidade de liquidez, seu objetivo ou seu perfil de risco. Oscilações diárias, sozinhas, não justificam trocar de estratégia. Defina antes uma regra de rebalanceamento periódico, como revisar a proporção das parcelas em datas planejadas ou quando elas se afastarem significativamente do plano. Assim, você evita comprar por euforia ou vender por medo.
A parcela destinada a emergências não deve ser comprometida para buscar retorno maior. Para decidir onde investir R$ 50 mil, proteja primeiro a liquidez necessária; depois alinhe prazo e inflação; só então destine uma parte ao crescimento, mantendo disciplina financeira na execução da carteira.
Perguntas Frequentes
É melhor investir os R$ 50 mil de uma vez ou dividir os aportes?
A melhor forma depende do objetivo, da liquidez necessária e do risco de entrar em um momento desfavorável. Se o dinheiro já está destinado a uma reserva ou a uma aplicação compatível com o prazo, investir de uma vez pode simplificar a execução. Para ativos sujeitos a oscilações, dividir os aportes pode reduzir o impacto de uma entrada concentrada, mas não elimina perdas nem substitui uma estratégia definida. O essencial é não deixar a reserva necessária exposta ao risco de mercado.
Quanto dos R$ 50 mil pode ficar em um único banco ou emissor?
Não há um percentual universal adequado para todos os investidores, mas concentrar os R$ 50 mil em um único emissor aumenta a dependência do risco de crédito daquela instituição. Ao avaliar CDBs, LCIs ou LCAs, confira a instituição, as condições do produto e os limites de proteção aplicáveis do FGC, que não valem indistintamente para toda renda fixa. Diversificar emissores pode reduzir a concentração, desde que você também acompanhe vencimentos, liquidez, tributação e custos.
Como escolher entre CDB, Tesouro Selic, LCI e LCA para uma meta de curto prazo?
Compare primeiro o prazo, o resgate efetivo, a tributação, o emissor e as condições específicas de cada produto. CDB com resgate diário e Tesouro Selic podem ser analisados quando há necessidade de liquidez, enquanto LCI e LCA exigem atenção a carência e vencimento. A isenção tributária eventualmente aplicável não torna automaticamente uma alternativa superior: compare o retorno líquido, os custos, a cobertura do FGC quando pertinente e o tempo necessário para receber o dinheiro.
Fundos e ETFs são adequados para investir R$ 50 mil com pouco conhecimento?
Fundos e ETFs podem facilitar a diversificação, mas não dispensam a análise do risco e dos custos. Antes de investir, verifique a política do fundo ou do ETF, a composição dos ativos, as taxas, a liquidez e o prazo de resgate. Eles podem sofrer perdas e não são apropriados para uma despesa próxima ou para uma reserva que precisa permanecer estável. Se você não compreende a estratégia ou as oscilações do produto, não deve escolhê-lo apenas pela popularidade.
Como saber se uma aplicação que rende mais também é adequada para você?
Uma aplicação com taxa maior só é adequada se combinar com seu prazo, sua necessidade de liquidez e sua capacidade de suportar perdas. Compare o retorno líquido depois de Imposto de Renda, IOF e taxas, além do risco de crédito, da volatilidade e das regras de resgate. Um produto que parece mais rentável pode ser inadequado se o dinheiro ficar bloqueado ou se você precisar vendê-lo antes do vencimento em condições desfavoráveis.
Quando é necessário rebalancear uma carteira de R$ 50 mil?
O rebalanceamento faz sentido quando mudam sua renda, seu objetivo, o prazo de uso do dinheiro, a necessidade de liquidez ou o perfil de risco. Também é possível estabelecer datas de revisão ou um limite de afastamento entre a carteira real e a distribuição planejada. Oscilações diárias, sozinhas, não exigem troca de estratégia. Rever a carteira com regras prévias ajuda a evitar decisões motivadas por euforia, medo ou pela tentativa de perseguir o investimento que teve melhor desempenho recente.
